Temps partiel et retraite : 4 trimestres validés, mais une pension réduite
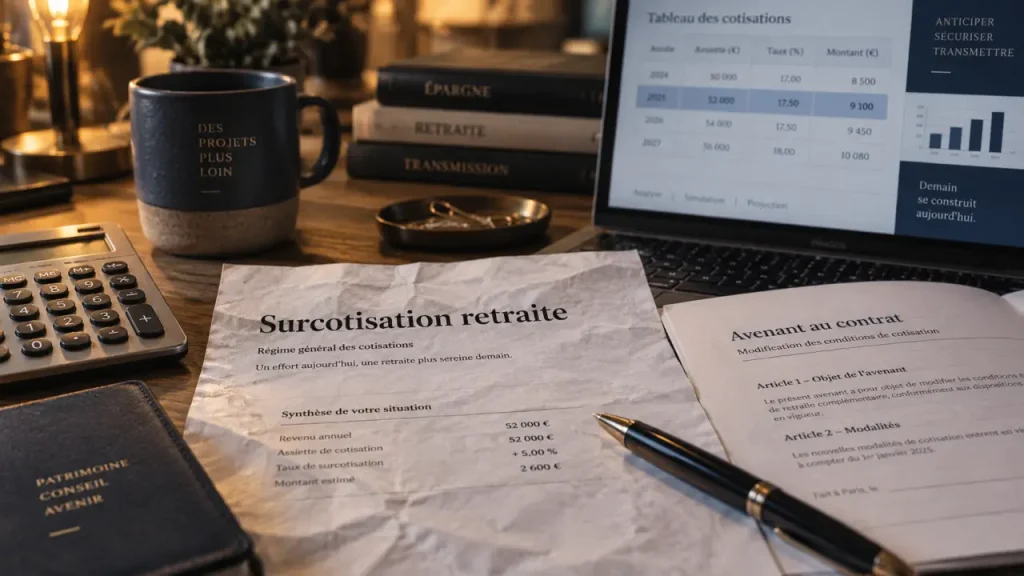
Un temps partiel ne fait pas automatiquement perdre des trimestres de retraite. Il réduit toutefois souvent le salaire pris en compte pour calculer la pension. Dans le secteur privé, la surcotisation retraite permet, sous certaines conditions, de verser des cotisations comme si l’activité était exercée à temps plein. Cette option doit être négociée avec l’employeur, car son coût peut être important.
Ce que change réellement le temps partiel pour la retraite
La retraite de base des salariés du privé dépend notamment de la durée d’assurance, du salaire annuel moyen et du taux appliqué. La retraite complémentaire Agirc-Arrco dépend, elle, des points acquis grâce aux cotisations. Travailler moins longtemps dans la semaine entraîne généralement un salaire plus faible, donc moins de cotisations et moins de points complémentaires.
Valider quatre trimestres ne garantit pas une pension identique
La validation des trimestres ne dépend pas du nombre d’heures travaillées, mais du revenu soumis à cotisations. Un trimestre est validé lorsque le salaire annuel atteint l’équivalent de 150 heures rémunérées au SMIC horaire brut. Il est donc possible de valider quatre trimestres avec un temps partiel, notamment lorsque la rémunération reste suffisante. En revanche, il n’est jamais possible d’en valider plus de quatre au cours d’une même année civile.
Cette règle crée une confusion fréquente. Avoir tous ses trimestres ne signifie pas avoir préservé le montant de sa pension. Une personne à mi-temps peut valider quatre trimestres par an tout en cotisant sur un salaire deux fois moins élevé. Son salaire annuel moyen peut alors diminuer, tandis qu’elle acquiert moins de points de retraite complémentaire.
Le risque est plus marqué sur une longue période
Quelques mois à temps partiel n’ont généralement pas le même effet qu’une décennie. Lorsque cette organisation dure plusieurs années, la baisse de revenu pèse durablement sur la retraite de base et sur la retraite complémentaire. Dans un exemple de pension mensuelle, le montant passe de 1 930 € à temps plein à 1 475 € après 15 ans à mi-temps. Cet écart reste indicatif : il dépend de la carrière, des salaires perçus et des régimes concernés.
La surcotisation : cotiser sur un salaire reconstitué à temps plein
La surcotisation en temps partiel consiste à calculer les cotisations vieillesse sur une rémunération correspondant à un emploi à temps plein, alors que le salarié continue de percevoir un salaire à temps partiel. Le dispositif existe depuis la loi n° 2003-775 du 21 août 2003. Il vise à limiter la baisse des droits futurs liée à la réduction du temps de travail.
Concrètement, il faut financer la différence entre les cotisations calculées sur le salaire réellement versé et celles qui auraient été dues sur une base à temps plein. L’employeur peut prendre en charge une partie plus importante du supplément, mais il n’y est pas obligé. Le salarié supporte souvent tout ou partie de cette somme au moyen d’une retenue supplémentaire sur sa paie.
Quels droits sont concernés ?
La surcotisation concerne les cotisations de retraite de base. Elle peut aussi couvrir la retraite complémentaire, selon les modalités retenues dans l’entreprise. Son intérêt principal est de maintenir une assiette de cotisation plus élevée. Le salaire de référence de la retraite de base est ainsi mieux préservé et les points complémentaires peuvent continuer à être acquis sur une base proche de celle d’un temps plein.
Les trimestres correspondent à la durée d’assurance, tandis que les cotisations influencent le montant de la pension. Obtenir quatre trimestres par an évite des trous dans la durée d’assurance, mais ne suffit pas à maintenir le niveau de retraite. La surcotisation agit sur le salaire soumis à cotisations et peut donc limiter la baisse des droits lorsque le temps partiel se prolonge.
Les conditions à vérifier avant de demander une surcotisation
Dans le privé, la surcotisation n’est pas un droit que le salarié peut imposer seul à son employeur. Elle suppose son accord ou l’existence d’un accord collectif, d’une convention ou d’un usage interne qui la prévoit. La demande doit idéalement être formulée au moment du passage à temps partiel ou lors du renouvellement de l’avenant au contrat de travail.
Une demande écrite protège les deux parties
Le document signé doit préciser la durée de travail, la période concernée, l’assiette de cotisation retenue, la répartition du coût entre l’entreprise et le salarié ainsi que les régimes concernés. Demandez au service des ressources humaines une estimation de la retenue mensuelle supplémentaire. Conservez ensuite l’avenant et vérifiez les montants indiqués sur les bulletins de paie.
Les cas où l’utilité est limitée
Surcotiser ne crée pas de cinquième trimestre dans l’année et ne remplace pas une analyse complète de carrière. Le nombre de trimestres pouvant faire l’objet d’une surcotisation est limité à quatre, avec une limite portée à huit pour les personnes concernées par une incapacité permanente d’au moins 80 %. Lorsque le salarié valide déjà quatre trimestres, le bénéfice porte surtout sur le niveau de la pension, et non sur la durée d’assurance.
Si le budget est très contraint, financer une surcotisation élevée peut être moins pertinent qu’épargner progressivement ou conserver une marge de sécurité financière. Les règles peuvent aussi différer en cas de plusieurs employeurs, d’arrêt de travail, de congé parental ou de situation de handicap. Une incapacité permanente d’au moins 80 % peut ouvrir des dispositifs spécifiques. Il faut donc vérifier sa situation avant de retenir une règle générale.
Évaluer le coût face au gain attendu : la bonne méthode
La question n’est pas seulement « combien vais-je payer ? », mais aussi « quels droits supplémentaires seront réellement acquis et pendant combien de temps ? ». Une surcotisation de courte durée n’a pas le même intérêt qu’un maintien à temps partiel pendant quinze ans. La participation de l’employeur peut également modifier l’arbitrage, puisque le coût restant à la charge du salarié baisse dans la même proportion.
| Situation | Effet probable | Point de vigilance |
|---|---|---|
| Temps partiel bref avec salaire suffisant | Quatre trimestres souvent validés ; effet limité sur la durée d’assurance | Comparer le coût au gain attendu sur la pension |
| Mi-temps durable | Baisse plus sensible du salaire de référence et des points complémentaires | La surcotisation peut être plus intéressante |
| Employeur participant au supplément | Coût net réduit pour le salarié | Faire inscrire la répartition dans l’avenant |
| Carrière avec trimestres manquants | Risque de décote à l’âge de départ | Une décote peut atteindre 1,25 % par trimestre manquant |
Avant de décider, consultez votre relevé de carrière, estimez la durée prévisible du temps partiel et comparez plusieurs hypothèses : absence de surcotisation, prise en charge intégrale du supplément par le salarié, puis participation de l’employeur. Une estimation personnalisée auprès de la caisse de retraite ou d’un conseiller permet de mesurer le gain attendu et d’éviter de financer un avantage marginal.
Les autres leviers si la surcotisation n’est pas possible
Un refus de l’employeur ne signifie pas qu’aucune solution n’existe. Le rachat de trimestres, par exemple pour certaines années d’études ou années incomplètes, peut être envisagé plus tard. Il agit principalement sur la durée d’assurance ou sur le taux de calcul, selon l’option choisie. Son coût peut toutefois être élevé et doit être comparé au bénéfice réel pour la carrière concernée.
Prolonger son activité au-delà de l’âge légal lorsque la durée d’assurance requise est atteinte peut ouvrir droit à une surcote. Augmenter temporairement son temps de travail, négocier une rémunération plus élevée ou constituer une épargne complémentaire sont aussi des pistes. Ces solutions n’ont pas le même effet : la surcotisation maintient des droits pendant le temps partiel, tandis que les autres dispositifs compensent ou améliorent la situation à un autre moment de la carrière.
La démarche la plus solide consiste à demander une estimation du coût à l’employeur, à contrôler régulièrement les salaires et les points reportés sur le relevé de carrière, puis à réévaluer le choix si le temps partiel se prolonge. La surcotisation peut protéger le niveau de la pension, à condition d’être négociée tôt et choisie pour un objectif précis.