Optimiser ses investissements, c’est équilibrer risque, rendement et disponibilité
L’optimisation des investissements ne consiste pas à trouver le placement parfait ni à rechercher le rendement le plus élevé. Elle vise à construire un portefeuille cohérent avec vos projets, à limiter les risques inutiles et à améliorer le rendement net dans la durée. Pour y parvenir, trois éléments doivent rester liés : votre horizon de placement, votre tolérance aux variations de valeur et la répartition de vos actifs.
Optimiser, c’est arbitrer entre rendement, risque et disponibilité
Un investissement performant sur le papier peut devenir inadapté s’il vous oblige à vendre au mauvais moment. L’optimisation patrimoniale repose donc sur un arbitrage clair : conserver une épargne disponible pour les besoins proches, rechercher davantage de croissance pour les projets lointains et éviter qu’un seul choix ne détermine le sort de l’ensemble du capital.
Calculer la capitalisation de ses investissements
Estimez la valeur future de votre investissement avec des versements réguliers et un rendement annuel net estimé.
Résultat estimatif
Calcul utilisé : VF = C0 × (1 + i)n + V × ((1 + i)n − 1) / i, avec i = (1 + rendement annuel)1/12 − 1 et n = durée × 12.
Projection illustrative : ce calcul ne constitue ni une prédiction de performance, ni une garantie de rendement, ni une recommandation d’allocation. Les résultats réels peuvent varier.
Partir d’un projet avant de choisir un support
Avant de comparer une assurance-vie, des actions, des obligations, des SCPI ou des fonds, précisez l’usage prévu de l’argent. Un apport immobilier, un complément de revenus, la préparation de la retraite ou la transmission n’impliquent ni la même durée ni le même niveau de risque. Une somme destinée à être utilisée dans 0 à 2 ans demande généralement plus de stabilité qu’un capital prévu dans 5 ans et plus.
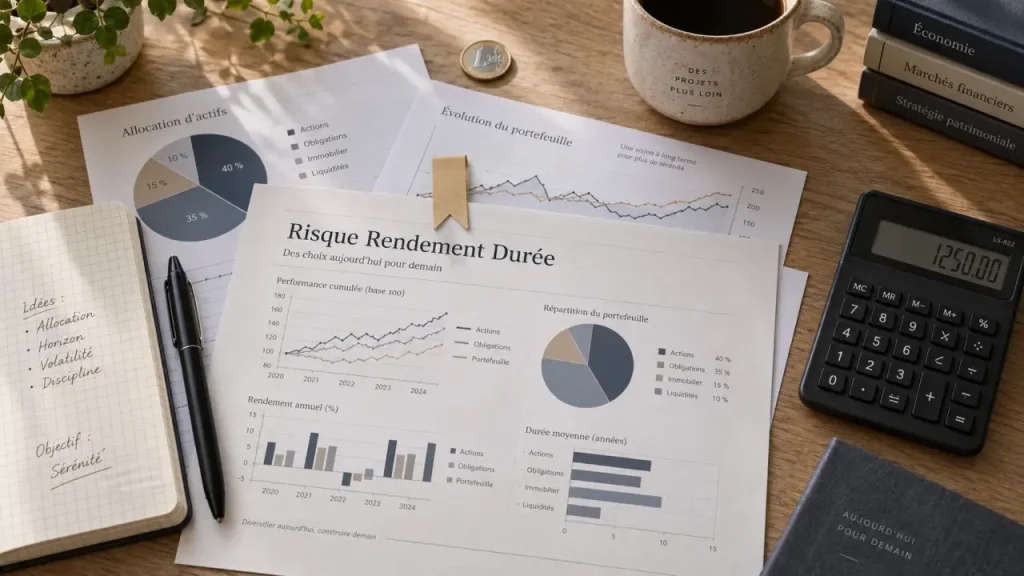
Cette étape évite une erreur fréquente : confondre capacité financière et tolérance au risque. Vous pouvez disposer de revenus confortables tout en étant mal à l’aise face à une baisse temporaire de votre portefeuille. À l’inverse, accepter la volatilité n’a de sens que si votre horizon vous permet d’attendre. Le triangle risque, rendement et durée doit rester lisible à chaque décision.
Mesurer le rendement réellement conservé
Le bon indicateur n’est pas seulement la performance affichée, mais le rendement net des investissements, après les frais de gestion, les frais d’entrée ou d’arbitrage éventuels, la fiscalité applicable et l’inflation. Des frais modestes en apparence peuvent peser sur la capitalisation au fil des années. Comparer les coûts, les conditions de sortie et la simplicité de suivi fait donc partie d’une optimisation sérieuse.
Construire une allocation qui ne dépend pas d’un seul scénario
L’allocation d’actifs correspond à la répartition de votre capital entre différentes familles de placements. Son rôle n’est pas de prévoir les marchés, mais de réduire le risque de concentration. Détenir plusieurs lignes qui réagissent toutes de la même façon à un événement économique ne crée pas une diversification efficace.
Comprendre le rendement et le risque des placements en actions — Découvrez comment la diversification et l’horizon de placement peuvent aider à mieux gérer les fluctuations et les risques des investissements en actions.
Diversifier par actifs, zones et moteurs de performance
Une diversification utile peut associer une poche de liquidités, des supports obligataires, des actions, de l’immobilier ou d’autres actifs selon le profil retenu. Elle peut aussi se jouer à l’intérieur d’une même classe d’actifs, avec plusieurs zones géographiques, secteurs d’activité et tailles d’entreprises. L’objectif est d’éviter qu’une crise locale, une réglementation sectorielle ou la difficulté d’une entreprise ait un effet disproportionné sur votre épargne.
| Levier | Ce qu’il cherche à éviter | Point de vigilance |
|---|---|---|
| Diversification par classes d’actifs | Une dépendance à un seul marché | Vérifier que les supports ne se recoupent pas excessivement |
| Diversification géographique | Un risque concentré sur un pays ou une devise | Tenir compte de l’exposition réelle des entreprises détenues |
| Diversification sectorielle | Une dépendance à une seule tendance économique | Ne pas confondre multiplication des lignes et diversification |
| Poche sécurisée | La vente forcée d’actifs volatils à court terme | Adapter son volume au besoin de disponibilité |
Face au relevé de votre portefeuille, ne regardez pas seulement la liste des produits détenus. Observez les risques qui se répètent derrière leurs étiquettes. Deux fonds différents peuvent être très exposés aux mêmes grandes entreprises, au même secteur technologique ou à la même zone économique. Cette lecture des expositions cachées permet de repérer une concentration qu’un relevé rempli de lignes peut masquer.
Choisir une méthode de gestion adaptée à votre implication
Une stratégie pertinente est aussi une stratégie que vous pouvez suivre sans prendre de décisions impulsives. Entre gestion active, gestion passive et accompagnement délégué, le choix dépend du temps disponible, de vos connaissances, des frais et du niveau de personnalisation attendu.
Gestion active ou passive : comparer la promesse, les coûts et le suivi
La gestion active cherche à sélectionner des titres ou à ajuster l’exposition selon l’analyse fondamentale, l’analyse technique ou une lecture des marchés. Elle peut convenir à des investisseurs qui recherchent une approche spécifique, mais elle demande de comprendre la stratégie suivie et les frais associés. La gestion passive vise généralement à reproduire l’évolution d’un indice ou d’un marché, avec une méthode plus standardisée.
Aucune approche n’est automatiquement supérieure dans toutes les situations. Une comparaison pertinente porte sur le niveau de frais, le benchmark utilisé, la diversification obtenue, les contraintes du support et votre objectif. Dans les deux cas, changer de stratégie après chaque mouvement de marché est rarement une méthode de pilotage. Cela peut surtout vous éloigner de l’allocation initialement définie.
Utiliser les outils sans leur déléguer vos décisions
Un simulateur de projet, un questionnaire de tolérance au risque ou un algorithme de profilage peuvent aider à clarifier les choix. Ils permettent notamment de visualiser l’effet d’une durée plus longue, d’un effort d’épargne régulier ou de frais différents. Ils ne remplacent toutefois pas l’analyse de votre situation : endettement, revenus variables, patrimoine existant, besoins familiaux et fiscalité peuvent modifier la décision.
Rééquilibrer sans transformer le suivi en agitation
Au fil du temps, les marchés font évoluer le poids de chaque actif. Une poche actions qui progresse fortement peut prendre une place plus grande que prévu et augmenter le risque global du portefeuille. Le rééquilibrage consiste à ramener progressivement l’allocation vers sa cible, en arbitrant ou en orientant les nouveaux versements vers les actifs devenus sous-pondérés.
Définir des règles de contrôle avant d’en avoir besoin
Un suivi annuel est souvent un bon point de départ pour vérifier l’écart entre l’allocation cible et l’allocation réelle. Il peut être complété par une règle de seuil : réexaminer le portefeuille lorsqu’une classe d’actifs s’éloigne sensiblement de son poids prévu. Ce cadre doit être défini à l’avance, plutôt que fixé en réaction à une actualité financière ou à une variation ponctuelle.
- Vérifiez si vos objectifs ou votre horizon ont changé.
- Contrôlez la répartition réelle entre actifs, secteurs et zones géographiques.
- Examinez les frais prélevés et les éventuels doublons de supports.
- Comparez la performance à l’objectif fixé, pas uniquement à un marché en hausse.
- Rééquilibrez avec mesure, en tenant compte des coûts et de la fiscalité.
Quand demander un regard extérieur sur ses placements
Un accompagnement peut être utile lors d’un changement de situation : vente d’un bien, héritage, départ à la retraite, création d’entreprise, évolution familiale ou constitution d’un patrimoine déjà diversifié. Le rôle d’un professionnel est d’aider à formuler une allocation, à étudier les conséquences fiscales et à organiser les priorités entre liquidité, protection et croissance.
Préparez cet échange avec la liste de vos contrats, les frais connus, vos échéances et vos objectifs. Vous pourrez ainsi évaluer plus clairement les recommandations reçues et distinguer une véritable gestion de portefeuille d’une simple juxtaposition de produits. L’optimisation des investissements devient plus solide lorsqu’elle repose sur une méthode compréhensible, révisable et alignée sur votre vie réelle.