Si vous recherchez des informations sur le certificate of deposit en France, il est essentiel de dissiper une confusion sémantique fréquente. Alors que ce terme désigne aux États-Unis un produit d’épargne grand public garanti par la FDIC, il correspond en France à un instrument financier professionnel bien plus spécifique : le Certificat de Dépôt Négociable (CDN). Ce titre de créance est un outil de gestion de trésorerie réservé aux entreprises et aux investisseurs qualifiés, loin des livrets d’épargne classiques.
Qu’est-ce qu’un certificat de dépôt négociable (CDN) ?
Le certificat de dépôt négociable est un titre de créance émis exclusivement par des établissements de crédit agréés en France. Il permet à une banque de se financer sur le marché monétaire auprès d’investisseurs disposant d’un excédent de trésorerie. Contrairement à un dépôt à terme standard, le CDN est matérialisé par un titre dématérialisé inscrit dans un système de règlement-livraison, tel qu’Euroclear France, ce qui facilite sa circulation.
Testez vos connaissances sur les certificats de dépôt
L’intérêt pour l’entreprise réside dans sa flexibilité. La durée de vie d’un CDN varie de 1 jour à 1 an, voire jusqu’à 2 ans dans certains cas, permettant un ajustement précis en fonction des besoins de trésorerie à court terme. Le rendement est déterminé à l’émission, soit par un taux fixe, soit par un prix d’émission décoté qui offre une rémunération implicite à l’échéance.
Comparatif : CD américain vs CDN français
La confusion entre les deux produits est naturelle, mais leurs caractéristiques diffèrent radicalement. Le tableau suivant permet de distinguer ces deux réalités financières.
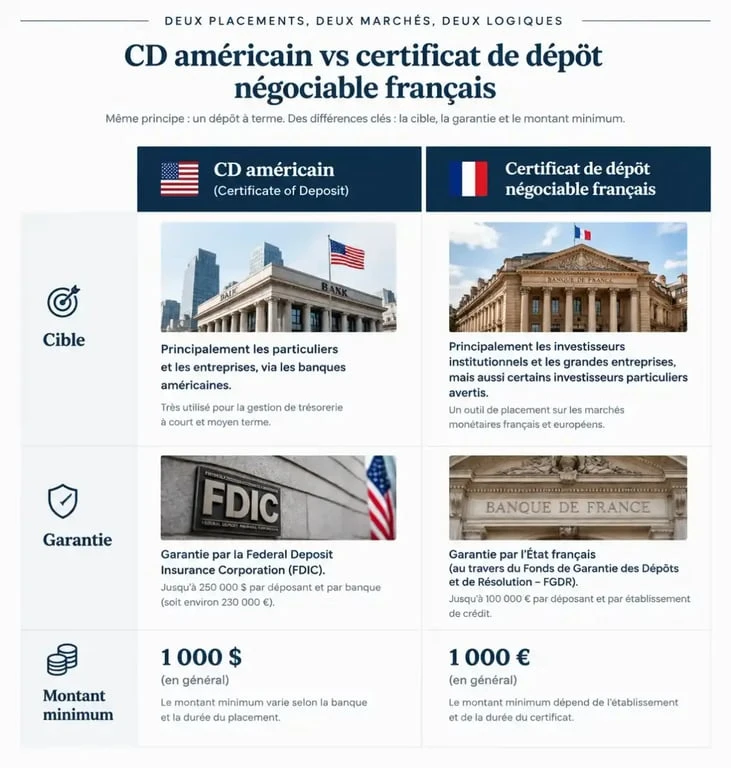
| Caractéristique | CD Américain (USA) | CDN Français (France) |
|---|---|---|
| Cible principale | Grand public | Professionnels/Investisseurs qualifiés |
| Garantie | FDIC (Fonds de garantie public) | Solvabilité de la banque émettrice |
| Montant minimum | Accessible (dès 1 000 $) | Élevé (150 000 € à 200 000 €) |
| Liquidité | Souvent bloqué jusqu’à échéance | Marché secondaire actif |
Fonctionnement et accès : les règles pour les entreprises
Pour investir dans un certificat de dépôt en France, une entreprise doit disposer d’un compte-titres professionnel. Le ticket d’entrée est significatif, se situant généralement entre 150 000 € et 200 000 € par opération. Ce montant élevé explique pourquoi ce produit est l’apanage des trésoreries structurées.
La liquidité sur le marché secondaire
L’un des atouts majeurs du CDN est sa négociabilité. Si une entreprise a besoin de mobiliser ses fonds avant l’échéance initiale, elle peut revendre son titre sur le marché secondaire. Cette liberté comporte un risque : si les taux du marché ont augmenté depuis l’émission, la revente peut entraîner une moins-value par rapport à la valeur nominale du titre.
La gestion de trésorerie
Dans une stratégie de gestion de trésorerie, le CDN agit comme un levier entre la recherche de rendement et le besoin de sécurité. Savoir quand laisser courir le titre jusqu’à son terme pour sécuriser le capital, ou anticiper une sortie pour saisir une opportunité plus rémunératrice, demande une lecture fine des courbes de taux. Cette agilité permet aux trésoriers de transformer des liquidités dormantes en actifs dynamiques, tout en conservant une vision claire sur la hiérarchie des risques de contrepartie bancaire.
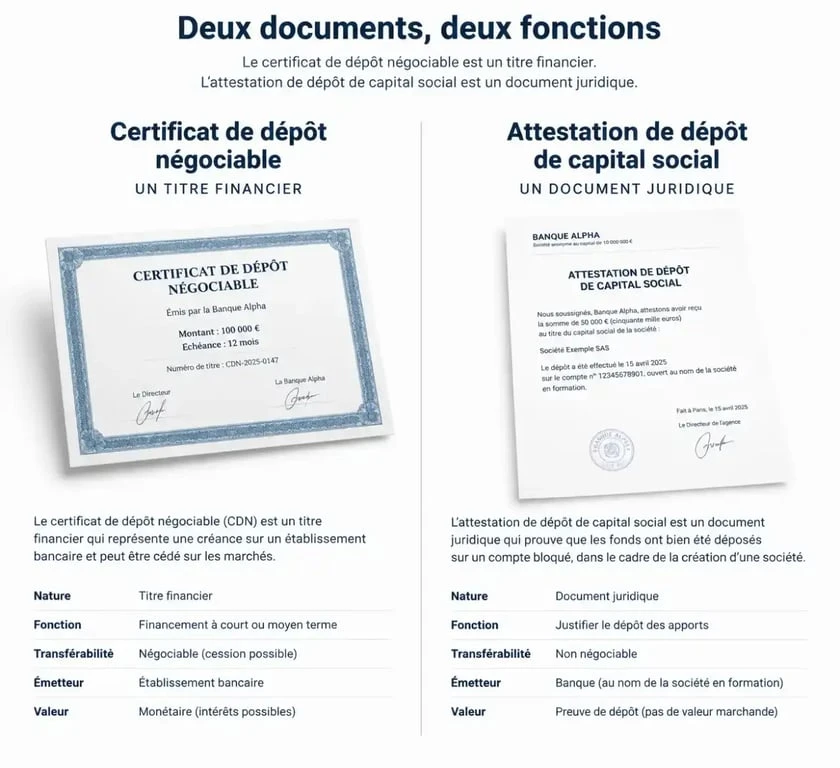
Attention à l’homonymie : ne confondez pas avec l’attestation de dépôt de capital
Il est fréquent que des entrepreneurs, lors de la création de leur société, recherchent un « certificat de dépôt » pour désigner l’attestation de dépôt de capital social. Il s’agit ici d’une formalité juridique obligatoire, délivrée par une banque ou un notaire, qui prouve que les fonds des associés ont été bloqués sur un compte dédié. Ce document n’a aucun lien avec le placement financier CDN décrit précédemment. Si votre besoin concerne la création de votre entreprise, tournez-vous vers votre notaire ou votre conseiller bancaire pour obtenir ce document certifié en 24h.
Règles de domiciliation des titres de créance : Article 322-46 de l’AMF — Consultez les obligations légales encadrant la convention entre émetteurs et établissements domiciliataires pour l’émission de titres de créance.
Avantages, risques et fiscalité pour l’entreprise
Le certificat de dépôt est une alternative sécurisée au billet de trésorerie ou au compte à terme, bénéficiant de la solidité des banques émettrices. Toutefois, le risque de contrepartie, bien que faible pour les grandes banques, reste présent.
Les avantages incluent une sécurité élevée, car les émetteurs sont réglementés par la Banque de France et l’AMF, ainsi qu’un rendement souvent supérieur aux comptes à terme classiques pour des durées équivalentes. Sur le plan fiscal, les intérêts perçus sont soumis à l’impôt sur les sociétés (IS) au taux normal. Pour les entreprises individuelles, ils sont intégrés aux bénéfices imposables à l’impôt sur le revenu (IR).
Il est recommandé de consulter votre expert-comptable pour valider la comptabilisation correcte de ces titres dans votre bilan annuel, notamment pour la gestion des écarts de conversion si le titre est libellé en devises étrangères.
Questions fréquentes sur les certificats de dépôt
Peut-on perdre de l’argent avec un certificat de dépôt ?
Si vous conservez le titre jusqu’à l’échéance, le capital est garanti par l’émetteur. En revanche, en cas de revente anticipée sur le marché secondaire, vous vous exposez aux fluctuations des taux d’intérêt, ce qui peut entraîner une perte en capital.
Le certificat de dépôt apparaît-il au bilan ?
Oui, ces titres sont inscrits dans les comptes annuels de l’entreprise, généralement au sein des valeurs mobilières de placement (VMP) ou des disponibilités, selon la durée résiduelle et l’intention de gestion de la trésorerie.
Quelles banques émettent des CDN ?
La quasi-totalité des grandes banques françaises et des établissements de crédit agréés émettent des certificats de dépôt pour financer leurs activités de marché. Il convient de contacter votre chargé d’affaires bancaire pour connaître les émissions disponibles.