Oui, il est possible d’ouvrir un compte bancaire en France avec un passeport étranger en cours de validité. Toutefois, le passeport prouve votre identité, mais il ne suffit pas toujours à établir votre adresse, votre droit au séjour ou votre situation fiscale. Le choix de la solution dépend surtout de votre résidence, de l’urgence d’obtenir un RIB et des services dont vous avez réellement besoin.
Le passeport étranger permet-il réellement d’ouvrir un compte ?
Un passeport étranger valide est généralement accepté comme pièce d’identité pour ouvrir un compte. La banque reste néanmoins libre d’évaluer le dossier, dans le respect de ses obligations de vérification de l’identité et de lutte contre le blanchiment. Elle peut donc demander des documents complémentaires avant d’accepter la relation bancaire.
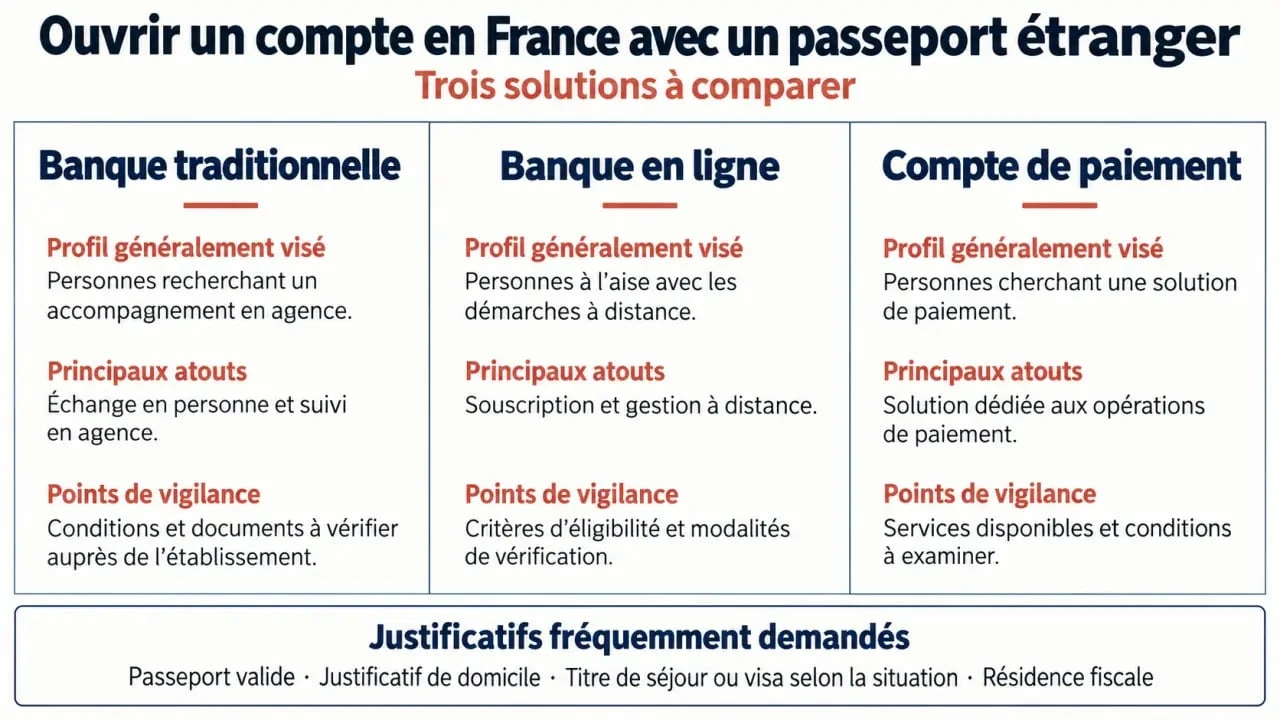
Dans la pratique, une personne étrangère qui réside en France avec une adresse stable accède plus facilement à un compte courant classique. Un non-résident peut aussi déposer une demande, mais les conditions d’acceptation sont souvent plus strictes et l’offre proposée peut être limitée. La nationalité n’est pas le seul critère : la résidence physique, la résidence fiscale et la cohérence du projet d’ouverture comptent également.
Un compte bancaire peut servir à recevoir un salaire, payer un loyer ou percevoir certaines aides. Il faut toutefois distinguer le compte courant, ouvert auprès d’une banque et susceptible d’inclure des services étendus, du compte de paiement. Ce dernier permet couramment de recevoir et d’émettre des virements, d’utiliser une carte et d’obtenir un RIB français, sans proposer nécessairement de découvert, de chéquier ou de crédit.
Préparer les documents avant de faire la demande
Un dossier clair évite les échanges inutiles et limite le risque qu’une demande reste en attente. Les exigences varient selon l’établissement, mais certains justificatifs reviennent souvent :
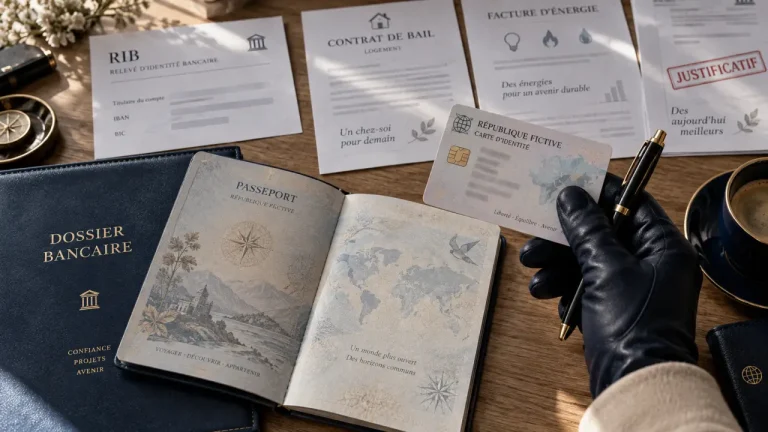
- un passeport étranger valide, lisible et non expiré ;
- un justificatif de domicile récent, comme un bail, une facture d’énergie ou une attestation d’hébergement accompagnée des pièces de l’hébergeant, selon les règles de l’établissement ;
- un titre de séjour ou un visa lorsque votre situation le requiert ;
- un justificatif d’activité ou de revenus, parfois demandé pour un compte bancaire classique ;
- des informations sur votre résidence fiscale et, le cas échéant, votre numéro fiscal étranger.
Lorsque l’adresse n’est pas encore stabilisée
C’est souvent le principal obstacle à l’arrivée en France. Une réservation d’hôtel, une adresse temporaire ou une simple adresse professionnelle ne sont pas automatiquement acceptées comme justificatif de domicile. Avant de choisir une offre, vérifiez précisément les documents admis. Une attestation d’hébergement peut convenir si vous vivez chez un proche et si celui-ci peut fournir son propre justificatif de domicile ainsi qu’une pièce d’identité.
Le justificatif d’adresse ne se réduit pas à une formalité ajoutée au passeport. Il relie le titulaire à un pays de résidence et à une situation fiscale. La banque vérifie ainsi où vous joindre, mais aussi dans quel cadre déclaratif elle doit vous identifier. Préparer ce document dès votre arrivée évite de reprendre le dossier après la validation de votre logement.
Étudiants, salariés et ressortissants américains
Un étudiant étranger peut présenter son passeport, son justificatif d’adresse et, selon les cas, son certificat de scolarité ou son titre de séjour. Un salarié nouvellement arrivé peut ajouter son contrat de travail ou une attestation de l’employeur. Ces documents ne remplacent pas toujours la preuve d’adresse, mais ils permettent de mieux comprendre la situation du demandeur.
Les citoyens américains font souvent l’objet de contrôles supplémentaires liés à FATCA, le dispositif de déclaration fiscale américain. Certaines banques acceptent ces dossiers, tandis que d’autres préfèrent ne pas les traiter en raison des formalités associées. Il est préférable de signaler sa nationalité et sa résidence fiscale dès le départ plutôt que de multiplier les demandes incomplètes.
Choisir la solution adaptée à votre situation
La rapidité n’est pas le seul critère. Un compte obtenu rapidement peut répondre à un besoin de paiement immédiat, sans remplacer un compte bancaire complet si vous prévoyez un séjour durable, un crédit ou une épargne. Comparez les conditions d’entrée, les fonctionnalités et les limites avant de transmettre vos documents.
| Solution | Pour qui ? | Atouts | Points de vigilance |
|---|---|---|---|
| Banque de réseau | Résidents avec un dossier stable | Conseiller, compte courant et services bancaires étendus | Rendez-vous, justificatifs plus nombreux et délais variables |
| Banque en ligne | Profils déjà bien documentés et autonomes | Parcours à distance et gestion numérique | Conditions d’éligibilité parfois strictes et contrôle automatisé |
| Compte de paiement | Nouveaux arrivants ou personnes ayant besoin rapidement de moyens de paiement | RIB, carte et virements selon l’offre, avec une démarche souvent simplifiée | Pas toujours de découvert, de crédit ou de chéquier |
Banque classique : privilégier la stabilité
Si vous vivez durablement en France, une banque de réseau peut être pertinente pour centraliser votre salaire, vos prélèvements, votre épargne et vos projets futurs. Prenez rendez-vous avec un dossier complet et présentez simplement votre situation : arrivée récente, emploi, études ou statut de non-résident. Cette cohérence facilite l’examen des pièces.
La banque classique convient surtout aux personnes qui recherchent une relation suivie et des services plus larges. Elle demande toutefois davantage de justificatifs et peut prendre plus de temps pour analyser un dossier récent ou atypique.
Compte de paiement : utile, mais à examiner dans le détail
Un compte de paiement peut convenir lorsqu’il faut un RIB français pour recevoir un virement ou régler les dépenses courantes. Beaucoup fonctionnent avec une autorisation systématique : chaque paiement est accepté uniquement si le solde est suffisant. Ce fonctionnement aide à maîtriser son budget, mais exclut le découvert autorisé et peut limiter certains usages.
Cette solution répond donc surtout à un besoin immédiat. Avant de souscrire, vérifiez les possibilités de virement, de retrait, de prélèvement et de dépôt d’espèces prévues par l’offre. Un compte de paiement ne fournit pas nécessairement les mêmes services qu’un compte courant bancaire.
Faire une demande efficace sans multiplier les refus
Commencez par déterminer votre besoin prioritaire : recevoir votre salaire rapidement, payer vos dépenses pendant les premières semaines ou installer une relation bancaire à long terme. Cette réponse orientera le type d’établissement et les justificatifs à réunir.
- Vérifiez la validité du passeport et numérisez toutes les pages demandées, sans zone coupée.
- Rassemblez une preuve d’adresse conforme aux critères de l’offre visée.
- Préparez vos informations de résidence fiscale et votre titre de séjour si vous en possédez un.
- Comparez les services inclus : virements, carte, retraits, dépôt d’espèces, prélèvements et découvert.
- Déposez uniquement des demandes cohérentes avec votre profil pour éviter des refus successifs difficiles à expliquer.
Les formulaires en ligne peuvent sembler plus simples, mais ils acceptent rarement les documents atypiques. Si votre situation est récente ou complexe, un rendez-vous en agence permet parfois de présenter les pièces et d’expliquer une attestation d’hébergement, un visa ou un contrat de travail.
Avant de valider la demande, relisez les informations liées à votre adresse et à votre résidence fiscale. Une incohérence entre le formulaire, le passeport et les justificatifs peut entraîner une demande de complément ou un blocage du dossier.
En cas de refus : activer le droit au compte
Un refus ne signifie pas que vous ne pourrez jamais disposer d’un compte. Si vous résidez en France, le droit au compte peut offrir un recours. Il vise à permettre l’accès aux services bancaires de base lorsqu’une personne rencontre des refus d’ouverture.
Conservez la lettre de refus de la banque ou demandez-la si elle ne vous est pas remise. Vous pouvez ensuite vous adresser à la Banque de France pour engager la procédure. Une banque sera alors désignée pour ouvrir un compte assorti des services bancaires de base. Cette solution ne garantit pas tous les produits d’une offre commerciale, notamment le découvert ou le crédit, mais elle permet de retrouver un accès essentiel aux opérations du quotidien.
En parallèle, vérifiez si un compte de paiement répond à votre besoin immédiat. L’essentiel est de ne pas confondre vitesse d’ouverture et étendue des services. Choisissez une solution compatible avec votre statut, vos revenus et la durée prévue de votre installation en France.