Rémunération du compte courant d'associé : taux, fiscalité et stratégie pour le dirigeant
Le compte courant d'associé (CCA) est un levier financier stratégique qui permet aux associés de financer leur société tout en percevant des intérêts. Bien plus qu'un simple outil de dépannage pour la trésorerie, sa mise en place répond à des règles fiscales et juridiques précises qu'il convient de maîtriser pour sécuriser l'opération et éviter tout risque de requalification.
Qu'est-ce que la rémunération d'un compte courant d'associé ?
Lorsqu'un associé avance des fonds à sa société, cette somme est enregistrée au passif du bilan, dans les dettes financières. Contrairement à un apport en capital qui augmente la valeur nominale des parts sociales, l'avance en compte courant demeure une créance de l'associé sur l'entreprise. La rémunération de ce compte consiste à verser des intérêts à l'associé en contrepartie de cette mise à disposition de fonds.
Il est nécessaire de distinguer cette opération d'un apport en capital. Le capital social stabilise les fonds propres sur le long terme, tandis que l'avance en compte courant offre une plus grande flexibilité. Elle permet de répondre à un besoin ponctuel ou durable de trésorerie sans recourir aux formalités lourdes d'une augmentation de capital ou aux frais bancaires classiques.
La rémunération est-elle obligatoire ?
Le caractère obligatoire de la rémunération dépend de la nature de l'apporteur. Si l'associé est une personne physique, la rémunération est facultative. Vous pouvez choisir de ne pas percevoir d'intérêts, ce qui constitue une aide indirecte à la société. Aucune obligation légale ne vous contraint à vous verser ces intérêts.
Taux plafond de déduction des intérêts d'emprunt (IS) — Consultez les règles officielles du BOFIP concernant la limitation du taux d'intérêt déductible pour les entreprises soumises à l'impôt sur les sociétés.
En revanche, si l'apporteur est une personne morale, comme une holding prêtant à sa filiale, la situation diffère. L'administration fiscale considère souvent comme un acte anormal de gestion le fait de renoncer à des intérêts sur des sommes prêtées. En l'absence de rémunération, le fisc peut réintégrer des intérêts théoriques dans le résultat imposable de la société prêteuse, estimant qu'elle s'est appauvrie sans justification économique.
Quel taux d'intérêt appliquer ?
Le taux d'intérêt peut être fixé librement par les statuts ou par une convention de compte courant, à condition de ne pas être excessif. Pour que ces intérêts soient déductibles du résultat fiscal de la société, ils doivent toutefois respecter un plafond fixé par l'administration fiscale.
Ce taux plafond déductible correspond à la moyenne annuelle des taux effectifs pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d'une durée initiale supérieure à deux ans. Ce taux est mis à jour périodiquement.
Le mécanisme du taux plafond
Si vous fixez un taux supérieur au plafond, la fraction d'intérêts excédentaire n'est pas déductible du bénéfice imposable de la société. Elle est soumise à l'impôt sur les sociétés (IS) au niveau de l'entreprise, tout en étant imposée au niveau de l'associé. Il est donc recommandé de se référer au taux en vigueur à la date de clôture de l'exercice pour optimiser la charge fiscale.
La mise en place d'une convention de compte courant formalise la réalité économique de la transaction. Ce document renforce la transparence vis-à-vis des partenaires bancaires et justifie la nature des mouvements de trésorerie. Cette rigueur administrative rassure les tiers sur la gestion de l'entreprise et facilite l'accès aux financements externes, évitant toute confusion entre patrimoine personnel et professionnel.
Fiscalité des intérêts perçus : comment sont-ils imposés ?
La fiscalité varie selon le statut de l'associé qui perçoit les intérêts :
Pour une personne physique, les intérêts sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %, composé de 12,8 % d'impôt sur le revenu et de 17,2 % de prélèvements sociaux. Il est possible d'opter pour le barème progressif de l'impôt sur le revenu si cette option est plus avantageuse.
Pour une personne morale, les intérêts perçus constituent des produits financiers imposables à l'IS au taux normal ou réduit en vigueur.
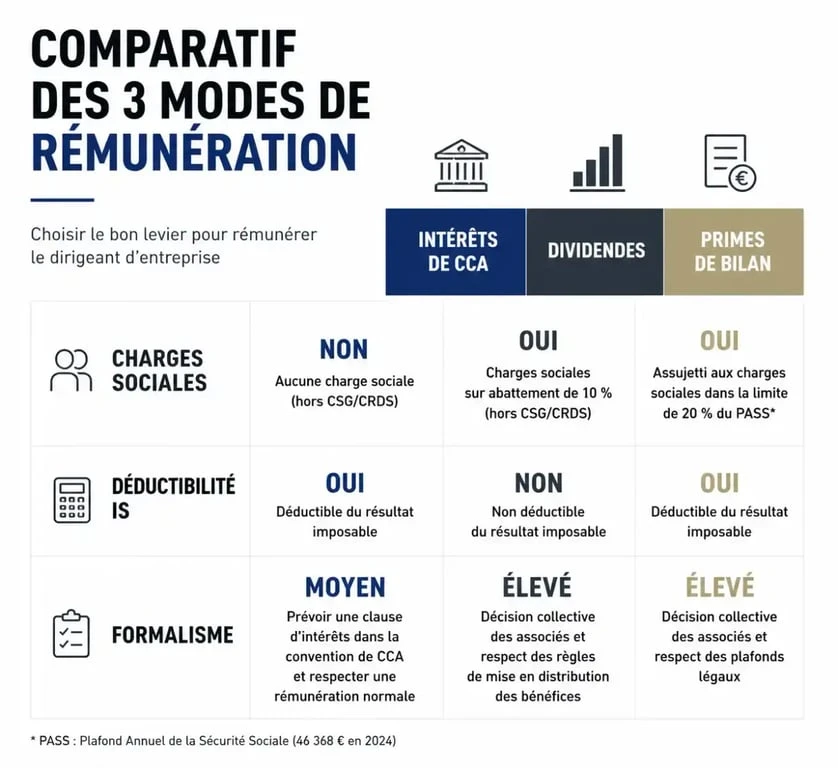
Rémunération du CCA vs dividendes et primes
Le compte courant d'associé présente des avantages comparatifs face aux dividendes ou aux primes de bilan. Contrairement aux primes, les intérêts de compte courant ne sont pas soumis aux cotisations sociales pour le dirigeant associé, ce qui représente une économie substantielle.
| Mode de rémunération | Charges sociales | Déductibilité IS |
|---|---|---|
| Intérêts de CCA | Non | Oui (dans la limite du plafond) |
| Dividendes | Non (hors cas spécifiques) | Non |
| Primes de bilan | Oui | Oui |
Cas particuliers : compte débiteur, blocage et succession
Le compte courant d'associé ne doit jamais être débiteur dans une SARL ou une SA, car cela s'apparente à un prêt illicite de la société vers l'associé, passible de sanctions pénales. Dans une SAS, cette interdiction est plus souple mais reste déconseillée pour éviter toute requalification en abus de biens sociaux.
La convention de blocage est un outil utile pour sécuriser la trésorerie de l'entreprise : l'associé s'engage à ne pas retirer ses fonds pendant une durée déterminée. Ces sommes sont alors assimilées à des quasi-fonds propres, ce qui rassure les banques lors d'une demande de prêt. En cas de succession ou de divorce, le compte courant constitue un actif patrimonial qui doit être pris en compte dans la liquidation de la communauté ou le calcul de l'actif successoral.