Père riche, père pauvre : un avis favorable pour débuter, pas pour apprendre à investir
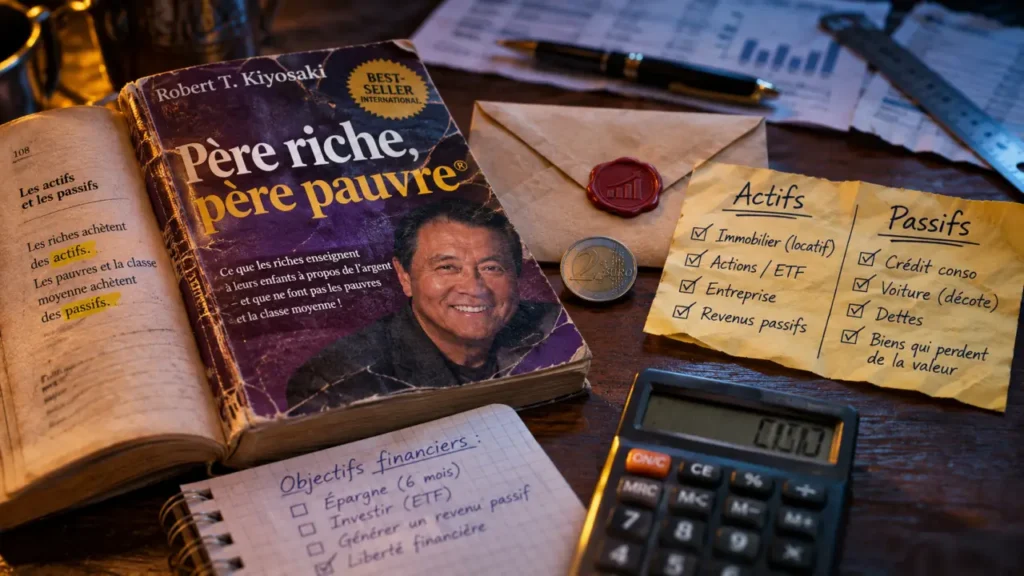
Père riche, père pauvre de Robert T. Kiyosaki mérite surtout d’être lu pour amorcer une réflexion sur l’argent. Accessible et stimulant pour certains débutants, il déçoit davantage les lecteurs qui attendent une méthode d’investissement précise. Notre avis : une porte d’entrée intéressante en éducation financière, à condition de ne pas confondre déclic personnel et compétence financière.
Un livre qui change les questions plus qu’il ne fournit les réponses
L’ouvrage oppose deux modèles de rapport à l’argent, incarnés par le « père riche » et le « père pauvre ». Ce dispositif narratif rend les idées faciles à suivre : au lieu d’aborder la finance comme une succession de définitions, il invite à interroger ses habitudes, ses dépenses et la manière dont on construit ses revenus.
Son intérêt tient notamment à ce déplacement du regard. Gagner davantage ne suffit pas nécessairement à améliorer durablement sa situation si les dépenses augmentent au même rythme. Réfléchir à ce que l’on conserve, possède et finance peut donc constituer un premier pas utile. Le livre donne envie d’explorer ces sujets, sans pour autant fournir toutes les connaissances nécessaires pour agir.
Cette distinction explique une grande partie des avis contrastés. Un novice peut découvrir des questions qu’il ne s’était jamais posées. Un lecteur déjà familiarisé avec l’épargne et l’investissement risque, lui, de trouver le propos élémentaire. La valeur de la lecture dépend beaucoup du point de départ et des attentes.
Il faut donc le situer à la frontière de l’initiation financière et du développement personnel, plutôt que dans la catégorie des manuels techniques. Son apport potentiel relève d’abord de la motivation et de la compréhension générale.
Actifs, passifs et revenus : les notions utiles, avec leurs nuances
Regarder ce que ses possessions coûtent ou rapportent
La distinction entre actifs et passifs figure parmi les idées les plus souvent retenues par les lecteurs. Dans l’approche vulgarisée associée au livre, l’attention porte sur ce qui fait entrer de l’argent et ce qui en fait sortir. Cette grille aide à ne pas confondre possession visible et amélioration réelle de sa situation financière.
Elle demande toutefois une précision : ce raccourci pédagogique ne remplace pas les définitions comptables. Un bien peut être un actif tout en générant des dépenses. Un logement, par exemple, possède une valeur patrimoniale, mais implique aussi des charges, de l’entretien et éventuellement un crédit. Pour juger un projet, il faut examiner l’ensemble plutôt que s’arrêter à une étiquette.
Passer de l’idée séduisante au calcul complet
Le livre peut encourager à réfléchir à la création d’actifs et à la diversification des revenus. Mais identifier une possibilité de revenu ne permet pas encore de connaître sa rentabilité. Les frais, la fiscalité, les pertes possibles, le temps consacré et la disponibilité de l’argent doivent aussi entrer dans le raisonnement.
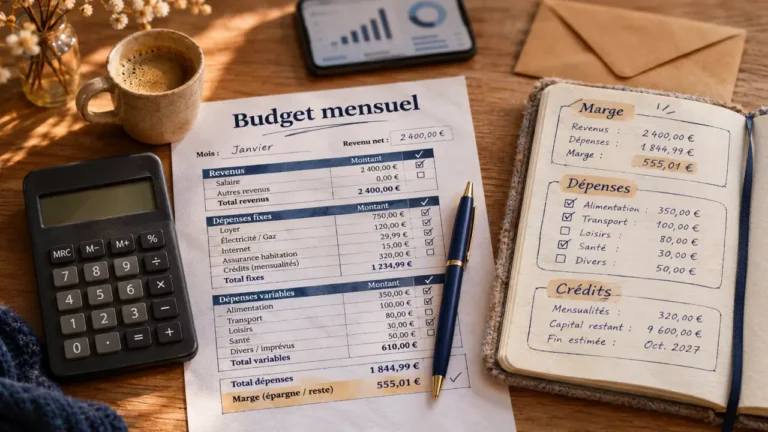
Entre une idée financière et son application, le budget joue le rôle d’un joint d’étanchéité : il empêche les imprévus de transformer un projet séduisant en difficulté quotidienne. Avant d’immobiliser de l’argent, demandez-vous ce qui se passerait si le revenu attendu s’interrompait alors que les mensualités et les charges continuaient. Ce test de résistance révèle souvent davantage qu’une simple projection de gains.
Les réserves qui comptent vraiment avant l’achat
Une simplicité qui peut devenir répétitive
Plusieurs critiques soulignent des répétitions et des arguments simplifiés. Pour un débutant, revenir sur une même idée peut faciliter sa mémorisation. Pour un lecteur déjà initié, cela peut donner l’impression que le livre avance peu. Il est donc possible de reconnaître son efficacité pédagogique tout en trouvant son contenu trop étiré.
Le ton peut également diviser. L’opposition entre les deux figures paternelles rend le message lisible, mais elle peut paraître réductrice. Une réserve exprimée sur le blog Vivre avec moins concerne notamment la place accordée à la richesse monétaire. La sécurité, le temps libre ou l’intérêt du travail restent aussi des critères légitimes de réussite personnelle.
Une inspiration n’est pas une validation des conseils
Les témoignages enthousiastes décrivent parfois un changement de perspective important. Ils ne démontrent pas pour autant qu’une stratégie évoquée serait rentable ou adaptée à tous. De même, les avis négatifs ne suffisent pas à invalider chaque idée du livre : il faut distinguer appréciation de lecture et évaluation financière.
Les critiques de lecteurs ne constituent pas une vérification indépendante des conseils de l’auteur. Ne prenez donc pas une décision d’endettement ou d’investissement sur la seule force du récit. Un conseil doit être confronté à votre situation, aux règles applicables et aux risques concrets. Pour apprendre à comparer des placements ou calculer une rentabilité, un support spécialisé sera plus approprié.
Des avis contrastés à lire autrement qu’à travers une moyenne
Babelio affichait une note de 3,7/5 sur 1,0K notes dans le relevé considéré. Cet indicateur situe l’accueil du livre, mais ne mesure ni la validité de ses conseils ni son utilité pour votre profil. Les notes évoluent ; mieux vaut lire les arguments qui les accompagnent que s’en tenir au score.
Sur Fnac, les témoignages considérés comprennent des notes de 4 et 5 sur 5, avec plusieurs mentions « Achat vérifié ». Ce statut renseigne sur l’achat, pas sur une expertise financière. La fiche concerne l’édition du 20e anniversaire : vérifiez aussi l’édition commentée lorsque vous comparez des retours.
La discussion sur Finary valorise surtout l’accessibilité du livre, tout en reconnaissant son caractère non technique. Les critiques plus développées de Babelio et de Vivre avec moins permettent de mieux comprendre les réserves sur les répétitions et les raccourcis.
Cette synthèse rapproche ces appréciations sans en faire une note globale artificielle. Pour décider, cherchez surtout un avis dont les attentes ressemblent aux vôtres : découvrir la finance, retrouver de la motivation ou apprendre concrètement à investir ne sont pas le même besoin.
Lire, emprunter ou acheter : le choix selon votre objectif
| Votre profil | Intérêt probable | Choix conseillé |
|---|---|---|
| Débutant en éducation financière | Vocabulaire accessible et réflexion sur les habitudes | Lecture pertinente avec un regard critique |
| Lecteur déjà initié | Quelques rappels, mais peu de profondeur technique | Emprunt ou lecture d’un extrait avant achat |
| Personne cherchant une méthode d’investissement | Contenu insuffisant pour construire une stratégie | Privilégier un manuel spécialisé |
| Lecteur cherchant un déclic | Potentiel stimulant, sans résultat garanti | Lire puis approfondir les sujets utiles |
Si vous hésitez, l’emprunt constitue un bon compromis. Quelques chapitres permettent d’évaluer si la narration vous aide à réfléchir ou si les répétitions vous freinent. Acheter le livre se justifie surtout si vous appréciez cette forme de vulgarisation et souhaitez y revenir.
Pour prolonger la lecture, CASHFLOW Quadrant et Increase Your Financial IQ sont mentionnés dans la discussion Finary. Rester dans la série Rich Dad n’est toutefois pas indispensable : choisir ensuite une ressource consacrée au budget, au risque ou à un placement précis peut mieux répondre à votre besoin.
Le verdict reste favorable pour une initiation, réservé pour un apprentissage pratique. Le meilleur résultat à attendre n’est pas une promesse de richesse, mais des questions plus précises sur votre argent — puis la volonté d’en vérifier les réponses avant d’agir.