Coach financier pour particulier : retrouver un budget lisible sans déléguer son argent
Vous terminez le mois sans savoir où est passé votre argent, ou vous repoussez un projet faute d’épargne ? Un coach financier pour particulier peut vous aider à comprendre vos comptes et à construire une organisation tenable. Avant de payer un accompagnement, vérifiez toutefois trois points : le problème qu’il traite, ce que vous recevrez concrètement et le coût total. Un bon coaching vise votre autonomie, pas une dépendance au coach.
Identifier votre besoin avant de choisir un professionnel
Le coaching budgétaire consiste à analyser vos finances personnelles, définir des priorités et installer des habitudes adaptées à votre quotidien. Il peut concerner un salarié, un couple, un étudiant ou un indépendant dont les revenus fluctuent. Il ne suppose ni patrimoine important ni mauvaise gestion : un changement familial ou professionnel suffit parfois à déséquilibrer une organisation jusque-là efficace.
L’accompagnement est particulièrement pertinent lorsque vous connaissez vos difficultés, mais ne parvenez pas à agir seul : découverts répétés, dépenses difficiles à anticiper, crédits mal recensés, absence d’épargne ou désaccords dans le couple. Le coach apporte une méthode et un regard extérieur, sans décider à votre place.
| Votre besoin prioritaire | L’interlocuteur à envisager |
|---|---|
| Organiser les dépenses et suivre un budget | Coach budgétaire ou accompagnement associatif |
| Discuter de frais bancaires ou d’un crédit existant | Conseiller bancaire, avec préparation éventuelle par le coach |
| Obtenir une recommandation personnalisée de placement | Professionnel disposant du statut adapté au conseil demandé |
| Faire face à des dettes devenues impossibles à rembourser | Point conseil budget, travailleur social ou Banque de France selon la situation |
Le titre de coach financier ne suffit pas à autoriser toutes les activités financières. Si le prestataire recommande un placement, propose un crédit ou commercialise une assurance, vérifiez les habilitations correspondant à cette activité. L’apprentissage de la gestion du budget et la vente de produits financiers doivent être clairement distingués.
Ce que les séances doivent produire, au-delà des conseils
Un diagnostic qui tient compte des dépenses oubliées
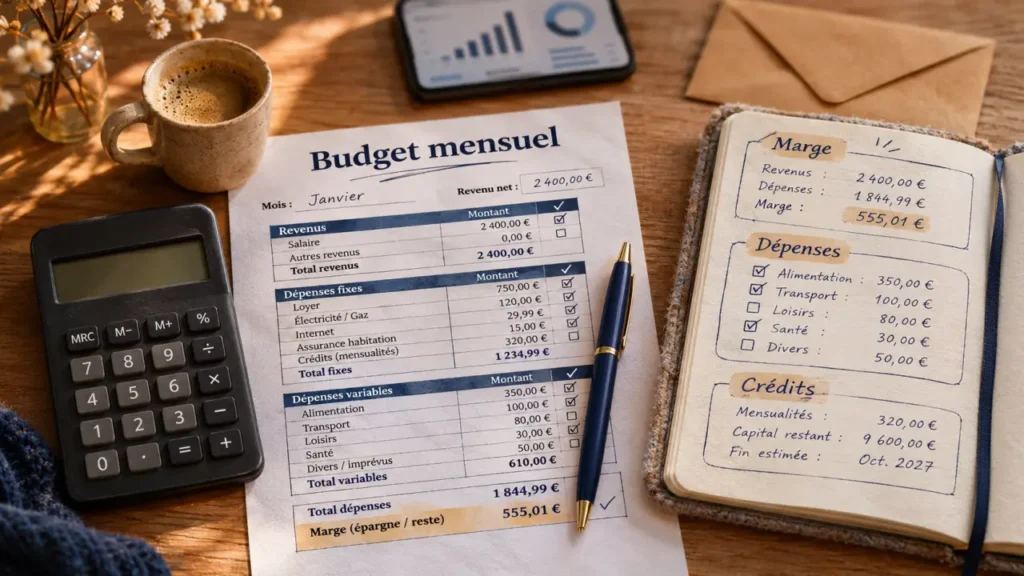
Le premier travail consiste à rapprocher revenus, charges fixes, dépenses courantes, dettes et échéances à venir. Préparez vos relevés récents, vos mensualités de crédit et les factures importantes. Les dépenses annuelles doivent aussi apparaître : un budget apparemment équilibré peut devenir déficitaire dès qu’arrivent une assurance, des frais scolaires ou une réparation.
Trouvez un organisme de microcrédit près de chez vous — Consultez l’annuaire officiel de la Banque de France pour identifier les acteurs du microcrédit personnel et leurs coordonnées.
Le diagnostic doit également intégrer votre réalité : revenus irréguliers, personnes à charge, santé, mobilité ou frais professionnels. Une méthode identique pour tous, fondée uniquement sur des pourcentages de dépenses, risque de manquer sa cible. Le document utile est celui qui explique votre marge réelle, pas celui qui présente le plus de graphiques.
Un plan d’action limité et un suivi utilisable
À l’issue du bilan, vous devez pouvoir nommer les prochaines actions : modifier une date de prélèvement, provisionner une charge annuelle, contacter un créancier ou fixer une enveloppe de dépenses. Mieux vaut quelques décisions réalisables qu’une longue liste d’interdictions. Le suivi peut prendre la forme d’un tableur, d’un carnet ou d’une application que vous savez utiliser seul.
Une organisation budgétaire fonctionne comme une membrane : elle doit laisser circuler l’argent nécessaire au quotidien tout en protégeant les sommes réservées aux échéances. Séparer visuellement l’argent « disponible » de l’argent « déjà engagé » évite de prendre un solde bancaire positif pour un pouvoir d’achat réel. Selon vos usages et les frais éventuels, cette séparation peut rester purement comptable, sans multiplier les comptes.
Les rendez-vous suivants servent à confronter le plan à la vie réelle. Une dépense imprévue n’est pas une faute : elle permet d’ajuster les provisions ou le rythme d’épargne. À distance comme en présentiel, demandez quelle synthèse vous sera remise et quel soutien existe entre les séances.
Comparer le prix et les garanties avant de s’engager
Il n’existe pas de tarif unique à appliquer à tous les coachings. Le prix dépend notamment du bilan, du nombre de rendez-vous et du suivi inclus. Sans proposition précise, une séance isolée et un forfait ne sont pas comparables. Demandez un devis indiquant le montant total à payer, plutôt qu’un simple prix d’appel.
- Contenu : bilan initial, plan écrit, outils et points de suivi réellement inclus.
- Format : durée des séances, fréquence, visioconférence ou présentiel.
- Conditions : annulation, report, paiement échelonné et arrêt de l’accompagnement.
- Rémunération : honoraires seuls ou commissions liées à des produits recommandés.
- Limites : prestations exclues et orientation vers d’autres professionnels si nécessaire.
Interrogez aussi le coach sur sa formation, son expérience des situations proches de la vôtre et sa méthode. Une certification affichée mérite une explication : organisme délivrant, compétences évaluées et portée réelle. Des témoignages peuvent éclairer la relation de travail, mais ne prouvent pas que vous obtiendrez les mêmes économies.
La confidentialité doit être concrète. Demandez quels documents sont nécessaires, comment ils sont transmis, qui peut les consulter et quand ils seront supprimés. Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation. Pour un simple bilan, privilégiez des documents limités aux informations utiles et masquez les données sans rapport avec la mission.
Enfin, si vos ressources ne permettent pas de financer une prestation, recherchez d’abord un Point conseil budget ou une aide associative gratuite. Ajouter une dépense d’accompagnement à un budget déjà en urgence n’est pas toujours la bonne priorité.
Mesurer les progrès sans croire aux économies garanties
Un coaching peut améliorer la visibilité sur les comptes, la régularité du suivi et la préparation des dépenses. Il ne peut pas garantir un montant d’économies, effacer une dette ou compenser durablement des revenus insuffisants. Une promesse d’enrichissement rapide ou de rendement assuré doit vous alerter.
Pour évaluer l’accompagnement, choisissez au départ quelques indicateurs adaptés à votre situation :
- le nombre de passages à découvert et les frais associés ;
- les factures payées à temps et les échéances anticipées ;
- la somme réellement disponible après les dépenses engagées ;
- la régularité d’une épargne soutenable, même modeste ;
- votre capacité à mettre à jour le budget sans assistance.
Prenons un exemple fictif : une personne épargne en début de mois puis reprend systématiquement cet argent pour payer ses charges annuelles. Le progrès ne consiste pas forcément à augmenter le virement d’épargne. Il peut d’abord s’agir de distinguer les provisions pour factures de l’épargne destinée aux imprévus. Le solde paraît moins flatteur, mais la situation devient plus lisible et plus stable.
Le rapport à l’argent mérite aussi d’être abordé sans jugement : achats de compensation, peur de consulter les comptes ou difficulté à parler des dépenses en couple. Le coach peut aider à repérer ces habitudes, sans se substituer à un professionnel de santé lorsque la souffrance dépasse la question budgétaire.
Avant de réserver, formulez votre demande en une phrase concrète : « anticiper mes charges avec des revenus variables » ou « arrêter les découverts récurrents ». Demandez ensuite au prestataire sa méthode, ses livrables et son devis. Le bon accompagnement est celui dont vous comprenez l’utilité, le coût et la fin prévue.