Retraite au Maroc : fiscalité des pensions, 183 jours et réductions de 80 % ou 55 %
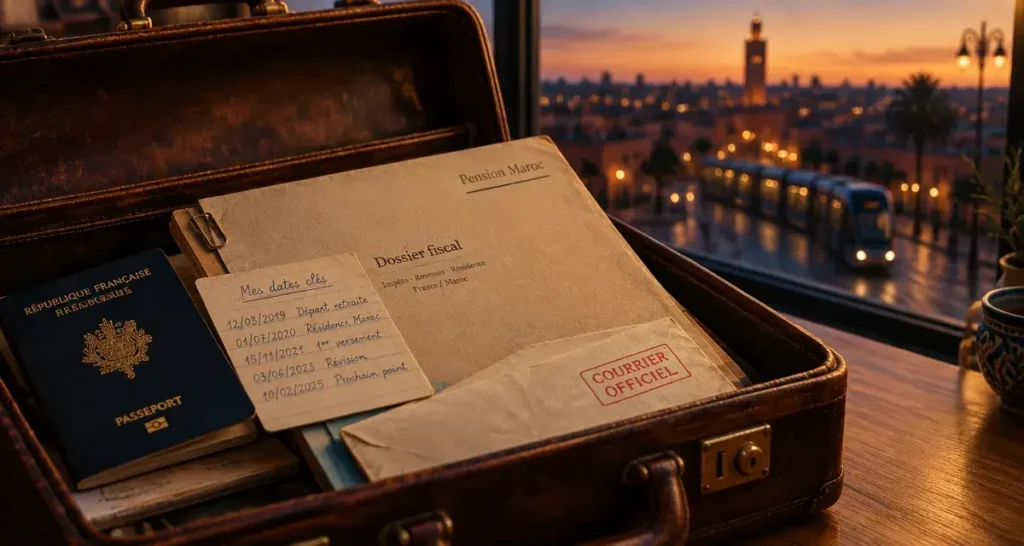
Une pension française perçue depuis le Maroc n'est pas imposée au hasard : tout dépend de votre résidence fiscale, de la nature de la pension et de la manière dont elle est versée. Avant de comparer les loyers de Marrakech et d'Agadir, il faut donc comprendre où votre retraite sera taxée, ce que la convention franco-marocaine change et quelles démarches conditionnent les avantages.
Où est imposée votre pension quand vous vivez au Maroc ?
La résidence fiscale, point de départ de tout
La règle de base est simple : c'est la résidence fiscale qui oriente l'imposition. Au Maroc, on est considéré comme résident fiscal lorsque l'on y séjourne plus de 183 jours, de manière continue ou non, ou lorsque le foyer d'habitation et le centre des intérêts y sont installés. Les 183 jours sont donc un repère, pas une garantie : il faut aussi regarder où se trouvent votre logement, votre famille et vos principaux intérêts.
Le rôle de la convention fiscale franco-marocaine
La convention fiscale entre la France et le Maroc a pour but d'éviter la double imposition. Elle répartit le droit d'imposer selon les catégories de revenus. Pour une pension du secteur privé, c'est en général le pays de résidence qui impose. Les pensions publiques (civiles ou militaires) et les revenus immobiliers suivent des logiques différentes : si vous êtes ancien fonctionnaire ou propriétaire d'un bien en France, votre situation mérite une vérification personnalisée.
Réduction de 80 % ou abattement de 55 % : ne pas tout mélanger
Ce que l'on retient pour une pension transférée
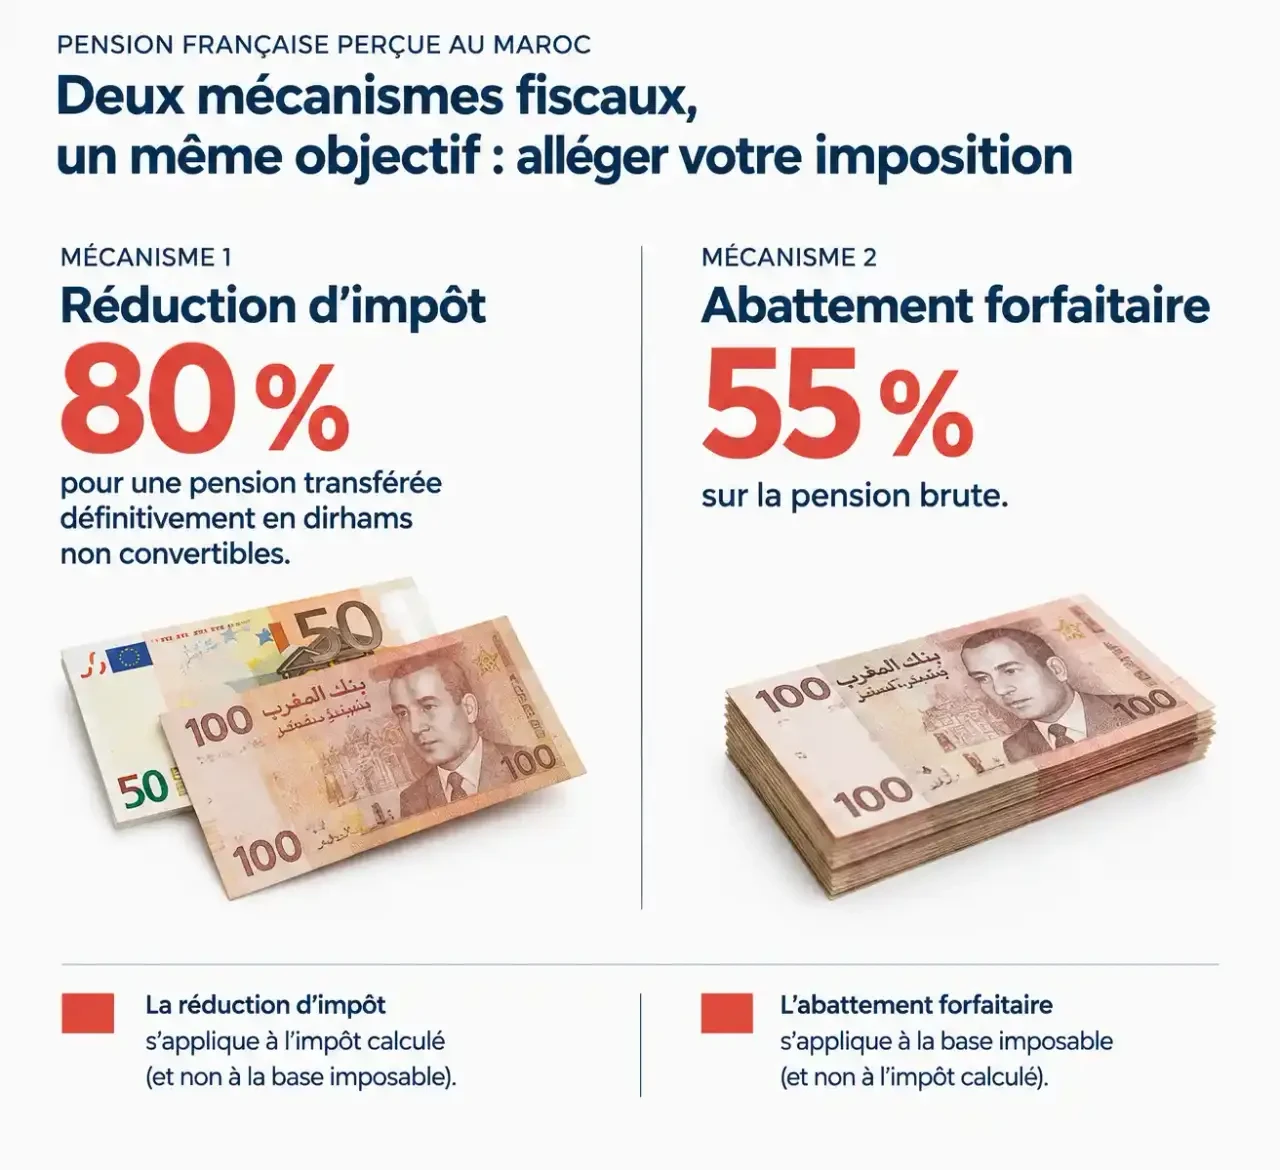
Selon l'UFE, une réduction de 80 % de l'impôt s'applique lorsque la pension est transférée à titre définitif, en dirhams, sur un compte en dirhams non convertibles. Concrètement, la caisse française verse la pension sur un compte marocain, et vous ne pouvez pas la reconvertir en euros depuis ce compte. C'est une contrepartie réelle : ce compte sert à vivre au Maroc, pas à épargner en euros.
Et si la pension n'est pas transférée selon cette modalité ?
Dans ce cas, l'UFE mentionne un abattement forfaitaire de 55 % sur la pension brute. Une réduction d'impôt s'applique sur le montant de l'impôt calculé, alors qu'un abattement diminue la base imposable avant calcul : les deux mécanismes ne sont pas comparables directement. Vous rencontrerez aussi d'autres chiffres dans certaines publications, comme 40 % chez Perlib. Ces écarts s'expliquent mal sans connaître les conditions exactes de chaque source : vérifiez les taux en vigueur auprès de l'administration fiscale marocaine avant toute décision.
| Situation | Mécanisme mentionné | Taux |
|---|---|---|
| Pension transférée définitivement en dirhams non convertibles | Réduction d'impôt | 80 % |
| Pension non transférée selon cette modalité | Abattement forfaitaire | 55 % |
CSG, CRDS, Casa et cotisation maladie
Lorsque vous n'êtes plus résident fiscal en France, la CSG, la CRDS et la Casa ne sont en principe plus prélevées, selon les conditions exposées. En revanche, une cotisation d'assurance maladie reste due sur les pensions : 3,2 % sur la pension de base, 4,2 % sur la pension complémentaire et 7,1 % sur la retraite d'un régime indépendant. L'impôt sur le revenu, les prélèvements sociaux et la cotisation maladie sont trois sujets distincts.
Les démarches : un calendrier plutôt qu'une liste
Avant le départ et dans les 90 premiers jours
Prévenez vos caisses de retraite de votre changement d'adresse et de résidence. Elles demandent ensuite un certificat de vie chaque année pour continuer de verser la pension. Un ressortissant français peut séjourner au Maroc sans visa jusqu'à 90 jours. Au-delà, il faut engager une démarche de séjour : d'abord la carte d'immatriculation, puis, après au moins 3 ans de résidence, la carte de résidence, mentionnée avec une validité de 10 ans.
Un trimestre d'essai pour éviter les mauvaises surprises
Pensez à votre installation comme à une fenêtre de tir : celle qui s'ouvre entre le premier jour de présence et le franchissement des 183 jours. C'est pendant cette période que vous pouvez encore tester, ajuster et sécuriser sans engager de démarche irréversible. Tenez un simple relevé de vos dates d'entrée et de sortie, car il servira de preuve pour la résidence fiscale, et louez 6 à 12 mois avant d'acheter. Avoir ce calendrier en main vous évitera de basculer fiscalement sans l'avoir décidé, ou de transférer définitivement votre pension avant d'être sûr de rester.
Santé : formulaire SE 350-07 et CNSS
S'inscrire au régime marocain
Pour être couvert au Maroc, le retraité titulaire d'une pension française demande le formulaire SE 350-07, qui permet l'inscription auprès de la CNSS. Le SE 350-22 peut être utilisé pour solliciter l'attestation. Les démarches varient selon le régime : général, indépendant, civil ou militaire. L'inscription ouvre l'accès aux soins en nature selon la législation marocaine, en vertu de la convention franco-marocaine de sécurité sociale du 22 octobre 2007.
Soins lors d'un séjour en France
Les séjours temporaires en France relèvent, selon les situations, du CNAREFE. Une hospitalisation de plus d'un mois est soumise à reconnaissance préalable. Une complémentaire santé reste utile : la couverture marocaine n'a pas le même niveau de remboursement que le système français, et il faut anticiper les frais réels.
Budget, logement et ville : chiffrer avant de décider
Quel budget mensuel prévoir ?
Les repères cités sont de 900 à 1 500 € par mois pour une personne seule et de 1 500 à 3 000 € pour un couple. Un niveau confortable se situe autour de 14 000 à 22 000 MAD (1 400 à 2 200 USD). Il est recommandé d'ajouter une marge de sécurité de 25 % pour les dépenses de santé et les écarts de change.
Louer ou acheter, et où ?
Pour un appartement une chambre, les loyers vont de 6 500 à 9 500 MAD au centre de Casablanca, de 6 000 à 8 500 MAD au centre de Rabat, de 4 500 à 7 000 MAD à Marrakech et de 3 500 à 6 000 MAD à Agadir. Pour un achat à 1 000 000 MAD, comptez 6 à 8 % de frais de notaire et d'enregistrement, soit 60 000 à 80 000 MAD, et un coût mensuel complet de 5 500 à 7 000 MAD pour un bien financé, charges comprises. Pensez que la pension arrive en euros ou en dirhams selon votre choix de transfert : le change pèse sur le budget réel.
Points de vigilance
- Les taux, formulaires et règles évoluent : confirmez-les auprès des organismes officiels.
- Les revenus immobiliers, la réversion, la situation du conjoint et la succession demandent une analyse à part.
- Un conseil fiscal personnalisé reste préférable avant tout transfert définitif de pension.