Taux de rémunération du compte courant d’associé en 2025 : 4,55 % au 31 décembre, sous conditions
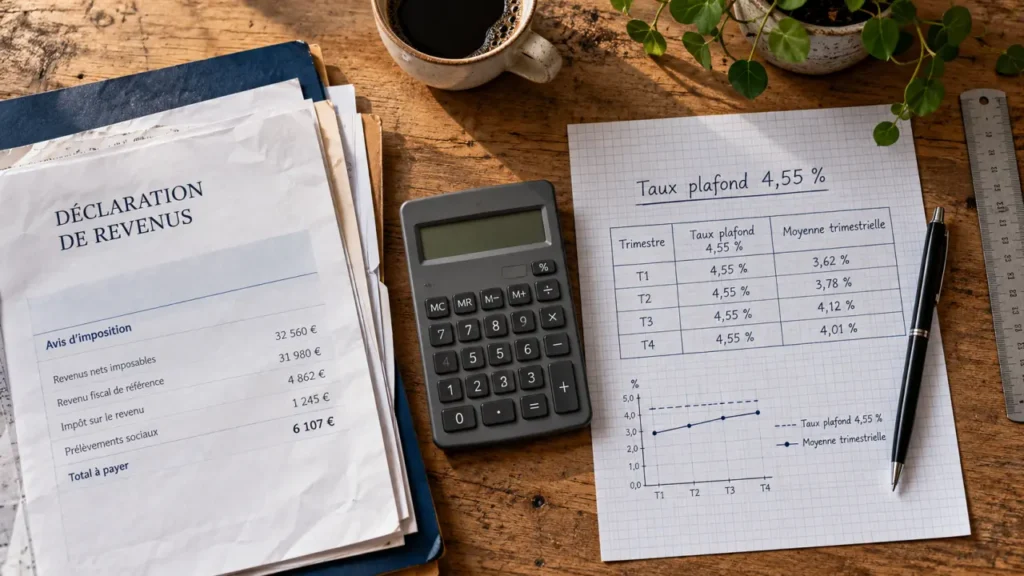
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal de déduction des intérêts de compte courant d’associé est de 4,55 %. Ce plafond fiscal n’impose pas le taux de rémunération convenu avec l’associé : il limite les intérêts que la société peut déduire de son bénéfice imposable. La date de clôture, la durée de l’exercice et la libération du capital doivent donc être vérifiées avant tout calcul.
Les taux de 2025 : distinguer références trimestrielles et plafond annuel
Le taux de référence repose sur les taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans. Les valeurs trimestrielles servent à déterminer le plafond applicable à l’exercice : le dernier taux publié ne remplace pas la moyenne annuelle.
Calcul des intérêts déductibles du compte courant d’associé
Estimez les intérêts contractuels, le plafond fiscal et la fraction éventuellement à réintégrer.
Repère : le taux plafond est prérempli à 4,55 % pour un exercice de douze mois clos le 31 décembre 2025. Sélectionnez ou saisissez le taux correspondant à la date de clôture et à la durée de votre exercice.
Paramètres communs
Avances et périodes de mise à disposition
Résultats indicatifs
| Période | Montant | Jours | Intérêts contractuels | Plafond fiscal | Intérêts déductibles | À réintégrer |
|---|
Formules utilisées
montant × taux contractuel annuel × jours / 365montant × taux plafond annuel × jours / 365minimum(intérêts contractuels, plafond)maximum(0, intérêts contractuels − plafond)Attention : ce résultat est indicatif. Il ne traite pas les autres limitations fiscales, conditions ou règles applicables. Le capital ayant généré les intérêts doit être entièrement libéré. Il appartient à l’utilisateur de vérifier le taux plafond applicable à sa date de clôture et à la durée de son exercice.
| Période de référence | Taux trimestriel |
|---|---|
| 1er trimestre 2025 | 4,92 % |
| 2e trimestre 2025 | 4,60 % |
| 3e trimestre 2025 | 4,36 % |
| 4e trimestre 2025 | 4,30 % |
Pour un exercice couvrant l’année civile, le calcul est le suivant : (4,92 + 4,60 + 4,36 + 4,30) ÷ 4 = 4,545 %, soit un plafond publié de 4,55 %. Le taux de 4,30 % du quatrième trimestre ne doit donc pas être appliqué seul à l’ensemble de l’année.
Pour les exercices de douze mois, le tableau de clôture précise les limites suivantes :
| Date de clôture de l’exercice de douze mois | Taux maximal déductible |
|---|---|
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % |
| Du 31 janvier au 27 février 2026 | 4,49 % |
| Du 28 février au 30 mars 2026 | 4,44 % |
Ces plages ne constituent pas un taux unique de 4,55 % jusqu’au 30 mars : chaque intervalle possède son propre plafond. Elles ne doivent pas non plus être transposées automatiquement à un exercice d’une durée différente de douze mois.
Un taux contractuel libre, mais une déduction encadrée
Le compte courant d’associé correspond à un prêt consenti à la société. Sa rémunération relève des conditions convenues entre les parties, dans le respect des règles juridiques applicables. Le taux fiscal n’est donc ni un rendement obligatoire ni une interdiction de rémunérer davantage l’avance.
Les conditions à réunir pour déduire les intérêts
Le 3° du 1 de l’article 39 du Code général des impôts encadre la déduction des intérêts servis aux associés. Le capital social doit notamment être entièrement libéré : les apports souscrits doivent avoir été effectivement versés. Un taux inférieur au plafond ne suffit pas si cette condition fait défaut.
Les intérêts doivent également correspondre à une dette réelle, être justifiés et respecter les conditions générales de déduction des charges. Pour les financements entre entreprises liées, l’article 212 du CGI et les autres limitations des charges financières peuvent intervenir. Le plafond présenté ici ne résume donc pas toute la fiscalité d’un prêt intragroupe.
Un dépassement entraîne une réintégration fiscale
Si le taux contractuel dépasse la limite applicable, les intérêts restent comptabilisés selon l’engagement de la société. En revanche, la fraction excédentaire fait l’objet d’une réintégration extracomptable : elle augmente le résultat fiscal sans annuler la dette envers l’associé.
La vérification s’effectue compte courant par compte courant, sans compensation. Une rémunération faible accordée à un associé ne permet pas de rendre déductible le dépassement constaté sur le compte d’un autre associé. Il faut conserver un calcul distinct pour chaque prêteur.
Calculer les intérêts en euros et traiter une clôture décalée
Deux calculs doivent rester séparés : celui du taux plafond de l’exercice et celui des intérêts produits par les sommes réellement mises à disposition. Un plafond annuel ne permet pas de rémunérer sur douze mois une avance effectuée seulement en cours d’année.
Exemple avec une avance maintenue toute l’année
Supposons un compte courant créditeur de 100 000 € pendant toute l’année 2025, rémunéré à 6 %, avec une clôture au 31 décembre et un capital entièrement libéré. Les intérêts contractuels s’élèvent à 6 000 €. Sur la base du plafond de 4,55 %, le montant déductible au titre de cette limitation est de 4 550 €. La société doit donc réintégrer 1 450 €, sous réserve des autres règles fiscales applicables.
Lorsque le solde varie, le calcul doit suivre les mouvements du compte. Pour chaque période stable, on applique au capital le taux annuel et le prorata de durée correspondant. Une avance reçue en juillet ne produit pas les mêmes intérêts qu’une somme disponible dès janvier ; un remboursement réduit également la base de calcul.
Exercices décalés ou d’une durée inhabituelle
Pour un exercice de douze mois ne coïncidant pas avec l’année civile, il faut retenir les références couvrant la période concernée selon les modalités du BOFiP. Une clôture en cours de trimestre nécessite de tenir compte des fractions de trimestre et des pondérations prévues par l’administration. Faire la moyenne des seuls taux portant la même année que la clôture serait incorrect.
Pour un exercice de moins ou de plus de douze mois, la méthode doit également être adaptée. Les commentaires administratifs distinguent ces situations, ainsi que l’absence de clôture pendant une année civile. En pratique, commencez par identifier les dates exactes d’ouverture et de clôture, puis utilisez le tableau ou la formule correspondant à cette durée, plutôt qu’un taux annuel choisi par défaut.
Organiser l’avance et conserver les justificatifs utiles
L’avance crée une créance sur la société, enregistrée au passif du bilan. Elle peut provenir d’associés ou d’actionnaires, mais aussi de certains dirigeants, notamment des gérants ou présidents de SAS, dans les conditions légales applicables. Certaines sociétés commerciales peuvent également consentir des financements dans les cadres autorisés. Une entreprise individuelle, dépourvue d’associés, ne dispose pas de compte courant d’associé.
Le compte peut être alimenté par des virements, des dépenses sociales payées personnellement ou des sommes dues que le bénéficiaire laisse à disposition de la société : rémunérations ou dividendes régulièrement décidés, par exemple. Chaque écriture doit correspondre à une opération réelle et documentée.
Pensez au compte courant comme à un financement relais : si l’avance doit couvrir l’attente d’un règlement client, prévoyez ce qui se passe lorsque cet encaissement est retardé. Fixer une échéance de remboursement sans examiner la trésorerie peut obliger la société à rechercher un financement en urgence. La convention gagne donc à articuler rémunération, préavis et éventuel blocage temporaire des fonds.
Avant d’arrêter les comptes, réunissez les pièces permettant de sécuriser le traitement :
- La convention ou les dispositions statutaires précisant le taux et les modalités de remboursement.
- La preuve de la libération intégrale du capital.
- Le détail daté des avances, remboursements et soldes par associé.
- Le taux fiscal correspondant à la durée et à la clôture de l’exercice.
- Le calcul des intérêts et de l’éventuelle réintégration.
Pour vérifier la règle officielle, consultez le BOFiP, référence BOI-BIC-CHG-50-50-30, consacré au taux d’intérêt limite, ainsi que l’article 39 du CGI. Enfin, la déduction obtenue par la société ne dispense pas le bénéficiaire de déclarer les intérêts selon son propre régime fiscal.