Crownlending ou crowdlending : prêter aux PME sans confondre taux annoncé et gain réel
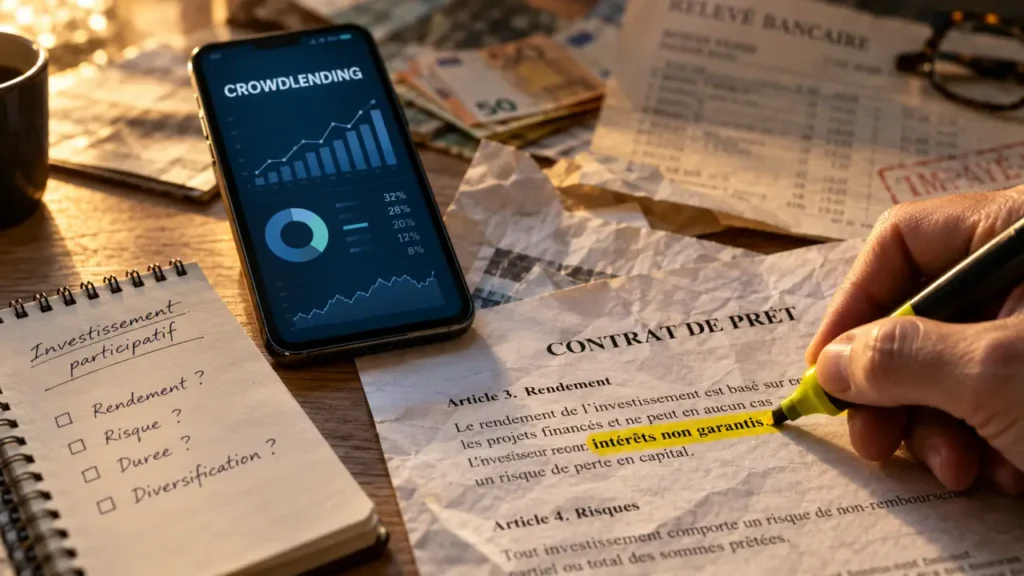
Vous cherchez « crownlending » pour placer une partie de votre épargne auprès d’entreprises ? Le terme financier usuel est crowdlending : plusieurs investisseurs prêtent de l’argent à une entreprise par l’intermédiaire d’une plateforme. En contrepartie, ils espèrent recevoir des intérêts et récupérer leur capital. Mais ni le remboursement ni le rendement ne sont garantis.
Si votre recherche vise un service précisément nommé Crownlending, vérifiez son identité juridique avant toute inscription : une proximité de nom ne suffit pas à identifier un intermédiaire autorisé.
Prêter à une entreprise, plutôt qu’acheter une part de son capital
Le crowdlending appartient au crowdfunding, ou financement participatif. Celui-ci englobe plusieurs mécanismes : dons, contributions avec contrepartie, investissement en actions et financement par la dette. Dans le crowdlending destiné aux TPE et PME, vous devenez créancier de l’entreprise financée, pas associé.
Cette distinction détermine votre rémunération. L’equity crowdfunding permet d’acheter des titres de capital, avec un éventuel gain à la revente. Le prêt prévoit une rémunération contractuelle : même si l’entreprise connaît une croissance exceptionnelle, vous ne participez pas automatiquement à cette hausse de valeur.
L’expression « prêt participatif » désigne couramment ce financement collectif, mais elle peut aussi recouvrir un dispositif juridique spécifique. Il faut donc lire la nature exacte de l’instrument souscrit, plutôt que se fier à l’intitulé commercial.
La plateforme organise le financement sans garantir la dette
La plateforme présente les projets, analyse les entreprises et organise la collecte. Ses vérifications peuvent porter sur les comptes, l’endettement, l’historique d’activité et la capacité de remboursement. Elle assure également une partie du suivi administratif et des échanges avec l’emprunteur. Cette sélection ne remplace pas votre propre analyse et ne transforme pas une dette risquée en placement garanti.
Selon le montage, vous souscrivez un contrat de prêt ou des obligations. Les minibons figurent aussi dans l’historique du financement participatif : leur présence dans une présentation ancienne ne permet pas de conclure qu’ils sont encore proposés. Le contrat doit identifier précisément l’emprunteur, vos droits et les conditions de remboursement.
De la souscription au remboursement : suivre le trajet de votre argent
Avant de financer un projet, la plateforme procède généralement à une vérification d’identité, appelée KYC, et évalue vos connaissances ainsi que votre situation d’investisseur. Ces formalités encadrent l’accès au service ; elles ne constituent pas un avis favorable sur chaque opération.
Exercer comme prestataire de financement participatif en France — Consultez les règles officielles de l’AMF et les démarches pour exercer comme prestataire de services de financement participatif (PSFP).
- Examiner le dossier : activité de l’entreprise, utilisation des fonds, comptes, risques et échéancier.
- Lire les conditions : taux annuel, durée, frais éventuels, sûretés et conséquences d’un retard.
- Souscrire pendant la collecte : le financement est réalisé lorsque les conditions prévues sont remplies.
- Suivre les paiements : rapprocher les sommes reçues de l’échéancier initial et consulter les nouvelles de l’emprunteur.
Si l’objectif minimal de collecte n’est pas atteint, les fonds sont normalement restitués ou débloqués selon les modalités annoncées. Vérifiez le seuil de réalisation, le délai et le traitement des sommes en attente.
Amortissable ou in fine : deux profils de trésorerie
Un prêt amortissable rembourse progressivement le capital, avec les intérêts prévus. Un financement in fine rembourse le capital à l’échéance ; les intérêts peuvent être versés en cours de vie ou à la fin, selon le contrat. Des paiements mensuels ou trimestriels sont possibles, mais ne constituent pas une règle universelle.
La durée contractuelle doit rester compatible avec votre horizon d’épargne. Ne comptez pas sur une sortie anticipée. Un éventuel marché secondaire ne garantit ni acheteur ni prix de revente. Un retard peut aussi immobiliser les fonds au-delà de l’échéance annoncée.
Calculer le gain possible après fiscalité, frais et incidents
Les taux annoncés dans le financement participatif peuvent aller de 3 % à 12 %, selon les opérations. Cette fourchette générale ne constitue ni une moyenne du crowdlending ni une promesse de performance. Un taux élevé doit surtout vous conduire à examiner ce qui justifie cette rémunération : fragilité financière, durée, subordination ou incertitude du projet.
Le taux brut annuel décrit la rémunération prévue avant fiscalité, frais éventuels et pertes. Pour une dette conservée jusqu’au remboursement, les intérêts contractuels constituent la rémunération attendue, hors clauses particulières : il n’existe pas de plus-value automatique liée au succès de la PME.
Les intérêts imposables ne sont pas le capital remboursé
Pour un particulier résident fiscal français, les intérêts relèvent généralement des revenus de capitaux mobiliers. Le prélèvement forfaitaire unique de 30 % associe 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Une option globale pour le barème progressif peut être envisageable selon la situation fiscale ; les règles applicables doivent être vérifiées au moment de la déclaration.
À titre d’exemple, 100 € d’intérêts bruts laissent 70 € après un prélèvement de 30 %, avant frais et pertes éventuelles. Le capital restitué n’est pas un intérêt. Surtout, ne supposez pas qu’une perte sur un projet efface automatiquement l’impôt sur les revenus des autres : son traitement dépend du dispositif et des conditions fiscales.
Réduire la concentration sans masquer le risque de défaut
Une entreprise peut payer en retard, renégocier ses échéances ou cesser de rembourser. Vous pouvez alors perdre une partie ou la totalité du capital restant dû. Une sûreté ou une caution n’élimine pas ce risque : sa valeur, son rang et les possibilités de recouvrement comptent davantage que sa simple présence dans le dossier.
Avant de prêter, cherchez à comprendre d’où viendra le remboursement. Sera-t-il financé par l’activité courante, la vente d’un actif ou un nouveau financement ? Examinez également les dettes existantes et la place de votre créance parmi les autres créanciers.
Pour diversifier utilement, construisez une matrice croisant secteurs, emprunteurs et échéances. Plusieurs projets peuvent dépendre du même groupe, du même donneur d’ordre ou du même marché : leur nombre donne alors une illusion de dispersion. Repérer ces dépendances communes permet de réduire une concentration invisible, même avec plusieurs plateformes.
- Conservez votre épargne de précaution sur des supports disponibles.
- Limitez chaque exposition à une somme dont la perte reste supportable.
- Répartissez les investissements entre entreprises, secteurs et périodes.
- Suivez séparément retards, défauts et pertes définitivement constatées.
Comparer les plateformes sur des preuves, pas sur un classement de taux
WeShareBonds, October, Credit.fr ou Lendopolis figurent parmi les noms associés au financement participatif des entreprises. Leur mention ne vaut ni recommandation ni confirmation d’une offre actuellement ouverte : activités, propriétaires et conditions d’accès peuvent évoluer.
Vérifiez le statut réglementaire correspondant au service proposé, notamment celui de prestataire de services de financement participatif lorsque ce cadre s’applique. Consultez les registres officiels pertinents, dont ceux de l’AMF. Une ancienne mention « conseiller en investissement participatif », ou CIP, ne suffit pas à établir une autorisation actuelle.
| Critère | Élément à vérifier |
|---|---|
| Historique | Retards, défauts et pertes, avec méthode de calcul et ancienneté des prêts. |
| Analyse financière | Comptes accessibles, endettement et justification du remboursement. |
| Coût réel | Frais de souscription, gestion, sortie ou recouvrement. |
| Protection opérationnelle | Organisation du suivi si la plateforme cesse son activité. |
| Liquidité | Échéancier et conditions précises d’une éventuelle cession. |
Enfin, tenez un tableau indiquant capital restant dû, paiements attendus, intérêts encaissés et incidents. Un remboursement de capital n’est pas un gain : cette distinction simple permet de juger votre portefeuille sur ses résultats réels, plutôt que sur les montants crédités sur votre compte.