Auto-certification de résidence fiscale : renseignez le bon numéro pour éviter le blocage du dossier
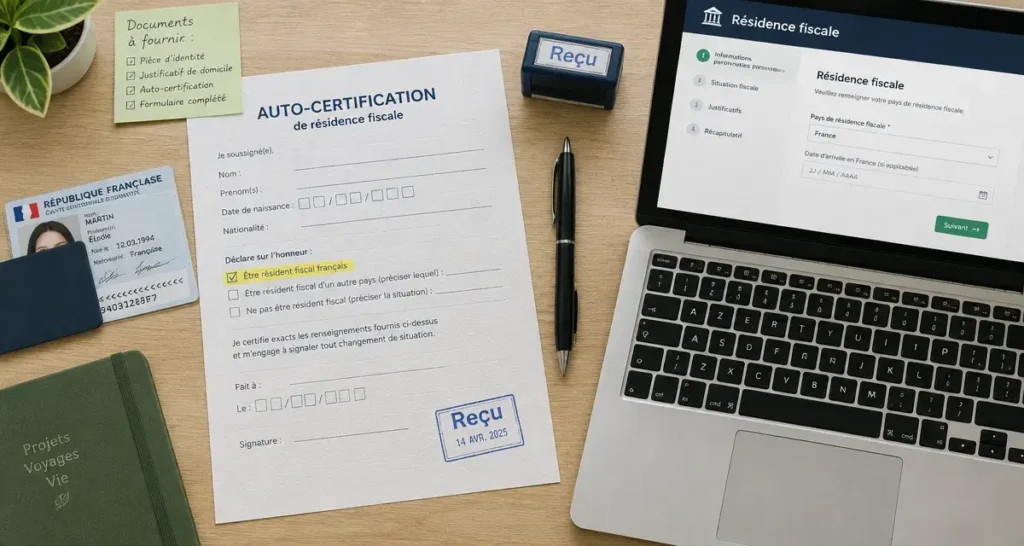
Une banque, un assureur ou un autre établissement financier vous demande une auto-certification de résidence fiscale ? Ce formulaire n’est pas une déclaration de revenus supplémentaire. Il sert à indiquer le ou les pays dans lesquels vous êtes résident fiscal, ainsi que le numéro d’identification fiscale correspondant. Une réponse précise, datée et signée limite les relances et permet à l’établissement de respecter ses obligations.
Pourquoi ce document est demandé par votre banque ou votre assureur
L’auto-certification est une attestation par laquelle le titulaire d’un compte, d’un contrat d’assurance ou d’un produit financier déclare sa résidence fiscale. Les institutions financières recueillent ces informations dans le cadre de l’échange automatique de renseignements entre administrations fiscales. En France, cette obligation est notamment prévue par l’article 1649AC du Code général des impôts.
Quiz sur l’auto-certification de résidence fiscale
Répondez aux 6 questions, puis validez pour découvrir votre score et les explications.
Le fonctionnement est simple : l’établissement collecte les informations auprès de son client, vérifie leur cohérence avec les éléments dont il dispose, puis transmet les données requises à l’administration fiscale. Celle-ci peut ensuite les échanger avec les administrations des pays partenaires. Le dispositif vise la transparence fiscale et la lutte contre la fraude ou l’évasion fiscale.
CRS et FATCA : deux cadres à distinguer
Le Common Reporting Standard (CRS) organise l’échange automatique d’informations financières entre de nombreux États. La réglementation CRS est entrée en vigueur en 2016. FATCA, pour Foreign Account Tax Compliance Act, concerne spécifiquement les personnes ayant un lien fiscal avec les États-Unis. Une nationalité américaine, une naissance aux États-Unis ou certains indices liés à ce pays peuvent donc amener l’établissement à demander des précisions et des documents complémentaires.
L’auto-certification ne détermine pas votre situation fiscale : elle la déclare. La nationalité, l’adresse postale et la résidence fiscale sont trois notions différentes. Une personne française peut être résidente fiscale d’un autre pays. À l’inverse, une personne étrangère vivant et imposée en France peut être résidente fiscale française.
Qui doit compléter une auto-certification de résidence fiscale ?
La demande intervient souvent à l’ouverture d’un compte, à la souscription d’un contrat ou lorsqu’un établissement souhaite actualiser une information. Elle peut concerner les particuliers, les titulaires de comptes joints, les entreprises et, selon la structure, les personnes qui exercent un contrôle sur une entité.
| Profil | Informations généralement attendues | Point de vigilance |
|---|---|---|
| Particulier résident fiscal français | France et numéro fiscal français | Ne pas confondre le numéro fiscal avec un identifiant bancaire. |
| Particulier non-résident | Pays de résidence fiscale et TIN étranger | Un justificatif officiel du pays concerné peut être demandé. |
| Personne avec plusieurs résidences fiscales | Chaque pays de résidence et le numéro associé | Ne pas choisir arbitrairement un seul pays. |
| Entreprise | Pays de résidence fiscale et numéro SIREN en France | Vérifier qui signe au nom de l’entité. |
| Personne liée aux États-Unis | Informations fiscales demandées au titre de FATCA | Répondre précisément aux questions spécifiques du formulaire. |
En cas de double résidence fiscale
Vivre dans un pays, travailler dans un autre ou y percevoir des revenus ne signifie pas automatiquement que vous y êtes résident fiscal. Cette résidence dépend des règles internes de chaque État et, lorsqu’elles s’appliquent, des conventions fiscales internationales. Si deux pays peuvent vous considérer comme résident, déclarez les pays demandés sur le formulaire plutôt que de choisir vous-même une réponse définitive. L’administration fiscale locale ou un conseiller fiscal peut vous aider à clarifier une situation complexe.
Pour éviter une erreur, ne vous limitez pas à l’adresse inscrite sur votre pièce d’identité. Votre foyer, votre activité principale, le centre de vos intérêts économiques et la stabilité de votre installation peuvent éclairer votre situation. Cette vérification est particulièrement utile lors d’un départ à l’étranger, d’un retour en France ou d’une mobilité professionnelle. Elle permet de repérer une auto-certification devenue incohérente avec votre situation actuelle.
Remplir le formulaire sans se tromper de numéro
Le formulaire fourni par la banque ou l’assureur doit être complété dans son intégralité. Les rubriques diffèrent selon les établissements, mais la démarche reste la même : vérifiez l’identité du titulaire, indiquez chaque résidence fiscale, renseignez le bon numéro d’identification, puis datez et signez l’attestation.
- Relisez l’identité et l’adresse. Elles doivent correspondre aux informations connues de l’établissement. Si une différence existe, expliquez-la dans la rubrique prévue ou auprès de votre interlocuteur.
- Listez tous les pays de résidence fiscale. Mentionnez chacun des pays requis par le formulaire. N’en supprimez pas un au seul motif qu’il ne correspond pas à votre nationalité ou à votre adresse principale.
- Inscrivez le numéro adapté à chaque pays. Pour un résident fiscal français, le numéro de déclarant ou numéro fiscal est généralement attendu. Pour une résidence étrangère, indiquez le TIN, c’est-à-dire le Tax Identification Number attribué par le pays concerné.
- Pour une entreprise, vérifiez l’identifiant demandé. Le SIREN identifie l’entreprise en France, mais le formulaire peut aussi demander le pays de résidence fiscale et les informations concernant les personnes qui la contrôlent.
- Datez, signez et transmettez le dossier. Une attestation non signée ou partiellement remplie peut être refusée, même si les informations principales sont exactes.
Où retrouver le numéro à renseigner ?
Le numéro fiscal français figure notamment sur l’avis d’imposition et sur la déclaration fiscale. Ne le remplacez pas par votre numéro de sécurité sociale, votre IBAN ou votre numéro de client bancaire. Pour un TIN étranger, consultez les documents fiscaux délivrés par le pays de résidence.
Si ce pays ne délivre pas de numéro d’identification fiscale dans votre situation, signalez-le dans la rubrique prévue par le formulaire. N’inventez pas d’identifiant et ne reprenez pas un autre numéro administratif sans vérifier qu’il correspond bien à la demande. En cas d’incertitude, demandez à l’établissement quel document ou quelle mention il attend.
Préparer les justificatifs et répondre dans les délais
Selon votre profil et les règles internes de l’établissement, l’auto-certification peut être accompagnée d’un justificatif de domicile de moins d’un an et d’un document officiel prouvant chaque résidence fiscale déclarée. Un avis d’imposition, une déclaration fiscale, l’imprimé 5000 FR ou un certificat d’inscription au registre des Français établis hors de France peuvent, selon les cas, aider à vérifier la cohérence du dossier.
- formulaire d’auto-certification complété, daté et signé ;
- pièce demandée pour vérifier l’identité ;
- justificatif de domicile récent ;
- numéro fiscal français, TIN étranger ou SIREN selon le profil ;
- justificatifs officiels en cas de résidence fiscale étrangère ou multiple ;
- documents complémentaires si un lien avec les États-Unis est identifié.
Réunissez les documents avant de transmettre le formulaire et vérifiez que les noms, adresses et pays mentionnés concordent. Cette vérification évite qu’une pièce justificative contredise la déclaration. Conservez ensuite une copie du formulaire et des documents envoyés. Vous pourrez ainsi retrouver les éléments déclarés si l’établissement vous interroge à nouveau ou vous demande une mise à jour.
Changement de situation, relance et conséquences d’une absence de réponse
L’auto-certification doit refléter votre situation actuelle. Informez rapidement votre banque ou votre assureur si vous déménagez à l’étranger, devenez résident fiscal français, cessez de l’être, créez une entreprise dans un autre pays ou constatez qu’une réponse antérieure est erronée. Une nouvelle demande de l’établissement ne doit pas être attendue pour corriger une information devenue inexacte.
En cas de demande non satisfaite, la banque peut effectuer une relance. Le délai indiqué est de 30 jours à compter de la seconde demande. L’absence de réponse peut entraîner un signalement à l’administration fiscale. Dans les conditions prévues par l’article 1740C du Code général des impôts, le défaut d’auto-certification ou de réponse peut exposer à une amende de 1 500 euros.
Si vous hésitez entre plusieurs pays, si vous êtes concerné par FATCA ou si les numéros demandés ne correspondent pas à vos documents, ne signez pas une attestation approximative. Demandez à l’établissement quel justificatif il attend et sollicitez, lorsque cela est nécessaire, l’administration fiscale ou un conseiller fiscal. Le dossier doit présenter une déclaration sincère et complète, cohérente avec votre situation réelle.