Simulateur flat tax : calculez le net de vos dividendes après 30 % de prélèvements
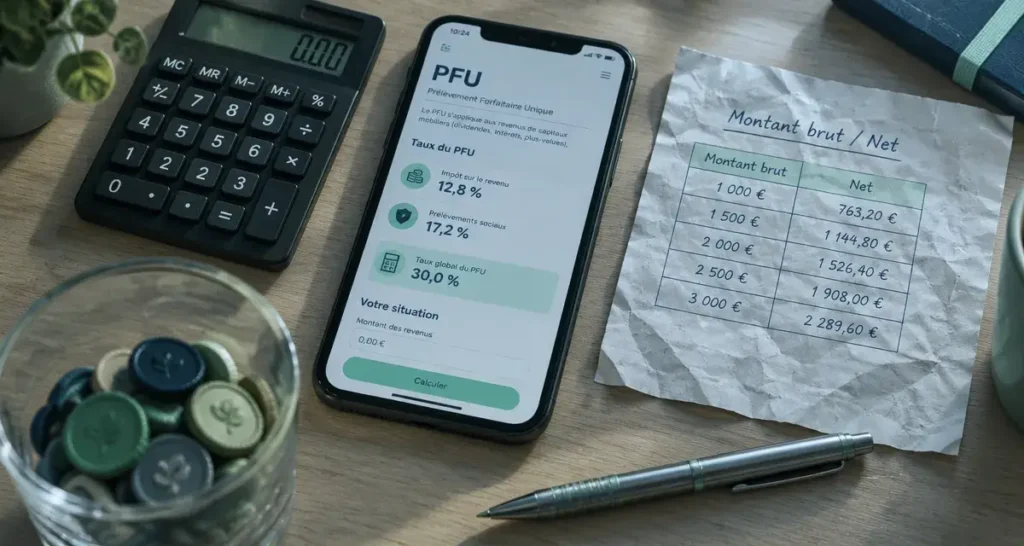
Un simulateur flat tax répond à une question concrète : quel montant restera-t-il après impôt sur des dividendes, des intérêts ou une plus-value ? En renseignant le revenu brut et votre situation, vous obtenez une estimation du prélèvement forfaitaire unique (PFU), des prélèvements sociaux et du montant net. La comparaison avec le barème progressif permet ensuite de vérifier quel régime correspond le mieux à votre situation.
Les données à saisir dans un simulateur flat tax
Pour être utile, une simulation doit distinguer le revenu encaissé, le type de gain et le profil fiscal du bénéficiaire. Le résultat dépend de la nature du revenu et du statut de la personne qui le perçoit. Un calcul fondé uniquement sur un montant de dividendes donne une première estimation. Un comparateur PFU ou barème va plus loin en intégrant les éléments nécessaires à l’arbitrage fiscal.
Partir du montant brut avant toute retenue
Saisissez le montant brut des dividendes distribués, des intérêts perçus ou de la plus-value réalisée. Cette somme correspond au revenu avant impôt et prélèvements sociaux. Elle sert de base au calcul. Confondre montant brut et montant net fausse donc la simulation, surtout lorsque vous comparez plusieurs hypothèses de distribution.
Indiquez ensuite la nature du revenu concerné. Les dividendes appartiennent aux revenus de capitaux mobiliers, mais leur traitement ne se confond pas toujours avec celui des intérêts, des gains sur titres ou des produits d’assurance-vie. Un simulateur fiable doit préciser la règle appliquée au lieu de présenter un résultat global sans explication.
Renseigner votre situation, pas seulement un chiffre
La tranche d’imposition du foyer, les autres revenus imposables et l’éventuelle option pour le barème progressif comptent dans la comparaison des régimes. Pour des dividendes, précisez aussi si vous êtes une personne physique associée d’une société soumise à l’impôt sur les sociétés. Les dirigeants non salariés doivent porter une attention particulière à leur statut, car le calcul peut relever de cotisations et de contributions sociales spécifiques.
- Montant brut du revenu financier ;
- Nature du revenu : dividendes, intérêts, plus-value ou autre produit ;
- Situation fiscale utile à la comparaison avec le barème ;
- Statut du bénéficiaire, notamment en cas de gérance ou d’activité indépendante ;
- Période fiscale à laquelle se rapporte la simulation.
Comprendre le calcul du PFU sur les dividendes
La flat tax est l’appellation courante du prélèvement forfaitaire unique. Dans le cas général présenté pour les revenus mobiliers, le PFU de 30 % réunit deux composantes : 12,8 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le simulateur doit afficher cette ventilation. Elle explique pourquoi le montant net ne correspond pas uniquement à l’impôt sur le revenu.
Un exemple simple pour lire le résultat
Pour 10 000 € de dividendes bruts soumis à un PFU de 30 %, l’estimation se présente ainsi :
| Élément calculé | Montant |
|---|---|
| Dividendes bruts | 10 000 € |
| Impôt sur le revenu à 12,8 % | 1 280 € |
| Prélèvements sociaux à 17,2 % | 1 720 € |
| Total des prélèvements | 3 000 € |
| Montant net estimé | 7 000 € |
Ce détail transforme le simulateur flat tax en outil d’aide à la décision. Vous visualisez la somme disponible après fiscalité et pouvez modifier le montant de la distribution envisagée. Si votre objectif est de recevoir 7 000 € nets, l’exemple donne immédiatement l’ordre de grandeur brut à prévoir avec un PFU de 30 %.
Une distribution de dividendes fait circuler des fonds entre la société, l’associé au moment du versement et le foyer lors de la déclaration. Anticiper cette circulation évite de retenir un montant brut séduisant sur le papier, mais inadapté à un besoin personnel immédiat ou à la capacité de financement future de l’entreprise. Simulez donc le net, mais aussi le calendrier de disponibilité des fonds et la trésorerie conservée par la société.
PFU ou barème progressif : organiser la comparaison
Le PFU privilégie la lisibilité, avec un taux forfaitaire appliqué aux revenus concernés. Le barème progressif dépend, lui, de l’ensemble de la situation du foyer fiscal. L’option pour le barème peut être pertinente lorsque le niveau d’imposition est faible, mais elle ne doit pas reposer sur le seul taux marginal supposé. Un simulateur comparatif doit présenter deux résultats distincts et préciser ses hypothèses.
| Point comparé | PFU | Barème progressif |
|---|---|---|
| Logique de calcul | Taux forfaitaire sur les revenus concernés | Imposition liée à la situation du foyer |
| Lisibilité du montant net | Immédiate si les taux applicables sont renseignés | Dépend des revenus et paramètres fiscaux saisis |
| Intérêt de la simulation | Connaître le net après prélèvements | Mesurer l’effet de l’option fiscale |
Ne comparez pas seulement le total prélevé. Examinez aussi l’acompte éventuel, les prélèvements sociaux, le revenu imposable du foyer et les autres revenus de capitaux mobiliers concernés par l’option. Le régime le moins coûteux sur un dividende isolé peut ne pas être celui qui convient à l’ensemble de votre déclaration.
À quel moment l’acompte est-il prélevé ?
Lors du versement de dividendes, un acompte d’impôt de 12,8 % peut être prélevé dans les situations concernées. Il ne correspond pas automatiquement au montant définitif de l’imposition. La régularisation dépend notamment du régime retenu et des éléments déclarés au titre des revenus. Les prélèvements sociaux doivent aussi apparaître séparément pour expliquer le passage du brut au net.
Avant de valider une distribution, conservez les informations qui détaillent le calcul : montant voté, montant effectivement versé, retenues appliquées et date de paiement. Elles facilitent la relecture de la simulation au moment de la déclaration et permettent de rapprocher l’estimation des justificatifs reçus.
Les limites à connaître avant de décider une distribution
Une simulation reste une estimation. Elle se met à jour selon les champs renseignés et les règles prévues pour la période sélectionnée, mais elle ne remplace pas le décompte réel de l’administration fiscale ou de l’Urssaf. Elle aide à préparer une décision, mais ne suffit pas toujours pour trancher une situation complexe.
Le cas spécifique du dirigeant non salarié
Pour un travailleur indépendant non salarié, comme un gérant majoritaire de SARL, un associé unique d’EURL ou un associé de SNC, la fraction des dividendes qui dépasse 10 % du capital social peut relever d’un traitement social spécifique. Appliquer le calcul standard du PFU à la totalité du versement risque donc de produire un montant net inexploitable. Il faut identifier la part concernée et utiliser un calcul adapté au statut du dirigeant.
Vérifiez enfin les paramètres affichés par l’outil : taux retenus, année fiscale, nature exacte du revenu et hypothèses liées à votre situation. Pour un montant important, une combinaison de revenus financiers ou un statut de dirigeant, l’avis d’un professionnel qualifié peut sécuriser le choix entre distribution, conservation en réserve et option fiscale.