Patrimoine financier : ce que vos placements montrent, et ce que vos dettes révèlent
Le patrimoine financier regroupe l’argent disponible, l’épargne et les placements détenus par une personne. Il comprend notamment les comptes bancaires, les titres, l’assurance-vie et les produits de retraite. Il s’ajoute au patrimoine immobilier et aux biens matériels. Le connaître permet d’évaluer les sommes réellement mobilisables, le niveau de risque accepté et les moyens disponibles pour financer un projet ou préparer l’avenir.
Le patrimoine financier, un capital disponible ou investi
Le patrimoine financier rassemble les actifs qui ont une valeur monétaire et sont détenus sur un compte, dans un contrat ou sous la forme de titres. Certains sont disponibles rapidement, tandis que d’autres doivent rester investis pendant plusieurs années. Leur point commun : ils ne correspondent ni à un logement occupé, ni à une voiture, ni à un objet personnel.
Les actifs qui entrent dans le calcul
La composition varie selon les situations. Un inventaire patrimonial inclut généralement les catégories suivantes :
- les liquidités présentes sur les comptes courants ;
- les produits d’épargne, comme les livrets ou les comptes à terme ;
- les actions, obligations et titres de créance détenus en direct ;
- les fonds communs de placement et autres fonds d’investissement ;
- les contrats d’assurance-vie, selon leur valeur de rachat ;
- les plans d’épargne retraite (PER) et l’épargne salariale ;
- les parts de SCPI ou d’autres véhicules d’investissement immobilier lorsqu’elles sont détenues comme placement financier.
Un actif financier ne se résume pas à la valeur affichée sur un relevé. Sa disponibilité, son horizon de placement, son niveau de risque, son rendement potentiel et sa fiscalité doivent aussi être pris en compte. Une somme placée sur un livret n’a pas la même fonction qu’un portefeuille d’actions ou qu’un PER destiné à la retraite.
Ce qui n’en fait pas partie
La résidence principale, un logement locatif détenu en direct, un terrain ou un local professionnel appartiennent au patrimoine immobilier. Les meubles, véhicules, œuvres, bijoux et objets de collection relèvent du patrimoine mobilier ou matériel. Ces biens peuvent avoir une valeur élevée, mais ils ne sont pas des actifs financiers. La distinction compte pour évaluer la disponibilité du capital : vendre un bien immobilier prend du temps, tandis qu’un compte bancaire ou certains titres peuvent être mobilisés plus rapidement.
Lire son patrimoine global sans mélanger les catégories
Un bilan patrimonial donne une vision d’ensemble en séparant les actifs selon leur nature. Cette méthode évite de surestimer sa capacité de financement immédiate. Être propriétaire d’un logement de valeur ne signifie pas disposer de cette somme sur son compte.
Les chiffres clés du patrimoine économique national en 2024 — Découvrez les données officielles de l’Insee sur l’évolution du patrimoine des ménages et de l’économie française en 2024.
| Catégorie | Exemples | Usage principal |
|---|---|---|
| Patrimoine financier | Épargne, assurance-vie, actions, obligations, PER | Financer des projets, investir, préparer la retraite |
| Patrimoine immobilier | Résidence principale, logement locatif, terrain | Se loger, percevoir des loyers, transmettre |
| Patrimoine mobilier | Véhicule, mobilier, bijoux, collection | Usage personnel ou conservation de valeur |
En 2024, le patrimoine financier représentait 42 % du patrimoine brut des ménages, soit 7 096 milliards d’euros. Les actifs non financiers représentaient 58 % du total. Cette répartition montre qu’un patrimoine équilibré ne repose pas nécessairement sur une seule catégorie d’actifs.
La liquidité doit aussi être examinée. Elle permet de faire face aux dépenses imprévues sans vendre précipitamment un placement. Un portefeuille largement investi sur des supports de long terme peut sembler solide, mais il laisse moins de marge en cas de réparation, de baisse de revenus ou de projet familial. Une épargne de précaution séparée des placements de long terme limite le risque de vendre au mauvais moment un actif exposé aux fluctuations des marchés.
Patrimoine brut et patrimoine net : le calcul qui change la lecture
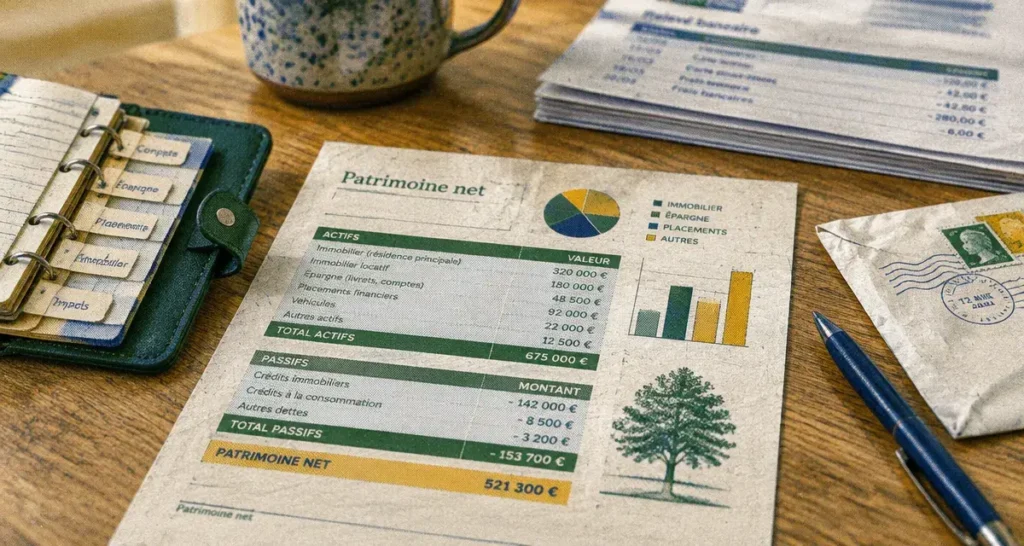
Le patrimoine brut additionne tous les actifs détenus, sans tenir compte des emprunts restant à rembourser. Le patrimoine net retire les dettes. Il donne donc une vision plus fidèle de la richesse réellement acquise.
Une méthode simple pour faire son bilan
Commencez par relever la valeur de chaque actif financier : solde des comptes, épargne, valeur des contrats, portefeuille-titres et placements. Ajoutez ensuite, si vous souhaitez une vision globale, vos biens immobiliers et mobiliers significatifs. Déduisez enfin les passifs : capital restant dû d’un crédit immobilier, prêt personnel, crédit à la consommation ou découvert durable.
La formule est simple : patrimoine net = patrimoine brut − dettes. Par exemple, une personne disposant de 35 000 euros d’épargne et de placements, de 15 000 euros sur un contrat d’assurance-vie et de 10 000 euros d’actions possède 60 000 euros de patrimoine financier brut. Si elle doit encore 8 000 euros au titre d’un prêt personnel, son patrimoine financier net s’élève à 52 000 euros.
Ce calcul doit être actualisé régulièrement, notamment après un remboursement anticipé, un achat important, un changement professionnel, une succession ou une évolution marquée des marchés. Un tableau suffit, à condition de retenir des valeurs réalistes et de distinguer les sommes disponibles des actifs temporairement bloqués.
Constituer un patrimoine financier selon ses échéances
Il n’existe pas de répartition valable pour tout le monde. L’allocation d’actifs dépend des revenus, de la stabilité professionnelle, de l’endettement, de la situation familiale, de la capacité à accepter les variations de valeur et des objectifs poursuivis.
Donner une fonction à chaque euro épargné
Avant de choisir un placement, classez vos objectifs selon leur horizon. À court terme, il faut conserver une somme disponible et peu risquée pour les dépenses imprévues ou un projet proche. À moyen terme, l’objectif peut être de constituer un apport ou de financer un projet défini. À long terme, la retraite, la transmission ou la croissance du capital peuvent justifier une part plus importante d’investissements soumis à des fluctuations.
Une épargne régulière permet de progresser sans attendre de disposer d’un capital élevé. Mieux vaut définir un montant soutenable après les dépenses essentielles et les remboursements que placer une somme dont vous pourriez avoir besoin rapidement. La régularité compte davantage qu’un versement ponctuel difficile à reproduire.
Diversifier sans empiler les produits
La diversification consiste à ne pas exposer l’ensemble de son patrimoine au même risque : un seul secteur boursier, une seule entreprise, un seul type de fonds ou un seul support immobilier. Elle ne garantit ni gain ni absence de perte, mais elle réduit le risque qu’un événement isolé affecte l’ensemble du portefeuille.
Une allocation lisible peut associer des supports ayant des fonctions différentes : une réserve liquide, des placements prudents, puis des actifs potentiellement plus dynamiques pour les projets éloignés. Vérifiez aussi les frais, les conditions de sortie, la fiscalité applicable et la cohérence entre la durée de blocage du produit et votre besoin réel.
Gérer seul, être conseillé ou déléguer les décisions
Le choix du mode de gestion dépend moins du montant détenu que du temps disponible, de la compréhension des produits et de l’envie de décider. Dans tous les cas, conserver une vision claire de son patrimoine financier reste nécessaire.
Gestion libre et gestion conseillée
En gestion libre, vous sélectionnez et arbitrez vous-même vos placements. Cette solution convient aux personnes qui souhaitent suivre leurs supports et se former. La gestion conseillée ajoute l’appui d’un professionnel : il analyse la situation et formule des recommandations, mais vous gardez la décision finale. Cette approche peut convenir lorsque les objectifs, la fiscalité ou la composition familiale rendent les choix plus complexes.
Gestion sous mandat : déléguer dans un cadre défini
La gestion sous mandat confie les décisions d’investissement à un gestionnaire, dans les limites d’un profil de risque et d’objectifs définis à l’avance. Elle peut réduire la charge de suivi, mais elle ne dispense pas de comprendre le mandat, les frais, les supports possibles et les risques acceptés. Un accompagnement patrimonial peut être utile lors d’un changement de situation : vente d’entreprise, héritage, départ à la retraite, séparation ou arrivée d’un enfant.
Quel que soit le mode retenu, un bilan patrimonial périodique permet de vérifier que les actifs, les dettes et les objectifs évoluent dans la même direction. Ce suivi, plus que la multiplication des produits, transforme une épargne dispersée en stratégie patrimoniale cohérente.