Taux actuariel : comment mesurer le vrai rendement ou coût d’une opération financière
Le taux actuariel ne correspond pas au simple pourcentage affiché sur une offre de crédit ou de placement. Il mesure un rendement ou un coût en tenant compte de la date exacte à laquelle chaque somme est versée, reçue ou remboursée. Cette méthode d’actualisation permet de comparer des opérations financières dont les flux de trésorerie ne suivent pas le même calendrier.
La définition du taux actuariel en termes simples
Le taux actuariel est le taux qui rend équivalentes, à une même date de référence, toutes les sommes échangées dans une opération financière. Il prend donc en compte le montant des flux et leur temporalité : un euro payé aujourd’hui n’a pas la même valeur qu’un euro payé dans un an.
Calcul du taux actuariel
Note : Utilisez des valeurs positives pour les flux sortants (investissement) et négatives pour les flux entrants (remboursements), ou inversement. Le calcul cherche le taux qui annule la valeur actuelle nette.
Avertissement : Les frais ne doivent être intégrés que s'ils font partie des flux analysés (ex: frais de dossier déduits du montant initial).
Pour un placement, il correspond au taux de rendement actuariel. Ce taux annuel relie le prix payé au départ aux revenus futurs attendus et au remboursement final. Pour un emprunt, il exprime le coût des échéances selon leur rythme réel. Il devient particulièrement utile lorsque les intérêts sont capitalisés, que les remboursements sont mensuels ou que les versements sont irréguliers.
Une mesure fondée sur la valeur temps de l’argent
L’idée centrale est l’actualisation. Une somme future est ramenée à sa valeur présente grâce à un taux. Plus une somme est éloignée dans le temps, plus sa valeur actualisée est faible, à montant nominal identique. Le taux actuariel est précisément celui qui équilibre la valeur actuelle des encaissements et celle des décaissements.
Par exemple, un taux actuariel de 10 % signifie que 100 deviennent 110 après un an. Lorsque les flux interviennent plusieurs fois dans l’année, le calcul ne consiste toutefois pas à appliquer une simple règle de trois. Il faut tenir compte de chaque échéance et des intérêts composés. Le résultat dépend donc autant des montants que du calendrier prévu.
Le calcul : actualiser chaque flux jusqu’au taux d’équilibre
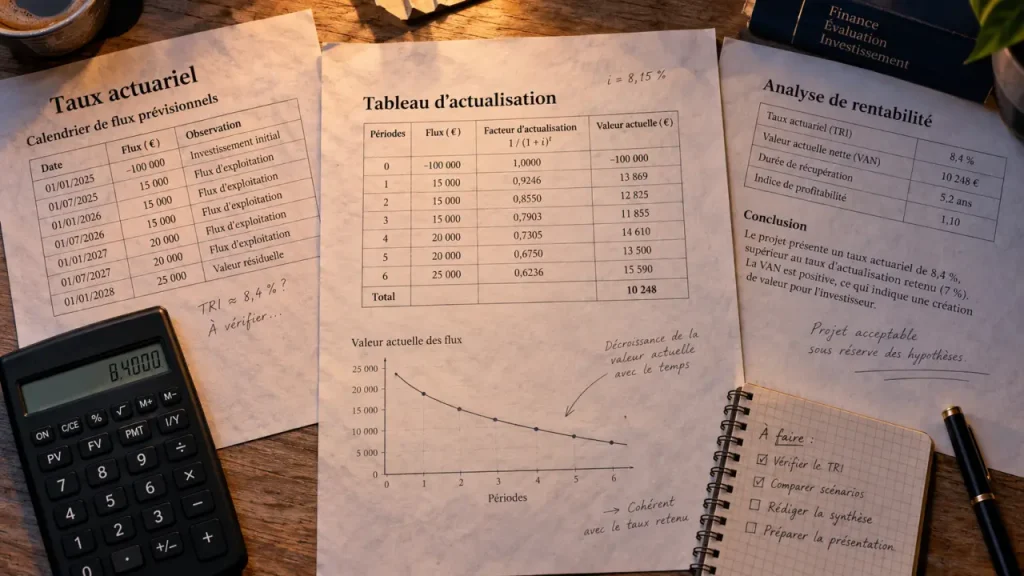
Sur le plan mathématique, le taux actuariel est le taux r qui annule la différence entre la somme initiale et la valeur actualisée des flux futurs. La relation peut s’écrire ainsi : la valeur initiale est égale à la somme des flux futurs divisés par 1 + r, élevé à la puissance correspondant à la date de chaque versement.
Dans une opération simple, le calcul est direct. Dans un crédit amortissable, une obligation ou un contrat comportant plusieurs versements, il faut en revanche résoudre l’équation par approximations successives. Un tableur ou une calculatrice financière est alors plus fiable qu’un calcul manuel, surtout lorsque les dates ou les montants diffèrent.
Un exemple avec des flux réguliers
Supposons qu’un investisseur verse 1 000 € aujourd’hui et reçoive 1 100 € exactement un an plus tard. Le rendement actuariel est de 10 %, puisque 1 000 × 1,10 = 1 100. Si les 1 100 € étaient reçus avant la fin de l’année, le taux annuel équivalent serait supérieur à 10 %, car le gain serait obtenu plus rapidement.
Cette sensibilité au calendrier explique l’écart possible entre taux nominal et taux actuariel. Ainsi, une présentation à 6,1 % par an peut correspondre à un taux actuariel de 6 %, tandis qu’un taux affiché de 6 % par an peut conduire à un taux actuariel de 6,14 %, selon la convention de calcul et le rythme de capitalisation.
Les informations à réunir avant de calculer
- Le montant versé ou emprunté à la date de départ ;
- La date et le montant de chaque échéance, coupon, mensualité ou remboursement ;
- Les frais connus, lorsqu’ils font partie du coût ou du rendement analysé ;
- La convention de durée retenue : mensuelle, annuelle ou autre périodicité ;
- La valeur de remboursement finale, notamment pour une obligation ou un prêt in fine.
La précision des dates compte davantage qu’on ne l’imagine. Un premier prélèvement immédiat, une mensualité avancée ou un remboursement final tardif modifie la durée réelle pendant laquelle l’argent est disponible. Le taux obtenu peut donc varier, même si le montant total des flux reste proche. Vérifier le calendrier ligne par ligne est souvent plus instructif que de comparer deux pourcentages isolés.
Taux nominal, taux actuariel et TAEG : ne pas confondre les indicateurs
Ces taux répondent à des objectifs distincts. Le taux nominal annonce généralement le taux d’intérêt contractuel. Le taux actuariel traduit l’effet de la périodicité et du calendrier des flux. Le TAEG, ou taux annuel effectif global, informe l’emprunteur sur le coût global annuel d’un crédit en intégrant les éléments obligatoirement pris en compte dans son calcul.
| Indicateur | Ce qu’il mesure | Usage principal |
|---|---|---|
| Taux nominal | Le taux d’intérêt annoncé, sans détailler l’effet de la périodicité | Lire la rémunération ou le coût contractuel de base |
| Taux actuariel | Le rendement ou le coût tenant compte de la date de tous les flux | Comparer des opérations aux calendriers différents |
| TAEG | Le coût annuel global d’un crédit selon les éléments retenus | Comparer des offres de crédit destinées aux particuliers |
Dans un prêt immobilier ou un crédit à la consommation, le taux nominal seul ne suffit donc pas pour choisir une offre. Les frais de dossier, une assurance obligatoire ou un mode de remboursement peuvent modifier le coût global. Le TAEG est l’indicateur à examiner en priorité pour comparer des crédits comparables. Le taux actuariel aide, lui, à comprendre la mécanique financière qui détermine les échéances et leur coût réel.
Quand le taux actuariel devient vraiment utile
Pour les obligations et les placements à revenu fixe
Une obligation peut être achetée à un prix différent de sa valeur de remboursement et verser des coupons à dates fixes. Son taux de rendement actuariel réunit, dans une seule mesure annuelle, le prix d’achat, les coupons futurs et le capital remboursé à l’échéance. Il est ainsi possible de comparer des obligations dont le coupon, le prix ou la maturité diffèrent.
Ce rendement repose généralement sur l’hypothèse que le titre sera conservé jusqu’à son échéance et que les paiements prévus seront effectués. Une revente avant terme expose à une variation de prix liée notamment à l’évolution des taux de marché. Le taux actuariel ne suffit donc pas à apprécier seul le risque ou le résultat final d’un placement.
Pour comprendre les crédits à mensualités
Dans un crédit, les intérêts sont calculés sur le capital restant dû et les remboursements interviennent le plus souvent chaque mois. Un exemple de mensualité de 30 € représente 360 € sur un an et 3 600 € sur dix ans, mais cette multiplication ne révèle ni le coût du crédit ni la part d’intérêts. Le taux actuariel replace chaque mensualité à sa date exacte et permet d’analyser la totalité de l’opération.
Il est également pertinent pour un prêt in fine, dans lequel le capital est remboursé à la fin, ou pour une offre avec différé de remboursement. Deux emprunts affichant une durée identique peuvent avoir un coût financier différent si les sorties d’argent sont réparties autrement. Le calendrier des remboursements doit donc être étudié avec le taux annoncé.
Interpréter le résultat sans tomber dans les pièges
Un taux actuariel élevé peut signaler un placement potentiellement rémunérateur, mais il ne mesure pas à lui seul le risque de défaut, la liquidité ni la fiscalité. De même, un taux faible sur un crédit ne garantit pas l’offre la moins coûteuse si certains frais ou certaines garanties ne sont pas inclus dans la comparaison.
- Comparez toujours des taux exprimés sur la même base annuelle ;
- Vérifiez que les flux intégrés sont identiques d’une offre à l’autre ;
- Contrôlez les dates de mise à disposition des fonds et de première échéance ;
- Pour un placement, distinguez le rendement anticipé du rendement réellement obtenu ;
- Pour un crédit, utilisez le TAEG comme repère global et relisez les conditions annexes.
Le taux actuariel est donc un outil de comparabilité, pas une promesse de gain ni une garantie de coût minimal. Il fournit une lecture rigoureuse de la valeur actuelle des flux de trésorerie, à condition que les hypothèses soient complètes et que les produits comparés soient de même nature. Avant toute décision, un tableau détaillé des flux et une simulation avec plusieurs scénarios permettent de vérifier ce que recouvre réellement le pourcentage affiché.