Advcash : transferts P2P gratuits, mais dépôt et retrait peuvent coûter
Advcash, aussi appelé Advanced Cash, est un portefeuille électronique qui permet de recevoir, transférer et convertir de l’argent, avec des passerelles entre monnaies classiques et cryptomonnaies. Le service est désormais présenté sous la marque Volet.com. Son coût dépend du parcours suivi : recevoir des fonds, les échanger, puis les dépenser ou les retirer correspond à plusieurs opérations, qui peuvent être facturées séparément.
Un portefeuille intermédiaire, pas un placement financier
Advcash permet de gérer plusieurs soldes, notamment en euros et en dollars, et d’accéder à des fonctions liées aux cryptomonnaies. Les possibilités de dépôt, de retrait et de conversion dépendent du pays de résidence, du niveau de vérification et des partenaires disponibles. Il faut donc distinguer les fonctions annoncées de celles réellement accessibles dans votre espace client.
Le service met en avant des transferts internes P2P instantanés et gratuits entre utilisateurs. Cette gratuité ne rend pas tout le parcours sans frais : alimenter le portefeuille, changer de devise ou récupérer l’argent peut entraîner des coûts distincts.
La plateforme affiche plus de 7 millions d’utilisateurs, une présence dans plus de 150 pays, plus de 1 million de transactions mensuelles et plus de 10 000 marchands. Ces chiffres donnent une indication de son envergure déclarée. Ils ne garantissent ni la disponibilité de chaque fonction dans votre pays ni la protection juridique de vos fonds.
Pour quels besoins est-il pertinent ?
Le portefeuille peut convenir aux personnes qui reçoivent régulièrement des paiements internationaux ou utilisent un partenaire acceptant cette solution. Un freelance doit toutefois vérifier que le compte est adapté à son activité et à ses justificatifs comptables. Pour alimenter une plateforme d’investissement, Advcash reste un moyen de paiement : il ne garantit ni le sérieux du destinataire ni le rendement du placement.
Ouvrir le compte et tester le parcours avant de transférer davantage
L’inscription ne donne pas nécessairement accès à toutes les fonctions. La vérification d’identité, ou KYC (Know Your Customer), conditionne certains usages et plafonds. Mieux vaut la terminer avant de déposer une somme importante, plutôt que de découvrir une restriction au moment du retrait.
- Vérifiez votre éligibilité : pays accepté, type de compte et moyens de retrait proposés.
- Créez le compte sur le site officiel : choisissez un mot de passe unique et sécurisez aussi votre adresse électronique.
- Complétez les contrôles demandés : fournissez une pièce d’identité, un justificatif de domicile ou d’autres informations selon votre situation.
- Consultez les limites : vérifiez les plafonds par opération, les restrictions de retrait et les conditions applicables au bénéficiaire.
- Effectuez un petit test : réalisez un dépôt, un transfert si nécessaire, puis un retrait pour vérifier le parcours complet.
Déposer des cryptomonnaies sans erreur de réseau
Pour déposer des cryptomonnaies, sélectionnez l’actif et le réseau dans l’espace client, puis copiez l’adresse indiquée. Le réseau choisi sur la plateforme d’envoi doit correspondre exactement à celui du dépôt. Un transfert d’USDT sur un réseau incompatible peut entraîner une perte des fonds ou une récupération incertaine.
TRC20, sur TRON, est souvent envisagé pour limiter les frais, mais ce n’est pas toujours l’option la moins chère. Comparez les frais de sortie de votre plateforme et les réseaux acceptés pour le dépôt. Certains parcours prévoient une heure pour effectuer le transfert. Ce délai correspond à la fenêtre d’envoi, et non à une garantie que le solde sera crédité en une heure.
Pour retirer des fonds, choisissez une méthode disponible, vérifiez les coordonnées du bénéficiaire et examinez le récapitulatif avant de valider. Un retrait bancaire, un transfert interne et un envoi sur la blockchain suivent des circuits différents : leurs délais ne sont pas comparables.
Calculer le coût réel, du dépôt jusqu’au montant reçu
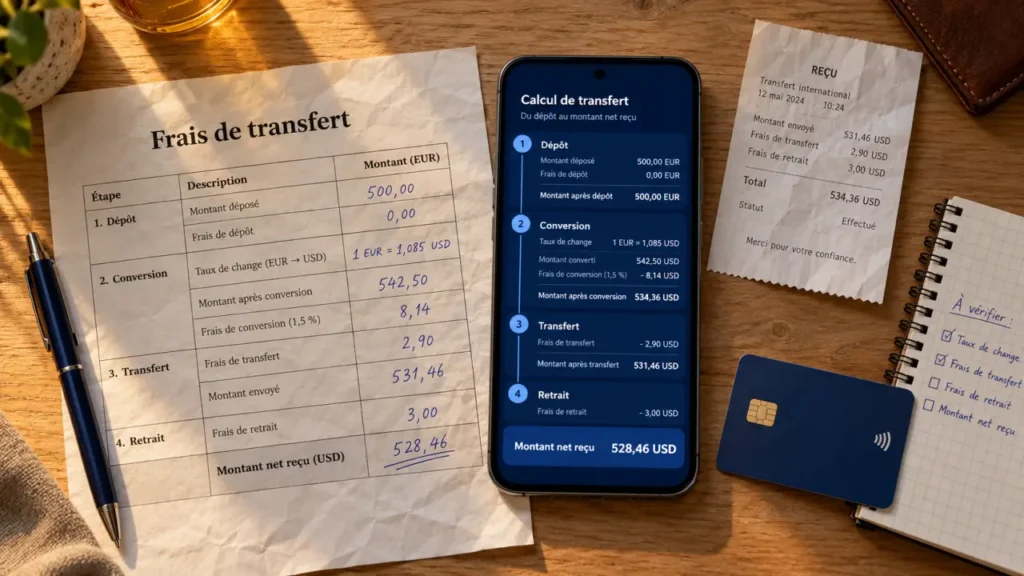
Le tarif du transfert ne suffit pas à mesurer le coût. Il faut regarder le montant finalement reçu par le destinataire, dans la devise souhaitée. Additionnez les commissions du portefeuille, celles du prestataire d’origine, les frais de réseau éventuels et le coût de la conversion.
| Étape | Point à contrôler | Risque de mauvaise lecture |
|---|---|---|
| Dépôt | Commission fixe ou proportionnelle, frais de l’émetteur | Confondre montant envoyé et solde crédité |
| Conversion | Taux proposé et commission éventuelle | Regarder uniquement les frais affichés |
| Transfert interne | Conditions de gratuité et devise du bénéficiaire | Étendre la gratuité aux autres étapes |
| Retrait | Commission, minimum, plafond et frais intermédiaires | Oublier le coût de sortie |
Un exemple de dépôt en USDT mentionne 1 $ de frais fixes. Vérifiez ce montant dans le récapitulatif de l’opération : il ne s’agit pas d’un tarif universel, applicable à tous les actifs, réseaux ou comptes. Les frais fixes pèsent proportionnellement davantage sur les petits versements répétés.
Pour comparer les solutions, suivez chaque étape du parcours : dépôt, conversion, transfert, puis retrait. Une commission prise isolément peut sembler faible, mais le cumul donne le coût total. Notez le montant débité au départ et celui que vous pouvez récupérer à l’arrivée, dans la même devise. Cette méthode permet de repérer les cas où un transfert annoncé comme gratuit s’accompagne d’une conversion coûteuse.
Évaluez aussi les délais sur l’ensemble du parcours. Un transfert interne instantané n’accélère pas nécessairement les contrôles de conformité, les confirmations de la blockchain ou le traitement par un établissement bancaire.
Cartes et alternatives : choisir selon l’usage final
L’offre associée à Advcash comprend des cartes Mastercard physiques et virtuelles, selon la disponibilité régionale et les conditions du programme concerné. La création d’un compte ne garantit pas l’accès à une carte. Vérifiez votre éligibilité dans l’espace client avant d’alimenter le portefeuille dans ce seul but.
Une carte virtuelle sert principalement aux paiements en ligne compatibles. Une carte physique peut permettre de payer en magasin et, selon ses conditions, de retirer de l’argent aux distributeurs. Consultez les frais d’émission, de livraison, de maintenance, de conversion et de retrait, ainsi que les plafonds. L’acceptation dépend aussi du commerçant et des restrictions de l’émetteur.
Advcash face à Skrill, Neteller ou Revolut
Pour comparer ces solutions, partez de l’opération que vous effectuez le plus souvent plutôt que d’un classement général. Avec Skrill ou Neteller, vérifiez les moyens d’alimentation, les marchands acceptés et le coût du retrait. Avec Revolut, comparez les services bancaires accessibles dans votre pays, les virements, le change et les conditions des cartes. Les offres et leur cadre juridique varient selon le lieu de résidence.
Advcash peut être intéressant lorsque votre interlocuteur l’utilise déjà ou qu’une passerelle crypto répond à votre besoin. Pour des dépenses courantes en euros, vérifiez qu’il offre un avantage concret par rapport à votre compte habituel.
Sécurité et conformité : les vérifications qui comptent vraiment
La protection du compte repose sur plusieurs mesures de sécurité. Activez l’authentification renforcée lorsqu’elle est proposée, sécurisez vos moyens de récupération et surveillez les connexions. Ne communiquez jamais un code de validation à une personne qui se présente comme un conseiller. Évitez aussi les accès reçus par messagerie ou par une publicité non vérifiée.
La sécurité technique ne suffit pas à établir la fiabilité juridique du service. Consultez les conditions contractuelles pour identifier l’entité qui fournit le service, son statut, les règles de conservation des fonds et les recours possibles. Un portefeuille électronique ne bénéficie pas automatiquement des mêmes garanties qu’un dépôt bancaire.
Des contrôles peuvent entraîner une demande de justificatifs ou une restriction temporaire. Conservez les preuves de l’origine des fonds, les confirmations et les identifiants de transaction. Une assistance par tickets est annoncée 24 h/24 et 7 j/7, sans que cette disponibilité garantisse une résolution immédiate.
Vérifiez enfin vos obligations fiscales locales : déclaration éventuelle d’un compte détenu à l’étranger, revenus encaissés et opérations sur actifs numériques. Un portefeuille ne rend pas les fonds invisibles aux obligations fiscales. Pour commencer prudemment, gardez un solde adapté à vos opérations, testez le retrait et conservez un autre moyen de paiement.