Personne incapable de gérer son argent : aider sans confisquer son autonomie
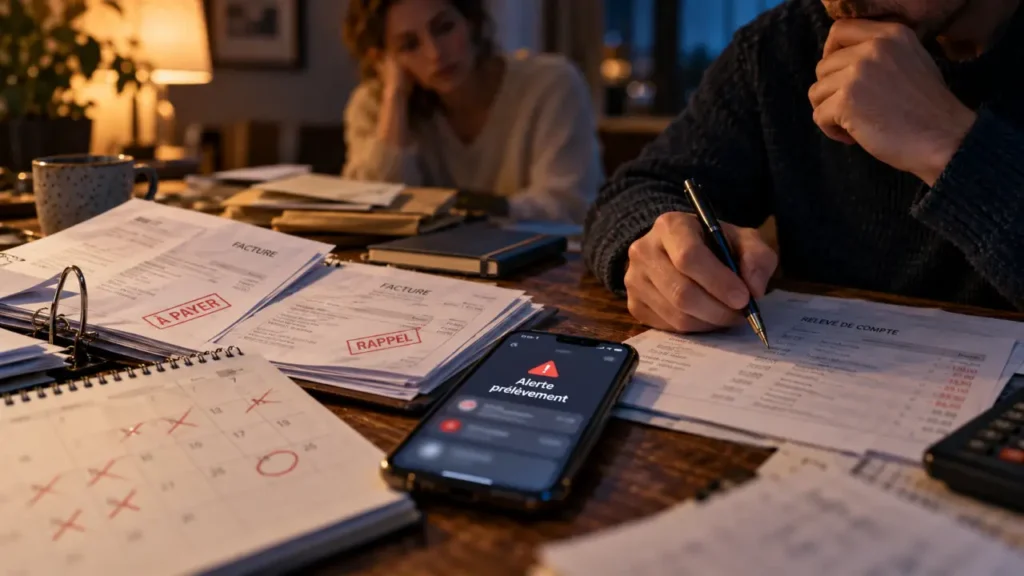
Factures oubliées, retraits inexpliqués, achats répétés : lorsqu’un proche ne maîtrise plus ses finances, il faut sécuriser le quotidien tout en comprenant ce qui a changé. Une personne incapable de gérer son argent n’a pas automatiquement besoin d’une tutelle. La réponse dépend de ses capacités, des risques et de son consentement : accompagnement, aménagement bancaire, évaluation médicale ou protection juridique.
Repérer un changement réel plutôt que juger les dépenses
Un découvert ponctuel, de faibles revenus ou des choix qui déplaisent à la famille ne prouvent pas une incapacité. Le signal le plus utile est une rupture avec les habitudes antérieures, surtout lorsque les erreurs se répètent et compromettent le logement, l’alimentation ou les soins.
Vérifier ses connaissances sur la protection financière d’un proche
Répondez aux 6 questions. Les réponses seront corrigées à la fin, avec une explication courte pour chacune.
Votre résultat
- Des factures restent impayées malgré un solde suffisant.
- La personne règle plusieurs fois une dépense ou ne comprend plus ses relevés.
- Des retraits, virements ou abonnements inhabituels apparaissent.
- Les achats impulsifs se multiplient, avec des conséquences sur les dépenses essentielles.
- Un tiers réclame de l’argent, impose le secret ou exerce une pression.
Avec l’accord de votre proche, notez les faits précis : date, opération, conséquence et explication donnée. Cette observation aide davantage qu’une accusation générale comme « tu ne sais plus gérer ». Elle permet aussi de distinguer une difficulté administrative d’une perte de discernement.
La difficulté financière n’est pas l’incapacité juridique. Une mesure de protection suppose des conditions légales, notamment une altération médicalement constatée des facultés empêchant la personne de pourvoir seule à ses intérêts. Ni l’âge ni l’endettement ne suffisent à eux seuls.
Chercher la cause sans conclure trop vite à Alzheimer
La gestion de l’argent mobilise la mémoire, le calcul, l’attention et la planification. Une dépression, un trouble psychique, une addiction ou un trouble neurocognitif peuvent perturber ces capacités. Mais une baisse de vision, un handicap moteur, un deuil ou une application bancaire devenue trop complexe peuvent aussi expliquer les difficultés.
Le budget fonctionne comme un mécanisme à plusieurs rouages : comprendre une facture, retrouver son échéance, décider de la payer puis exécuter le paiement. Repérer l’étape qui bloque évite de remplacer toute la personne. Si elle comprend parfaitement ses dépenses mais oublie les dates, un calendrier et des prélèvements peuvent suffire ; si elle ne reconnaît plus un montant manifestement incohérent, une évaluation du discernement devient prioritaire.
Des erreurs financières peuvent précéder un diagnostic de démence. Une étude de l’université de Duke citée en 2018 évoque des difficultés pouvant apparaître jusqu’à 6 ans avant le diagnostic. Ce constat n’est toutefois ni un test de dépistage ni une prédiction individuelle : une facture oubliée ne permet pas de diagnostiquer Alzheimer.
Prenez rendez-vous avec le médecin traitant si les erreurs persistent, s’accompagnent de désorientation ou contrastent nettement avec les capacités antérieures. Il pourra rechercher les causes et orienter vers une consultation spécialisée ou un bilan neuropsychologique. Une confusion apparue brutalement justifie une évaluation médicale rapide.
Sécuriser le quotidien avec l’accord du proche
Construire une aide limitée et vérifiable
Proposez une tâche concrète : vérifier ensemble les échéances, classer les courriers ou préparer le budget du mois. Conservez un espace de dépenses personnelles que votre proche décide librement. Fixez aussi les limites de votre intervention et un moment pour réévaluer l’aide, plutôt que d’installer une surveillance permanente.
S’il refuse, cherchez ce qui le gêne : peur du contrôle, conflit familial ou incompréhension des outils. Un conseiller bancaire ou un travailleur social peut faciliter le dialogue. Sans mandat ni pouvoir légal, vous ne pouvez pas prendre le contrôle de ses comptes simplement parce que vous êtes son enfant ou son conjoint.
Adapter les moyens de paiement et réagir aux fraudes
Selon les services de la banque, envisagez des prélèvements pour les charges fixes, des alertes de transactions, des plafonds adaptés ou la désactivation des achats à distance. Vérifiez les prélèvements avant de les automatiser. Une carte prépayée peut limiter certaines dépenses, mais ses frais et ses restrictions doivent être examinés.
Ne partagez pas les codes personnels ni les mots de passe. Utilisez les accès prévus par la banque pour les personnes autorisées. Un compte joint n’est pas un substitut neutre à la procuration : il donne des droits propres aux cotitulaires et peut entraîner une solidarité pour les dettes du compte.
En cas d’arnaque, contactez immédiatement la banque par un numéro connu pour sécuriser les moyens de paiement et contester les opérations concernées. Conservez messages et justificatifs, puis déposez plainte selon la situation. Si un proche détourne l’argent ou exerce des pressions, sollicitez également un conseil juridique indépendant.
Choisir entre procuration et protection juridique
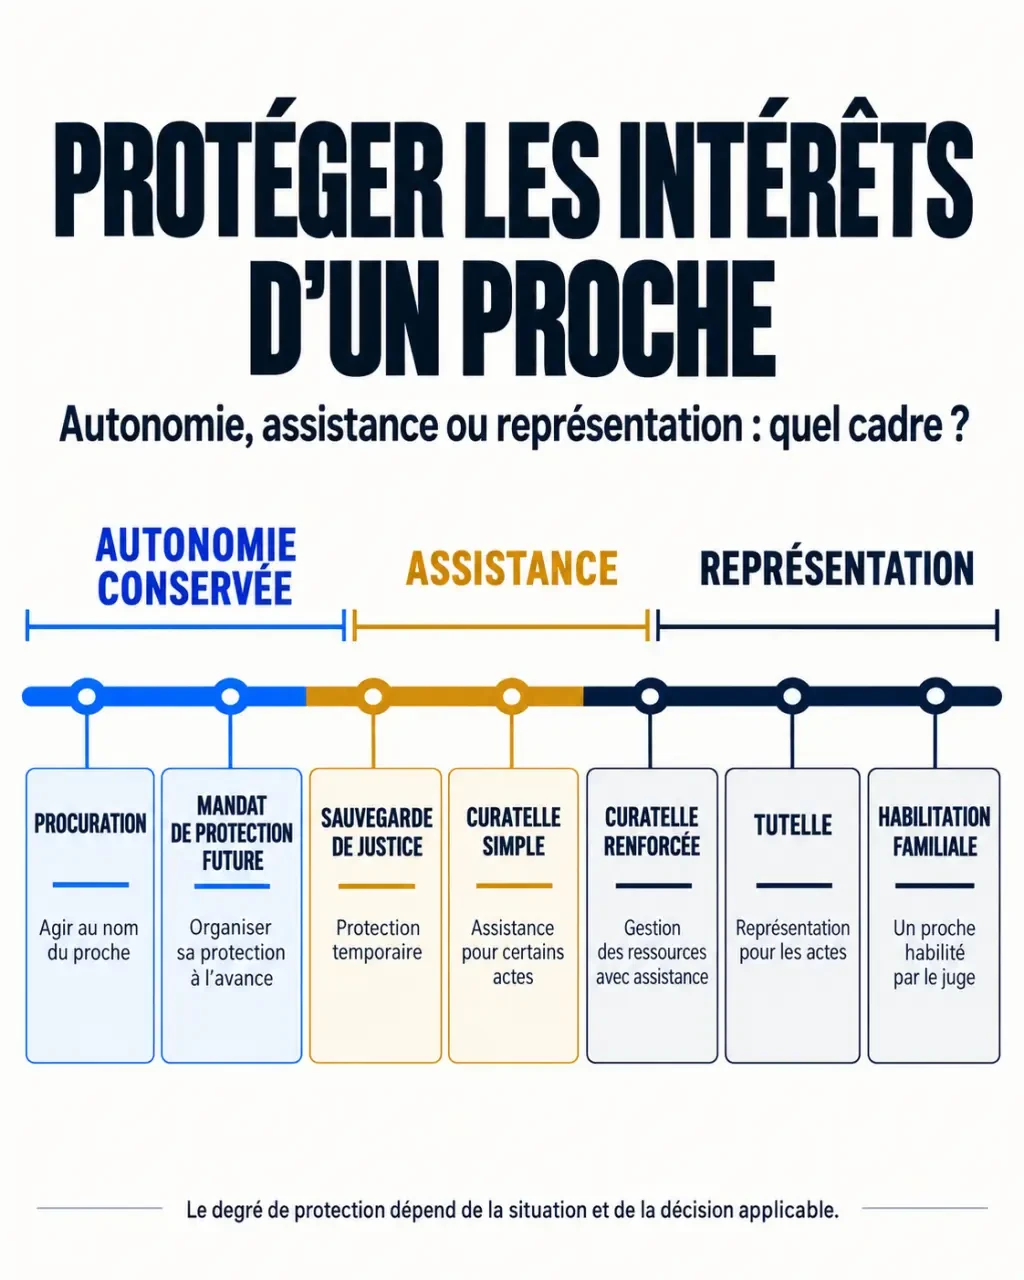
La bonne solution est la moins contraignante qui protège suffisamment. La procuration organise une délégation ; la curatelle apporte principalement une assistance ; la tutelle prévoit une représentation pour les actes couverts par la mesure. En France, Service-Public distingue trois mesures principales : sauvegarde de justice, curatelle et tutelle.
| Dispositif | Usage et limites |
|---|---|
| Procuration bancaire | Autorise un mandataire à effectuer les opérations prévues. La personne conserve ses droits ; elle n’est pas protégée contre ses propres décisions préjudiciables. |
| Mandat de protection future | Permet d’organiser à l’avance sa protection. Sa mise en œuvre nécessite notamment la constatation médicale de l’altération des facultés. |
| Sauvegarde de justice | Protection temporaire laissant en principe l’exercice des droits. Un mandataire spécial peut accomplir certains actes déterminés. |
| Curatelle simple | La personne gère les actes courants ; le curateur l’assiste pour les actes importants, selon le jugement. |
| Curatelle renforcée | Le curateur perçoit les revenus et règle les dépenses sur un compte au nom de la personne, avec un accompagnement adapté. |
| Tutelle | Le tuteur représente la personne pour les actes prévus. Certains actes patrimoniaux importants nécessitent une autorisation. |
| Habilitation familiale | Le juge habilite un proche à assister ou représenter la personne pour certains actes ou plus largement, selon les besoins. |
Une procuration exige un consentement valable : elle ne doit pas être signée pour contourner une altération déjà installée du discernement. Le mandat de protection future se prépare, lui aussi, lorsque la personne peut encore exprimer valablement sa volonté. Un notaire peut préciser sa portée patrimoniale et ses modalités.
Engager les démarches avec les bons interlocuteurs
Pour une aide budgétaire sans altération des facultés, contactez d’abord le CCAS ou un Point conseil budget. Pour un proche âgé, le CLIC ou la Maison départementale de l’autonomie peut orienter la famille. Une UDAF, un organisme tutélaire ou un point-justice peut expliquer les protections ; France Alzheimer accompagne aussi les familles concernées par cette maladie.
Lorsqu’une protection judiciaire semble nécessaire, la personne elle-même, certains proches ou le procureur peuvent notamment saisir le juge des contentieux de la protection. Le dossier comporte un certificat médical circonstancié établi par un médecin inscrit sur la liste du procureur, ainsi que les pièces demandées concernant l’identité, la situation et les besoins de protection.
Le juge entend en principe la personne, sauf dispense légalement justifiée. Il apprécie la nécessité et la proportionnalité de la mesure. Les frais éventuels du certificat, du notaire ou d’un mandataire professionnel doivent être anticipés ; les délais varient selon les situations.
Une tutelle est généralement prononcée pour 5 ans, renouvelables, avec des exceptions légales. Le tuteur tient une gestion justifiable et établit en principe un compte annuel, selon les obligations et dispenses applicables. Protéger ne signifie jamais disposer librement de l’argent du proche : ses intérêts et son autonomie restent prioritaires.