Fiscalité du PERP : déduire ses versements sans oublier l’impôt à la sortie
Les versements sur un ancien PERP restent déductibles du revenu imposable, dans la limite du plafond épargne retraite. En contrepartie, la rente ou le capital perçu à la retraite est généralement imposable. La fiscalité du PERP doit donc s’apprécier sur deux périodes : l’économie obtenue aujourd’hui et l’impôt payé lors de la récupération de l’épargne.
Fermé à la commercialisation depuis le 1er octobre 2020, le plan d’épargne retraite populaire peut toujours être conservé, alimenté ou transféré vers un PER. Voici les règles à examiner avant de prendre une décision.
Versements : vérifier le plafond avant de calculer l’économie fiscale
Le PERP procure une déduction du revenu imposable, et non une réduction d’impôt. Son intérêt dépend donc de votre tranche marginale d’imposition et du montant effectivement déductible.
Estimez l'économie fiscale de votre versement PERP
Renseignez votre versement, votre plafond disponible et votre taux marginal d’imposition pour obtenir une estimation indicative.
Votre estimation
- Montant déductible estimé
- —
- Économie fiscale estimée
- —
- Part éventuellement non déductible
- —
Calcul : montant déductible = minimum entre le versement et le plafond disponible. Économie estimée = montant déductible × taux marginal d’imposition.
Cette estimation suppose que toute la déduction s’impute dans la même tranche. Elle ne constitue pas une simulation complète de l’impôt. Vérifiez votre plafond personnel sur votre avis d’impôt.
Le plafond disponible figure sur l’avis d’impôt
Pour les versements effectués en 2026, le plafond annuel de droit commun correspond à 10 % des revenus professionnels nets de l’année précédente, dans la limite de 37 680 €, avec un plancher de 4 710 €. Ce plafond peut être diminué par certaines cotisations d’épargne retraite professionnelle. Il ne constitue donc pas automatiquement votre enveloppe personnelle disponible.
Consultez la rubrique « Plafond épargne retraite » de votre avis d’impôt. Elle tient compte des informations connues de l’administration et des plafonds antérieurs reportables. Les règles de report doivent être vérifiées pour l’année du versement : les anciennes présentations mentionnent trois ans, sans nécessairement intégrer les évolutions applicables aux nouveaux plafonds.
Les époux et partenaires de Pacs imposés ensemble peuvent demander la mutualisation de leurs plafonds. Les versements sur plusieurs produits ne multiplient pas pour autant les enveloppes : PERP, PER et certaines autres cotisations mobilisent un plafond commun ou viennent le diminuer.
Une économie proportionnelle à l’imposition
À titre d’illustration, un versement entièrement déductible de 3 000 € procure une économie approximative de 900 € dans une tranche à 30 %, contre 330 € dans une tranche à 11 %. Ce calcul suppose que toute la déduction s’impute dans la même tranche.
Déclarez les cotisations dans la rubrique consacrée aux charges déductibles et à l’épargne retraite, en utilisant l’attestation annuelle du gestionnaire. Vérifiez les montants préremplis. Un versement dépassant le plafond n’ouvre pas automatiquement droit à une déduction ultérieure : le report des plafonds inutilisés ne doit pas être confondu avec celui des versements excédentaires.
À la retraite : distinguer la rente, le capital et leurs prélèvements
Le PERP a principalement vocation à servir une rente viagère. Les possibilités de capital dépendent du contrat et des exceptions légales. Demandez une estimation des prestations nettes avant toute liquidation.
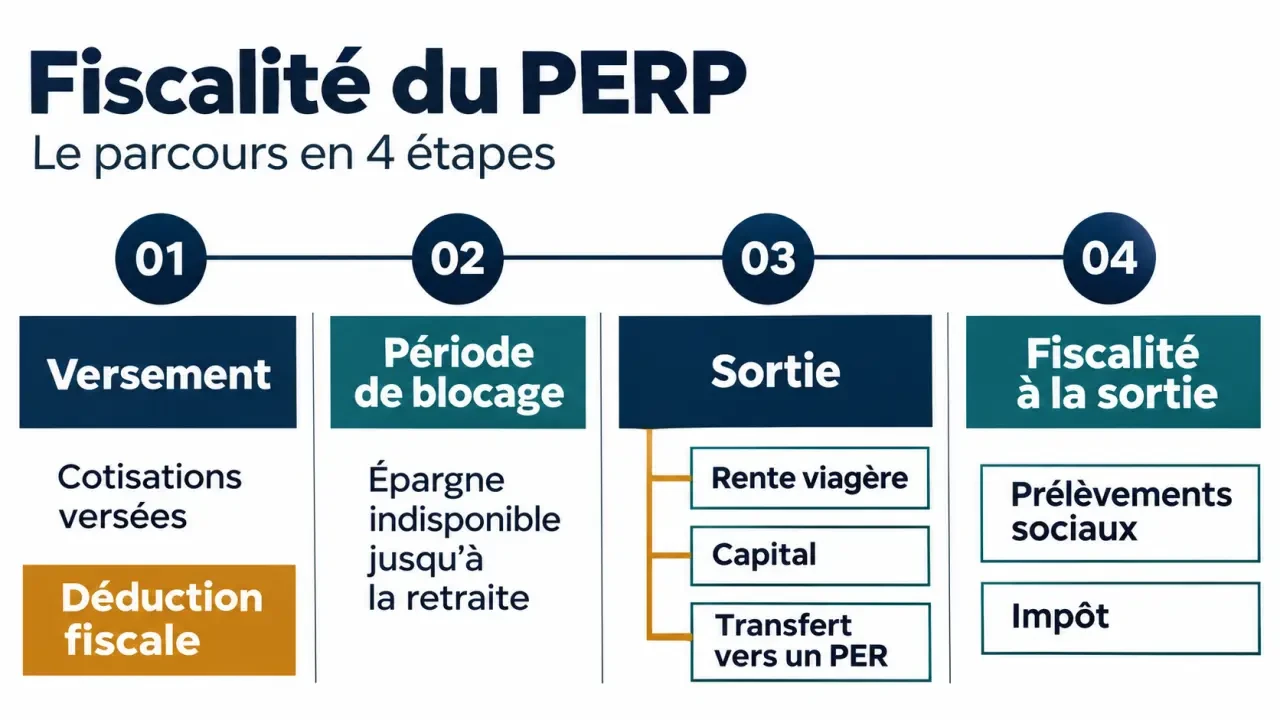
| Mode de récupération | Conditions principales | Impôt sur le revenu |
|---|---|---|
| Rente viagère | Sortie habituelle du PERP | Régime des pensions et retraites |
| Sortie mixte | Jusqu’à 20 % en capital si le contrat le prévoit, solde en rente | Régime distinct pour chaque prestation |
| Capital pour faible rente | Rente mensuelle ne dépassant pas 110 €, avec accord requis pour le rachat | Barème progressif ou option à 7,5 % sous conditions |
| Capital pour première résidence principale | À la retraite, sous conditions de première accession | Régime fiscal des prestations en capital |
La rente suit le régime des pensions
La rente est soumise au barème progressif après l’abattement de 10 % applicable aux pensions, dans les limites prévues pour le foyer fiscal. Une rente annuelle de 10 000 € représente ainsi une base de 9 000 € si l’abattement peut intégralement s’appliquer.
Les prélèvements sociaux dépendent notamment du revenu fiscal de référence et de la situation du bénéficiaire. Au taux plein, la CSG de 8,3 %, la CRDS de 0,5 % et la CASA de 0,3 % représentent 9,1 %. Une exonération ou des taux réduits peuvent s’appliquer. La fraction déductible de CSG au taux plein est de 5,9 %.
Le capital peut bénéficier d’une option fiscale
Le capital relève en principe du barème progressif, selon les règles applicables aux pensions. Une option expresse pour un prélèvement libératoire de 7,5 %, calculé après un abattement de 10 %, est possible sous conditions : le versement doit notamment ne pas être fractionné et les cotisations doivent avoir été déductibles.
Ce taux ne représente pas nécessairement le coût total : les prélèvements sociaux doivent être examinés séparément. Comparez l’option avec le barème avant de déclarer le capital dans la rubrique appropriée. Le seuil de 100 € mensuels encore présent dans certaines publications correspond à une ancienne référence ; le seuil présenté par Service-Public et economie.gouv.fr est de 110 €.
Avant la retraite : des déblocages limités à des situations précises
Un besoin de trésorerie ordinaire ne suffit pas à récupérer un PERP. Le déblocage anticipé peut notamment être demandé dans les situations suivantes, sous réserve des conditions légales propres à chacune :
- Expiration des droits aux allocations chômage.
- Invalidité correspondant aux catégories prévues par la réglementation.
- Décès du conjoint ou du partenaire de Pacs.
- Surendettement, dans le cadre de la procédure prévue.
- Cessation d’activité non salariée après liquidation judiciaire.
Les sommes débloquées pour ces accidents de la vie bénéficient d’une exonération d’impôt sur le revenu. Il faut toutefois faire confirmer le traitement des prélèvements sociaux selon le motif et la prestation : exonération fiscale ne signifie pas systématiquement absence de tout prélèvement.
Une autre possibilité concerne les contrats d’une valeur inférieure à 2 000 €, sous condition de ressources et d’ancienneté : notamment quatre ans sans versement pour certains contrats à versements libres, ou quatre ans d’adhésion pour les contrats à versements programmés. Cette exception ne doit pas être assimilée automatiquement au régime fiscal des accidents de la vie.
Adressez au gestionnaire une demande accompagnée des justificatifs du motif, d’une pièce d’identité et d’un relevé bancaire. Faites préciser immédiatement le délai applicable, notamment lorsque la demande doit intervenir dans les deux ans suivant la connaissance de l’événement. L’achat d’une résidence principale n’est pas, à lui seul, un motif général de déblocage anticipé du PERP.
Conserver ou transférer : comparer deux revenus nets, pas deux promesses
Le transfert vers un PER ne constitue pas, en lui-même, une sortie imposable ni un nouveau versement déductible. Il apporte notamment davantage de souplesse pour récupérer l’épargne en capital à la retraite. Mais la fiscalité de sortie du PER n’est pas celle du PERP : l’option à 7,5 % du PERP ne s’y transpose pas.
Construisez une simulation jumelle : même épargne initiale, même date de départ, mêmes hypothèses de rendement, mais deux trajectoires, conservation du PERP et transfert vers un PER. Comparez ensuite le capital ou la rente après frais et impôts. Cette méthode évite d’attribuer au nouveau contrat un avantage provenant simplement d’une hypothèse de rendement plus optimiste.
Pour un PERP, les frais de transfert peuvent atteindre 5 % de l’épargne avant dix ans ; ils sont nuls après dix ans. Ne les confondez pas avec les règles de transfert entre PER. Demandez un décompte écrit et examinez aussi les frais de versement, de gestion et des supports du contrat d’arrivée.
Avant de signer, faites vérifier les garanties anciennes, la table de conversion en rente, les options de réversion et les conséquences en cas de décès. Un transfert peut faire perdre des conditions impossibles à retrouver. La bonne décision repose sur trois documents : votre plafond fiscal, une estimation de sortie du PERP et une proposition chiffrée du PER.