Abattement sur la cession de parts sociales : 65 % ou 85 %, mais pas sur les prélèvements sociaux
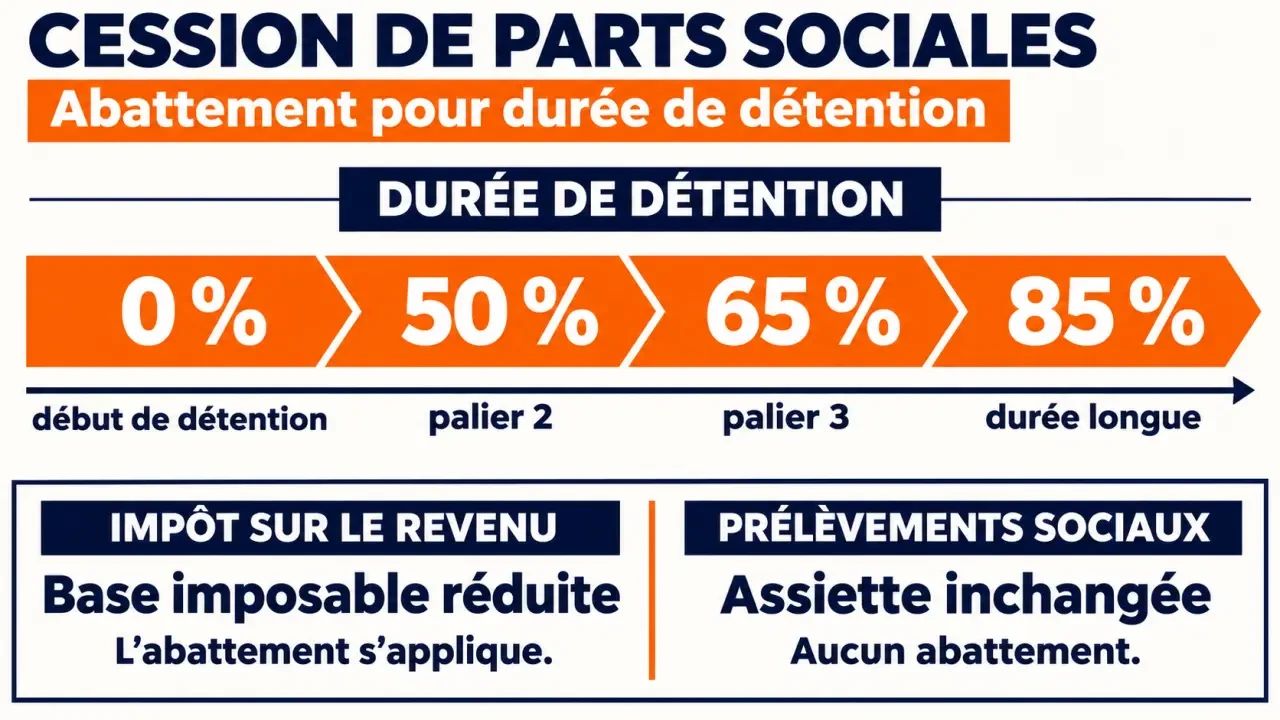
La vente de parts sociales peut bénéficier d’un abattement pour durée de détention si les titres ont été acquis avant le 1er janvier 2018 et si vous choisissez le barème progressif. Cet avantage réduit uniquement la base de l’impôt sur le revenu : les prélèvements sociaux restent calculés sans cet abattement. Avant de renoncer à la flat tax, vérifiez donc votre éligibilité et comparez l’imposition de l’ensemble du foyer.
Vérifier les titres concernés avant de calculer l’économie
L’abattement concerne les plus-values mobilières réalisées par un particulier dans la gestion de son patrimoine privé. Il peut notamment s’appliquer aux parts de SARL ou aux actions de SAS soumises au régime des plus-values mobilières. La cession de parts d’une société à prépondérance immobilière ou d’une société dans laquelle vous exercez une activité professionnelle peut relever d’autres règles.
Calcul de l’imposition d’une plus-value sur parts sociales
Comparez à titre indicatif le prélèvement forfaitaire unique (PFU) et une estimation au barème progressif de l’impôt sur le revenu.
Résultats estimatifs
Scénario PFU
Impôt sur le revenu au taux de 12,8 %, auquel s’ajoutent les prélèvements sociaux.
Scénario au barème
Estimation de l’impôt sur la base imposable multipliée par le taux marginal saisi, plus prélèvements sociaux.
Formules utilisées
- Plus-value nette = prix de cession − prix d’acquisition − frais admis − moins-values imputables.
- Montants imposables et taxes calculés sur une plus-value nette positive ; si elle est négative, les bases sont ramenées à zéro.
- Abattement = plus-value nette positive × taux d’abattement choisi.
- Base au barème = plus-value nette positive − abattement.
- Prélèvements sociaux = plus-value nette positive × taux choisi, sans abattement.
- IR au PFU = plus-value nette positive × 12,8 %.
- IR estimatif au barème = base au barème × taux marginal saisi.
- CSG déductible estimée = base au barème × 6,8 %. Cette estimation représente une fraction du gain soumis à l’impôt sur le revenu ; elle n’est pas soustraite des totaux ci-dessus.
Deux conditions sont indispensables : une acquisition ou une souscription avant le 1er janvier 2018 et l’option pour le barème progressif. Les titres acquis depuis cette date ne bénéficient pas de l’abattement pour durée de détention, même après huit années de conservation.
L’option pour le barème est expresse et globale : elle concerne les revenus et gains du foyer entrant dans son champ, notamment les dividendes et les intérêts imposables concernés. Elle ne se choisit donc pas uniquement pour la cession avantageuse. Elle est annuelle et, en principe, irrévocable après l’expiration du délai d’option.
La durée de détention se mesure de la date d’acquisition ou de souscription jusqu’au transfert de propriété. Conservez les actes et bulletins de souscription. Si vous avez acquis des titres à plusieurs dates, distinguez les lots et leurs règles de calcul plutôt que d’appliquer une ancienneté moyenne.
Identifier le bon taux : droit commun ou régime renforcé
L’abattement s’applique à la plus-value, non au prix de vente. Son taux dépend de l’ancienneté des titres et, pour le régime renforcé, des caractéristiques de la société.
| Durée de détention | Abattement général | Abattement renforcé |
|---|---|---|
| Moins de 1 an | 0 % | 0 % |
| De 1 an à moins de 2 ans | 0 % | 50 % |
| De 2 ans à moins de 4 ans | 50 % | 50 % |
| De 4 ans à moins de 8 ans | 50 % | 65 % |
| 8 ans et plus | 65 % | 85 % |
Le taux de 85 % exige davantage qu’une longue détention
Le régime renforcé vise notamment les titres de PME âgées de moins de dix ans à la date de souscription ou d’acquisition. La société doit satisfaire plusieurs conditions cumulatives : définition fiscale de la PME, imposition des bénéfices, implantation géographique et activité éligibles. Une création issue d’une concentration, d’une restructuration, d’une extension ou d’une reprise d’activité préexistante peut être exclue.
Les critères de taille comprennent notamment moins de 250 salariés et un chiffre d’affaires annuel n’excédant pas 50 millions d’euros ou un total de bilan n’excédant pas 43 millions d’euros. Être une petite entreprise ne suffit donc pas à ouvrir automatiquement droit aux 85 %.
Transmission familiale et retraite : distinguer les dispositifs
Les présentations anciennes du régime renforcé mentionnent aussi les cessions dans le groupe familial et certains départs à la retraite. Ces anciens cas ne doivent pas être transposés automatiquement aux ventes actuelles : une vente à un proche ne crée pas, à elle seule, un droit à l’abattement renforcé.
Le dirigeant partant à la retraite peut, sous conditions, bénéficier d’un abattement fixe de 500 000 €. Ce dispositif est distinct, peut s’appliquer sous PFU ou au barème et ne se cumule pas avec l’abattement proportionnel pour durée de détention. Les fonctions exercées, la participation détenue, la cessation des fonctions et les délais de départ à la retraite doivent notamment être examinés.
Comparer le barème et le PFU sur une même plus-value
Le calcul commence par le prix net de cession diminué du prix d’acquisition, avec prise en compte des frais fiscalement admis. Les moins-values imputables doivent être traitées avant l’abattement : celui-ci ne s’applique pas directement à chaque gain en ignorant les pertes.
Prenons des titres acquis pour 10 000 €, revendus 200 000 €, sans frais ni moins-values. La plus-value est de 190 000 €. Avec un abattement renforcé de 85 %, l’abattement atteint 161 500 € et la base soumise au barème est de 28 500 €.
| Hypothèse | Impôt sur le revenu estimatif |
|---|---|
| PFU : 12,8 % de 190 000 € | 24 320 € |
| Abattement de 65 %, puis taux de 30 % | 19 950 € |
| Abattement de 85 %, puis taux de 30 % | 8 550 € |
Ces calculs isolent l’impôt sur le revenu et supposent que toute la base supplémentaire est taxée à 30 %. En pratique, la plus-value peut traverser plusieurs tranches. Il faut aussi intégrer les autres revenus, la CSG déductible et, éventuellement, les contributions sur les hauts revenus.
Le foyer fiscal fonctionne ici comme un creuset : dividendes, intérêts et plus-value se mélangent dans une même option. Une cession très favorisée par l’abattement peut rendre le barème intéressant, tandis que d’importants dividendes sans avantage comparable peuvent inverser le résultat. La bonne comparaison porte donc sur deux déclarations complètes, pas sur deux taux appliqués à la seule vente.
Ne pas confondre abattement, prélèvements sociaux et CSG déductible
L’abattement ne réduit ni l’assiette des prélèvements sociaux ni, en principe, le revenu fiscal de référence. Dans l’exemple précédent, les prélèvements sociaux portent ainsi sur 190 000 €, et non sur 28 500 €. Cette différence explique pourquoi un abattement de 85 % ne signifie pas une réduction de 85 % de toute la fiscalité.
Le taux total de la flat tax doit être rattaché à l’année d’imposition : 12,8 % correspondent à sa composante d’impôt sur le revenu. Avec des prélèvements sociaux de 17,2 %, le total est de 30 % ; avec un taux de 18,6 %, il atteint 31,4 %. Ces totaux ne sont pas interchangeables : vérifiez le taux légal applicable à votre cession avant de finaliser la simulation.
Au barème, une fraction de CSG de 6,8 points peut être déductible du revenu global de l’année de son paiement. En présence de l’abattement renforcé, cette déduction est limitée proportionnellement à la fraction du gain soumise à l’impôt sur le revenu. Il serait donc erroné de déduire systématiquement 6,8 % de la plus-value entière.
Ce plafonnement a fait l’objet d’une contestation par question prioritaire de constitutionnalité, ou QPC. Une contestation ne suspend toutefois pas, à elle seule, la règle fiscale : elle ne justifie pas de supprimer le plafonnement dans votre déclaration.
Déclarer la cession sans perdre la trace du calcul
La plus-value se déclare au titre de l’année de cession, généralement lors de la campagne déclarative suivante. Le formulaire 2074 et ses annexes servent, selon votre situation, à détailler les calculs ; les résultats sont ensuite reportés sur la déclaration 2042 C.
- Rassemblez les justificatifs d’achat, de vente et des frais retenus.
- Calculez les gains et les moins-values imputables avant abattement.
- Identifiez les titres éligibles et justifiez leur durée de détention.
- Reportez séparément la plus-value et l’abattement dans les rubriques prévues.
- Activez l’option globale pour le barème, généralement par la case 2OP, après simulation.
À titre de repère, les cases 3SG et 3SL sont habituellement consacrées respectivement aux abattements de droit commun et renforcé ; vérifiez toujours les libellés du millésime utilisé. Conservez enfin le calcul complet : le montant taxable après abattement ne doit pas remplacer partout la plus-value avant abattement.