Logiciel de gestion financière : voir venir les décaissements, pas seulement suivre les dépenses
Un compte bancaire positif ne signifie pas que toutes les prochaines échéances sont couvertes. Entre les factures à encaisser, les charges à payer et les dépenses engagées, la situation financière d’une entreprise peut être difficile à lire. Un logiciel de gestion financière sert à réunir ces informations pour décider avec davantage de visibilité. Encore faut-il choisir un outil adapté à votre activité, à vos données et aux décisions que vous devez réellement prendre.
Partez des décisions à prendre, pas du catalogue de fonctionnalités
L’expression « gestion financière » recouvre des besoins différents. Un indépendant peut surtout vouloir suivre ses encaissements et anticiper ses cotisations. Une PME cherchera aussi à comparer son budget au réalisé, analyser ses marges ou consolider plusieurs comptes bancaires. Le bon périmètre dépend donc moins de la taille affichée sur une offre commerciale que de votre fonctionnement quotidien.
Les consignes de la CNIL pour sécuriser les grandes bases de données — Un guide officiel présentant les précautions essentielles pour renforcer la sécurité des données personnelles.
Distinguer comptabilité, facturation et pilotage financier
Un logiciel de facturation organise principalement les devis, les factures et leur règlement. Un logiciel comptable enregistre les opérations selon les règles applicables et contribue à la production des documents comptables. Un outil de pilotage financier aide plutôt à interpréter ces flux et à préparer les décisions. Certaines solutions regroupent ces fonctions, mais leur présence dans une même interface ne garantit pas une profondeur équivalente.
Pour éviter les malentendus, formulez votre besoin sous forme de question : « Pourrai-je payer mes fournisseurs après le versement des salaires ? », « Quelle activité absorbe le plus de trésorerie ? » ou « Quel budget reste disponible pour recruter ? ». Une démonstration devient bien plus utile lorsque l’éditeur doit répondre à vos questions avec un exemple concret.
Définir un périmètre réellement exploitable
Listez les personnes qui utiliseront le logiciel, les entités concernées et les informations déjà présentes ailleurs. Si vos ventes sont suivies dans un outil commercial et vos achats dans un autre système, leur circulation devient un critère majeur. Mieux vaut un périmètre resserré, alimenté correctement, qu’une plateforme ambitieuse dont les tableaux de bord restent incomplets.
Exigez une lecture claire du passé et des prochaines échéances
Le suivi des dépenses explique ce qui s’est passé. Le pilotage financier doit aussi montrer ce qui pourrait arriver. Cette distinction est essentielle : une facture émise n’est pas encore un encaissement, et une commande signée peut créer un engagement avant même l’arrivée de la facture fournisseur.
Relier trésorerie, budget et rentabilité
La connexion bancaire facilite la remontée des mouvements, mais elle ne suffit pas à établir un prévisionnel. Le logiciel doit pouvoir intégrer les échéances attendues, les dépenses récurrentes et les hypothèses de paiement. Vérifiez notamment si les prévisions se mettent à jour après un règlement effectif, sans conserver un doublon qui gonflerait artificiellement les entrées ou les sorties.
Le budget et la rentabilité apportent une autre lecture. Un projet peut sembler rentable tout en mobilisant de la trésorerie pendant plusieurs mois. À l’inverse, un encaissement important peut masquer une marge faible. Selon votre activité, recherchez une ventilation par projet, client, établissement ou centre de coûts, sans multiplier les catégories inutiles.
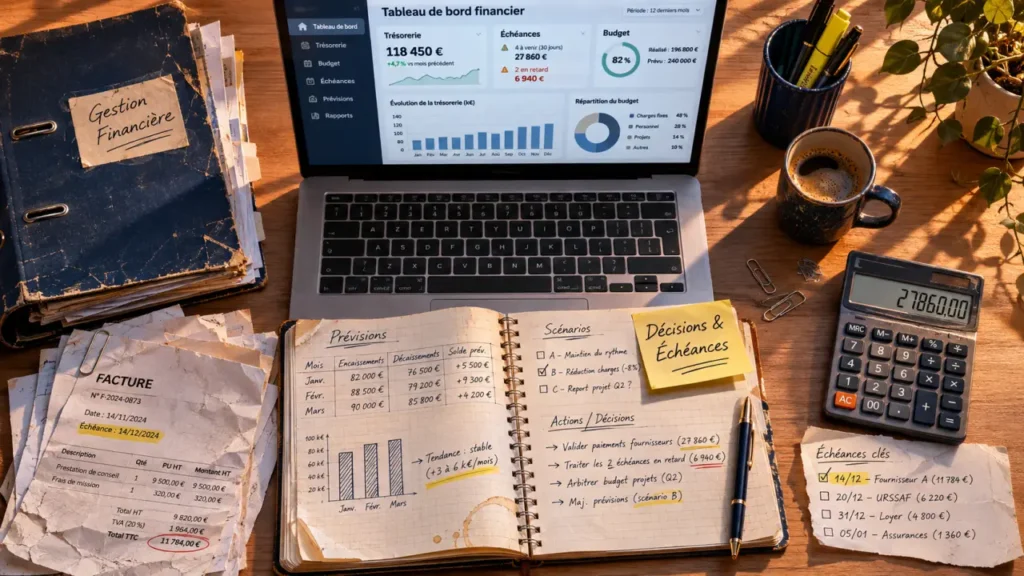
Pensez au tableau de bord comme à une balance à deux plateaux : d’un côté, l’argent mobilisable ; de l’autre, les engagements déjà pris. Si seuls les mouvements bancaires sont visibles, le second plateau paraît artificiellement léger. Afficher séparément le solde bancaire, les paiements attendus et les dépenses engagées permet de distinguer l’argent présent de l’argent réellement disponible pour une nouvelle décision.
Tester des hypothèses sans brouiller le prévisionnel
Un scénario doit permettre de mesurer l’effet d’un retard client, d’un recrutement ou d’un achat d’équipement sans modifier votre hypothèse de référence. Vérifiez que les hypothèses sont identifiables et réversibles. Un prévisionnel utile ne prétend pas prédire exactement l’avenir : il rend visibles les conséquences d’un changement et aide à préparer une réponse.
Vérifiez la qualité des données avant de juger les graphiques
Un tableau de bord soigné peut donner une impression trompeuse de précision. Sa fiabilité dépend pourtant de données complètes, actualisées et correctement classées. Avant de comparer les visualisations, examinez le chemin parcouru par une opération, depuis son import jusqu’à son utilisation dans un indicateur.
- Connexions et imports : banques, facturation, comptabilité et fichiers doivent être compatibles avec vos outils réels.
- Actualisation : la date de dernière synchronisation et les éventuels échecs doivent être visibles.
- Classement : les règles automatiques doivent pouvoir être contrôlées et corrigées.
- Rapprochement : un paiement doit pouvoir être associé à la bonne facture, y compris en cas de règlement partiel.
- Traçabilité : l’origine d’un montant et les modifications importantes doivent rester compréhensibles.
Demandez aussi ce qui se passe lorsqu’une connexion est interrompue ou qu’un fichier contient des doublons. La gestion des exceptions est souvent plus révélatrice que le fonctionnement idéal présenté pendant une démonstration.
Côté sécurité, examinez les droits d’accès, les moyens d’authentification, les sauvegardes et les conditions d’hébergement. Un responsable opérationnel n’a pas nécessairement besoin de consulter tous les comptes ou toutes les rémunérations. Vérifiez enfin les possibilités d’export : récupérer vos données dans un format exploitable constitue une condition de réversibilité, pas un simple confort.
Comparez le coût complet avec un essai sur votre activité
Le prix de l’abonnement n’est qu’une partie du coût. Le nombre d’utilisateurs, les entités suivies, certains connecteurs, l’accompagnement et les fonctions avancées peuvent modifier la facture. À cela s’ajoute le temps interne consacré au paramétrage, au nettoyage des données et à la formation.
Pour comparer les offres, utilisez une grille commune plutôt qu’une liste de fonctionnalités cochées.
| Point à comparer | Vérification concrète |
|---|---|
| Couverture du besoin | Obtenir une réponse aux décisions prioritaires identifiées au départ. |
| Charge de travail | Mesurer les corrections et ressaisies nécessaires après import. |
| Lisibilité | Faire expliquer un indicateur par la personne qui l’utilisera. |
| Coût total | Inclure les options, le déploiement et les besoins prévisibles d’évolution. |
| Sortie du contrat | Vérifier les modalités de résiliation et de récupération des données. |
Un essai pertinent utilise un échantillon représentatif : une facture en retard, un paiement partiel, une dépense récurrente et plusieurs catégories d’activité, si elles existent chez vous. Évitez de ne tester que des opérations simples. La meilleure solution est celle qui reste compréhensible lorsque les cas se compliquent, pas celle qui affiche le plus de graphiques.
Installez une routine de pilotage pour rendre l’outil utile
Le déploiement ne se termine pas à la connexion des comptes. Désignez une personne responsable du suivi, définissez les règles de classement et précisez qui valide les hypothèses prévisionnelles. Sans cette organisation, chacun risque d’interpréter les mêmes chiffres différemment.
Commencez par quelques indicateurs directement liés à vos décisions : trésorerie prévisionnelle, créances échues, dépenses engagées ou écart au budget. Pour chacun, fixez une définition partagée, une fréquence de contrôle et une action possible. Un indicateur sans responsable ni conséquence pratique devient rapidement un élément de décoration.
Prévoyez ensuite un rendez-vous régulier pour examiner les écarts et ajuster les hypothèses. Lorsqu’un encaissement est décalé, l’objectif n’est pas seulement de déplacer une date : il faut déterminer si une relance, un report de dépense ou une discussion avec un partenaire devient nécessaire. C’est à ce moment que le logiciel de gestion financière remplit son rôle : transformer des mouvements dispersés en décisions explicites et suivies.