Service de base bancaire : un compte gratuit, mais sans chéquier ni découvert
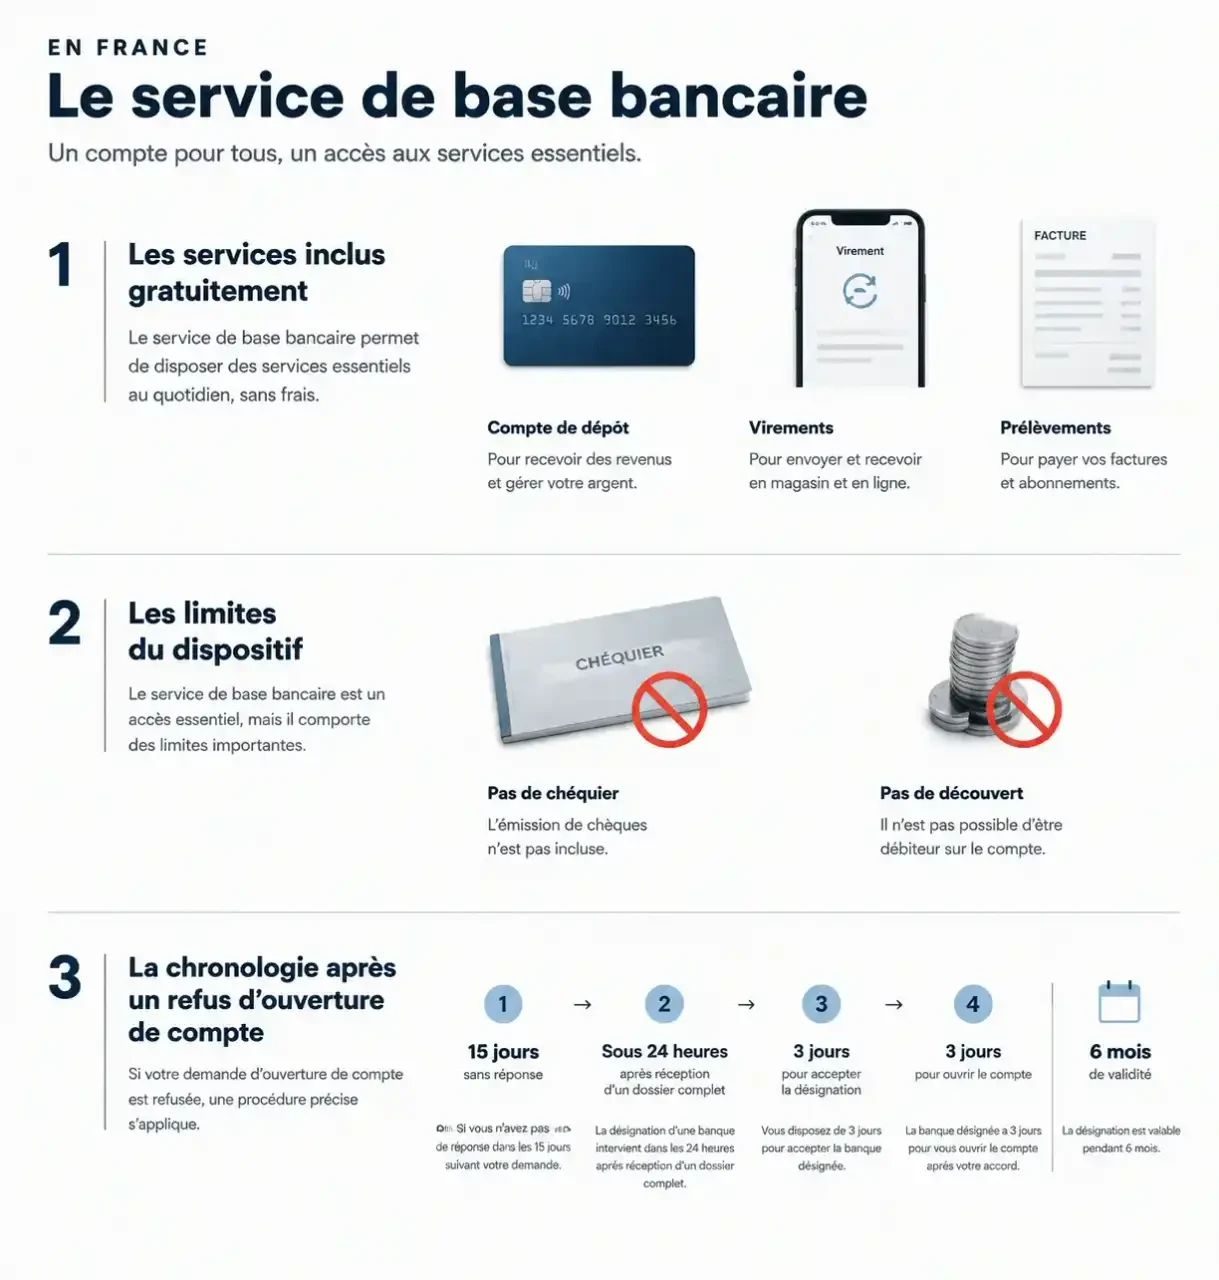
Le « service de base bancaire » désigne généralement les services bancaires de base fournis gratuitement dans le cadre du droit au compte. Ils permettent notamment de recevoir des revenus, payer ses factures, utiliser une carte et retirer des espèces. En revanche, ce socle ne comprend ni chéquier ni autorisation de découvert. Pour en bénéficier après un refus d’ouverture de compte, il faut demander à la Banque de France de désigner un établissement.
Un socle réglementaire, pas une offre commerciale gratuite
Le droit au compte permet à une personne dépourvue de compte bancaire, sous les conditions légales, d’obtenir l’ouverture d’un compte malgré un refus bancaire. Il repose sur l’article L. 312-1 du Code monétaire et financier. Les prestations associées sont précisées notamment par les articles D. 312-5 et D. 312-5-1.
Testez vos connaissances sur le service de base bancaire
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La gratuité s’impose à la banque désignée par la Banque de France. Elle ne signifie pas que n’importe quel compte ouvert directement auprès d’une banque donne automatiquement accès à ces prestations sans frais. Il faut distinguer ce dispositif réglementaire d’une offre commerciale présentée comme gratuite.
Le droit au compte concerne notamment les personnes physiques ou morales domiciliées en France, les Français résidant à l’étranger et les personnes physiques résidant légalement dans un autre État de l’Union européenne pour leurs besoins non professionnels. L’éligibilité dépend aussi de la situation bancaire du demandeur. Une inscription à un fichier d’incidents bancaires n’exclut pas, à elle seule, le bénéfice du dispositif.
Ce socle fonctionne comme la première brique d’une organisation financière : il permet de recevoir, conserver et utiliser son argent, sans obliger à acheter tout un ensemble de services. Avant d’accepter une option, partez d’un besoin concret — payer le loyer, recevoir un salaire, régler un achat — puis vérifiez si une prestation déjà incluse y répond. Cela évite de payer deux fois pour le même usage.
Les douze services qui permettent de gérer son quotidien
La Finance pour Tous et Crésus Alsace présentent 12 services bancaires de base. Ils couvrent la gestion du compte, les encaissements, les paiements et l’accès aux espèces.
- L’ouverture, la tenue et la clôture du compte.
- Un changement d’adresse par an.
- La délivrance de relevés d’identité bancaire, ou RIB, selon les besoins.
- La domiciliation de virements bancaires, par exemple pour recevoir un salaire ou une prestation.
- L’envoi d’un relevé mensuel des opérations effectuées sur le compte.
- La réalisation des opérations de caisse.
- L’encaissement de chèques et de virements bancaires.
- Les paiements par prélèvement SEPA, TIP SEPA ou virement SEPA, réalisables au guichet ou à distance.
- Des moyens de consultation à distance du solde.
- Les dépôts et retraits d’espèces au guichet de l’organisme teneur du compte, selon les conditions réglementaires.
- Une carte de paiement à autorisation systématique.
- Deux chèques de banque par mois, ou des moyens de paiement équivalents offrant les mêmes services.
Le SEPA correspond à l’espace unique de paiement en euros. Le TIP SEPA est un titre interbancaire permettant de régler certaines factures. La Banque de France mentionne également le virement SEPA instantané parmi les opérations possibles.
Pour les espèces, faites préciser les guichets utilisables et leurs modalités pratiques. Le dispositif ne garantit pas un dépôt dans n’importe quelle agence ou sur n’importe quel automate. De même, la consultation à distance du solde ne doit pas être confondue avec l’accès à toutes les fonctionnalités d’une application bancaire commerciale.
Carte, chèques et frais : les limites à connaître
Une carte utilisable au quotidien, sous réserve d’autorisation
La carte incluse est à autorisation systématique : chaque paiement ou retrait fait l’objet d’une demande d’autorisation auprès de la banque. Elle permet notamment les paiements sur internet et les retraits d’espèces dans l’Union européenne. Son utilisation reste soumise au solde disponible, aux plafonds et aux conditions d’acceptation. Elle ne garantit donc pas la réussite de toute transaction, notamment lorsqu’un commerçant exige une empreinte bancaire ou une garantie particulière.
Droit au compte : démarches et recours auprès de la Banque de France — Découvrez les conditions d’accès, les services bancaires inclus et la procédure officielle pour obtenir un compte bancaire.
| Prestation | Situation dans le dispositif |
|---|---|
| Carte à autorisation systématique | Incluse gratuitement |
| Encaissement de chèques | Inclus gratuitement |
| Deux chèques de banque par mois ou équivalent | Inclus gratuitement |
| Chéquier ordinaire | Non compris dans le socle |
| Autorisation de découvert | Non comprise dans le socle |
| Prestations supplémentaires acceptées | Soumises aux conditions tarifaires applicables |
La gratuité du socle n’efface pas tous les frais
Il faut distinguer un chèque de banque, établi par l’établissement pour un paiement déterminé, d’un chéquier permettant d’émettre soi-même des chèques. La banque peut proposer des prestations supplémentaires, mais leur acceptation doit être éclairée par leurs tarifs. Une option payante n’est pas nécessaire pour obtenir les services réglementaires gratuits.
Des frais liés à des incidents peuvent également subsister. Selon la Banque de France, les commissions d’intervention des bénéficiaires du droit au compte sont plafonnées à 4 euros par opération et 20 euros par mois. Ce plafond concerne ces commissions, pas l’ensemble des frais possibles. Demandez la brochure tarifaire et vérifiez toute facturation qui semble concerner un service inclus.
Après un refus : le dossier et les délais à suivre
Réunir les preuves avant de saisir la Banque de France
Commencez par demander l’ouverture d’un compte auprès d’une banque. En cas de refus, demandez une attestation. Selon la Banque de France, l’absence de réponse pendant 15 jours permet également d’engager la démarche, à condition de pouvoir justifier la demande et sa date.
Pour un particulier, préparez le formulaire de demande de droit au compte, une pièce d’identité valide, un justificatif de domicile de moins de 3 mois et l’attestation de refus, ou la preuve d’une demande restée sans réponse. Le formulaire comporte les déclarations nécessaires sur votre situation bancaire. Des pièces adaptées sont requises pour une personne morale.
Le dossier peut être déposé en ligne, au guichet de la Banque de France ou par courrier. La banque ayant refusé l’ouverture peut vous aider à le transmettre, tout comme certains organismes : conseil départemental, CAF, CCAS ou associations habilitées. Le 34 14 permet de contacter la Banque de France pour être orienté.
Distinguer la désignation de l’ouverture effective
La Banque de France indique désigner une agence sous 24 heures après réception d’un dossier complet. La banque désignée dispose ensuite de 3 jours suivant la réception de la désignation pour communiquer les coordonnées de l’agence et la liste des justificatifs nécessaires. L’ouverture doit intervenir dans les 3 jours suivant la réception de toutes les pièces requises. Ces étapes ne constituent donc pas un délai unique démarrant au premier refus.
La désignation est valable 6 mois : prenez rapidement contact avec l’agence. Elle ne dispense pas des vérifications légales d’identité et de connaissance du client. Un refus reste possible pour des motifs réglementaires, notamment lorsque les obligations de vérification ne peuvent être remplies. Si l’établissement désigné bloque l’ouverture, demandez une explication écrite et contactez la Banque de France avec les échanges conservés.
Pour préparer votre démarche, consultez la rubrique « Droit au compte bancaire » de la Banque de France et les articles du Code monétaire et financier sur Légifrance. Conservez une copie du dossier, la preuve de son dépôt et la lettre de désignation : ces documents facilitent le suivi jusqu’à l’accès effectif aux services gratuits.