Intérêt PSO SLE : un taux annuel, mais ni rendement ni remboursement garantis
Le libellé « intérêt PSO SLE » désigne la rémunération de parts sociales d’une société locale d’épargne, liée à la Caisse d’Epargne. Ce n’est pas l’intérêt d’un livret : vous détenez une fraction du capital d’une structure coopérative. Le versement dépend d’une décision annuelle et de conditions de détention, tandis que récupérer votre mise peut prendre du temps.
PSO et SLE : ce que vous détenez réellement
Dans le lexique de la Caisse d’Epargne, PSO désigne les parts sociales de SLE. Une SLE est une société locale d’épargne : une société coopérative qui participe au capital de la Caisse d’Epargne à laquelle elle est rattachée. Vous détenez donc des parts de cette société locale, et non directement une action bancaire cotée.
Ces parts sont des titres de capital nominatifs, inscrits à votre nom. Leur valeur nominale est fixe et elles ne sont pas négociables en Bourse. La page Sociétaires de la Caisse d’Epargne Île-de-France, comme la Fédération nationale des Caisses d’Epargne, mentionne une valeur de 20 euros par part. Vérifiez néanmoins les caractéristiques de l’offre concernée avant de souscrire.
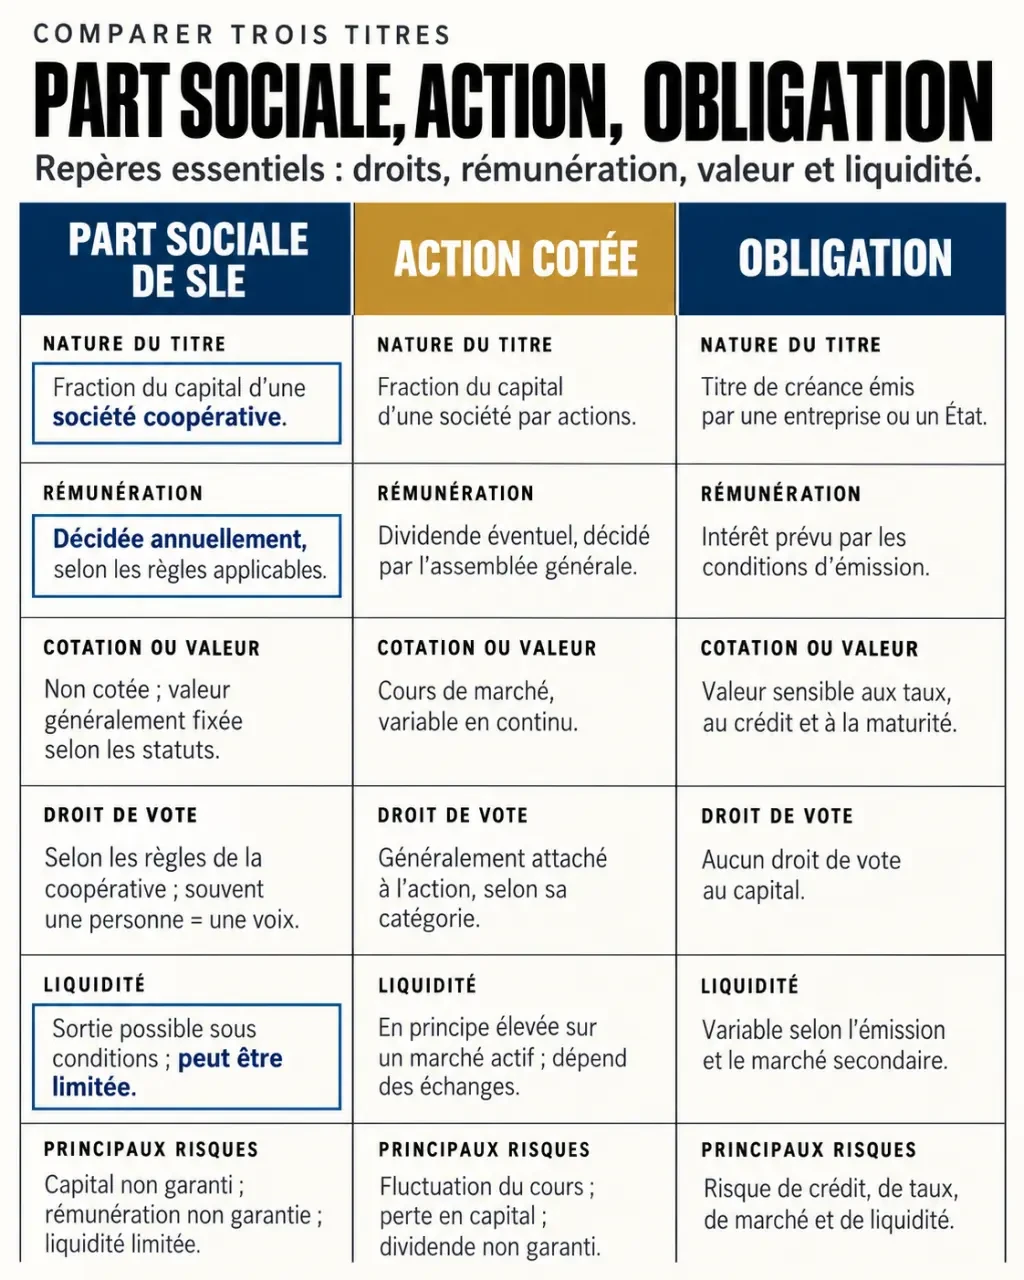
La souscription permet de devenir sociétaire, sous réserve des conditions d’admission. Selon la Fédération, chaque sociétaire dispose d’une voix en assemblée générale, quel que soit le nombre de parts détenues. Cette participation coopérative relève du cadre de la loi du 10 septembre 1947 portant statut de la coopération.
| Caractéristique | Part sociale de SLE | Action cotée | Obligation |
|---|---|---|---|
| Nature | Fraction du capital d’une SLE | Fraction du capital d’une entreprise | Créance sur un émetteur |
| Rémunération | Intérêt décidé annuellement | Dividende éventuel | Intérêts selon les conditions d’émission |
| Valeur et sortie | Nominal fixe, remboursement conditionnel | Cours variable, vente sur le marché | Prix variable en cas de vente avant l’échéance |
| Risque | Perte en capital et liquidité limitée | Perte en capital et variations de cours | Défaut de l’émetteur et risque de marché |
Du taux annoncé à l’intérêt effectivement versé
Il faut distinguer quatre éléments : le plafond réglementaire, le taux voté, le calcul de votre rémunération et les conditions permettant son paiement. Un plafond n’est jamais une promesse de rendement.
Un taux annuel voté, pas un engagement pour l’avenir
Le taux d’intérêt est fixé annuellement par l’assemblée générale de la Caisse d’Epargne concernée. Il est plafonné à la moyenne du TMO des trois années civiles précédant l’assemblée, majorée de deux points. Le TMO est une référence liée au rendement des obligations du secteur privé. Cette formule limite la rémunération autorisée ; elle n’impose pas de verser ce maximum.
Le taux d’un exercice précédent ne permet donc pas de connaître celui du suivant. La rémunération n’est pas garantie et peut ne pas être versée. Pour connaître le taux applicable à vos parts, consultez la décision annuelle concernant votre Caisse d’Epargne plutôt qu’un taux trouvé pour une autre caisse.
Des mois entiers et une condition de détention à la clôture
Le calcul s’effectue au prorata temporis, par mois civil entier, selon les règles applicables à la souscription et à l’agrément. Le lexique FNCE et la page CEIDF indiquent une clôture au 31 mai et précisent que seules les parts détenues à la clôture ouvrent droit au paiement effectif. Cette date doit être confirmée dans vos documents.
À titre purement illustratif, 1 000 euros de parts rémunérés à un taux hypothétique de 3 %, pendant six mois civils entiers éligibles, produiraient 15 euros bruts : 1 000 × 3 % × 6 / 12. Ce calcul suppose que toutes les conditions de paiement sont remplies. Il ne représente ni un taux proposé ni un revenu garanti.
Un remboursement avant la clôture peut supprimer le droit au paiement des intérêts sur les parts concernées, même après plusieurs mois de détention. La date de clôture ne doit pas non plus être confondue avec celle du crédit sur votre compte : demandez le calendrier de versement applicable.
Récupérer son capital : une procédure, pas un retrait de livret
La stabilité de la valeur nominale évite les fluctuations quotidiennes d’un cours boursier, mais elle ne garantit ni le capital ni sa disponibilité. La Fédération signale un risque de remboursement réduit par la contribution aux pertes inscrites au bilan, ainsi qu’un risque lié au défaut du Groupe BPCE.
La liquidité peut être faible, voire nulle. Selon la Fédération, les demandes de remboursement sont honorées annuellement en règle générale. Un remboursement sous trois mois est prévu dans certains cas dérogatoires définis par les statuts. Ce délai ne constitue donc pas un droit général : le remboursement reste soumis aux conditions statutaires et à l’autorisation du conseil d’administration.
Votre horizon de placement doit intégrer une marge de sortie, pas seulement une durée de détention. Si vous prévoyez d’utiliser cet argent pour un apport immobilier ou une dépense à date fixe, raisonnez à rebours : quand déposer la demande, quand peut-elle être examinée et que faire si le remboursement tarde ? Un capital destiné à une échéance précise peut devenir indisponible au mauvais moment, même sans baisse de sa valeur nominale.
Pour demander le remboursement, faites préciser par écrit la procédure, la date limite de dépôt, les justificatifs éventuels et le calendrier prévisionnel. Demandez aussi l’effet de la sortie envisagée sur vos intérêts. Une demande enregistrée ne vaut pas confirmation d’un remboursement immédiat.
Frais, fiscalité et documents : les vérifications avant de décider
La page Sociétaires CEIDF annonce une souscription gratuite, des frais de rachat gratuits et l’absence de droits de garde. Ces conditions doivent être vérifiées pour votre établissement et votre mode de détention : la gratuité des parts ne signifie pas nécessairement que tous les services du compte sont gratuits.
Cette même page indique que les parts sont éligibles au PEA et présente leur régime fiscal comme similaire à celui des actions. L’imposition dépend toutefois de l’enveloppe de détention, de votre situation et des règles en vigueur. Un intérêt brut ne correspond donc pas nécessairement au montant net conservé. Pour un non-résident, la Fédération recommande de vérifier la convention fiscale applicable.
Avant toute souscription, demandez la fiche technique et le prospectus. La Fédération indique que ce dernier est consultable en agence ou sur les sites de la Caisse d’Epargne et de l’AMF. Ces documents doivent permettre de vérifier :
- la SLE émettrice, les conditions d’admission et la valeur unitaire des parts ;
- le point de départ du calcul des intérêts et la date de clôture ;
- les frais liés aux titres et au compte de détention ;
- les modalités de remboursement et les risques de perte ;
- le traitement fiscal correspondant à votre situation.
Les parts sociales peuvent répondre à une volonté de participer au sociétariat tout en percevant une rémunération éventuelle. Elles sont en revanche peu adaptées à une épargne de précaution devant rester immédiatement accessible. Pour juger leur intérêt, comparez le rendement net espéré, le risque et les contraintes de sortie, sans vous arrêter au seul taux annoncé.