Compte au Luxembourg : ouvrir depuis la France sans confondre banque et placement
Un résident français peut ouvrir un compte au Luxembourg sans y habiter, sous réserve d’acceptation par la banque. Il faut justifier son identité, sa résidence fiscale et l’origine des fonds, puis déclarer le compte en France. Avant de déposer un dossier, précisez votre besoin : recevoir un salaire, gérer plusieurs devises ou investir ne nécessite pas la même solution.
Un compte accessible aux non-résidents, mais pas automatiquement
La nationalité française ne constitue pas, en elle-même, un obstacle. Les établissements examinent surtout le pays de résidence, l’activité professionnelle, les opérations prévues et la cohérence du projet. Un frontalier qui souhaite recevoir son salaire présente un besoin différent de celui d’un investisseur recherchant une gestion patrimoniale.
Chaque banque applique ses propres critères d’entrée en relation. Certaines acceptent une clientèle internationale étendue ; d’autres privilégient les résidents, les salariés du pays ou les clients disposant d’un patrimoine à confier. Un compte personnel ne remplace pas non plus un compte professionnel lorsque l’activité exige une solution dédiée.
Il est possible d’entamer les démarches avant une installation au Luxembourg. Un contrat de travail ou des justificatifs de mobilité peuvent alors expliquer le projet. Pour une ouverture depuis la France, vérifiez immédiatement si l’établissement accepte votre résidence fiscale et autorise une procédure entièrement à distance.
Une pré-demande en ligne n’équivaut pas à une acceptation. L’identification et la signature peuvent nécessiter un échange avec un conseiller, une venue en agence ou des documents certifiés. Un dossier incomplet, une activité non acceptée ou une origine des fonds insuffisamment démontrée peut entraîner un refus.
Choisir selon les usages réels, pas selon le prestige de l’adresse
Pour des paiements courants, privilégiez les fonctionnalités : carte, prélèvements, virements permanents, application mobile et assistance. Les virements SEPA facilitent les échanges en euros avec la France. Les services multi-devises deviennent pertinents si vous recevez ou dépensez régulièrement dans d’autres monnaies, à condition d’examiner les frais de change.
| Solution | Besoin principal | Point à vérifier |
|---|---|---|
| Banque universelle | Salaire, paiements, épargne courante | Acceptation des non-résidents et coût du forfait |
| Offre bancaire à distance | Gestion autonome et démarches dématérialisées | Pays éligibles et identification réellement possible en ligne |
| Banque privée | Gestion d’un patrimoine et accompagnement personnalisé | Encours minimum et frais de gestion |
| Compte-titres | Achat et détention de titres financiers | Courtage, conservation et risques des placements |
| Assurance-vie luxembourgeoise | Placement et organisation patrimoniale | Conditions du contrat, supports et frais cumulés |
Pensez votre organisation financière comme un système en orbite : le compte principal est le centre des prélèvements, du salaire et des dépenses ; un second compte doit remplir une fonction précise autour de lui. Avant de déplacer vos flux, dessinez leur trajectoire : entrée des revenus, conversion éventuelle, paiement, retour vers l’épargne. Cette cartographie révèle les doubles frais et les transferts inutiles, parfois mieux qu’une comparaison de brochures.
Pour un usage uniquement français, sans besoin international ni service spécifique, un compte supplémentaire peut surtout ajouter des frais et une obligation déclarative. La diversification doit apporter un bénéfice concret, pas seulement une adresse différente.
Préparer le dossier, le premier versement et le budget
Les justificatifs qui facilitent l’examen
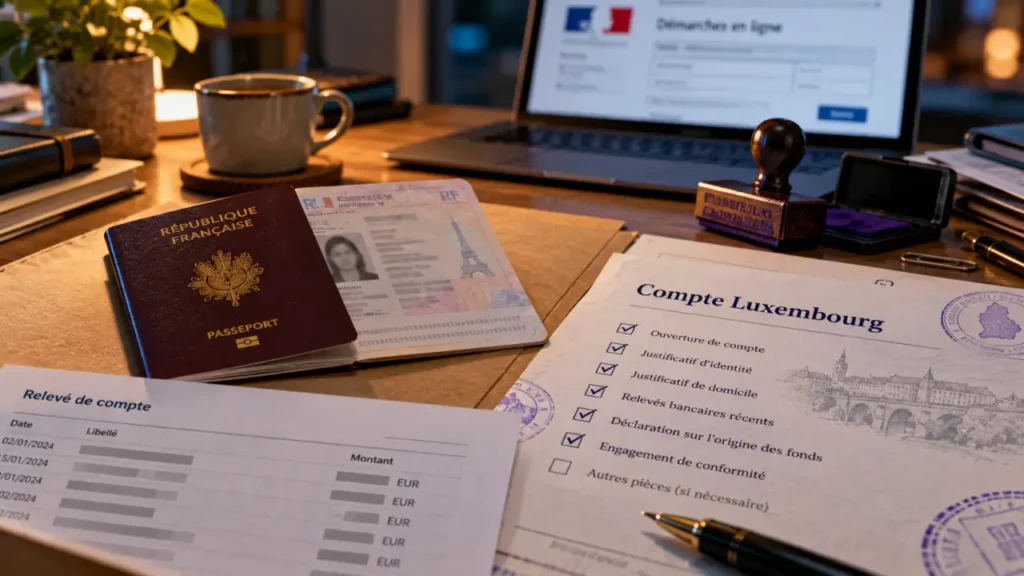
Les contrôles KYC, ou connaissance du client, servent notamment à prévenir le blanchiment. La banque cherche à comprendre votre situation et les mouvements attendus. Préparez des documents lisibles, cohérents entre eux et adaptés au montant que vous prévoyez de transférer.
- Une pièce d’identité valide.
- Un justificatif de domicile, généralement de moins de 3 mois.
- Votre résidence fiscale et votre numéro d’identification fiscale.
- Des justificatifs professionnels et de revenus : contrat de travail, bulletins de salaire ou documents d’activité.
- Des pièces établissant l’origine des fonds : relevés, acte de vente, documents successoraux ou justificatifs d’épargne.
Un relevé montrant un solde important ne suffit pas toujours à expliquer sa provenance. Pour le produit d’une vente immobilière, par exemple, l’acte et la trace du versement permettent de reconstituer le parcours de l’argent. Des traductions, certifications ou une apostille peuvent être demandées selon le dossier.
Les étapes et les délais à anticiper
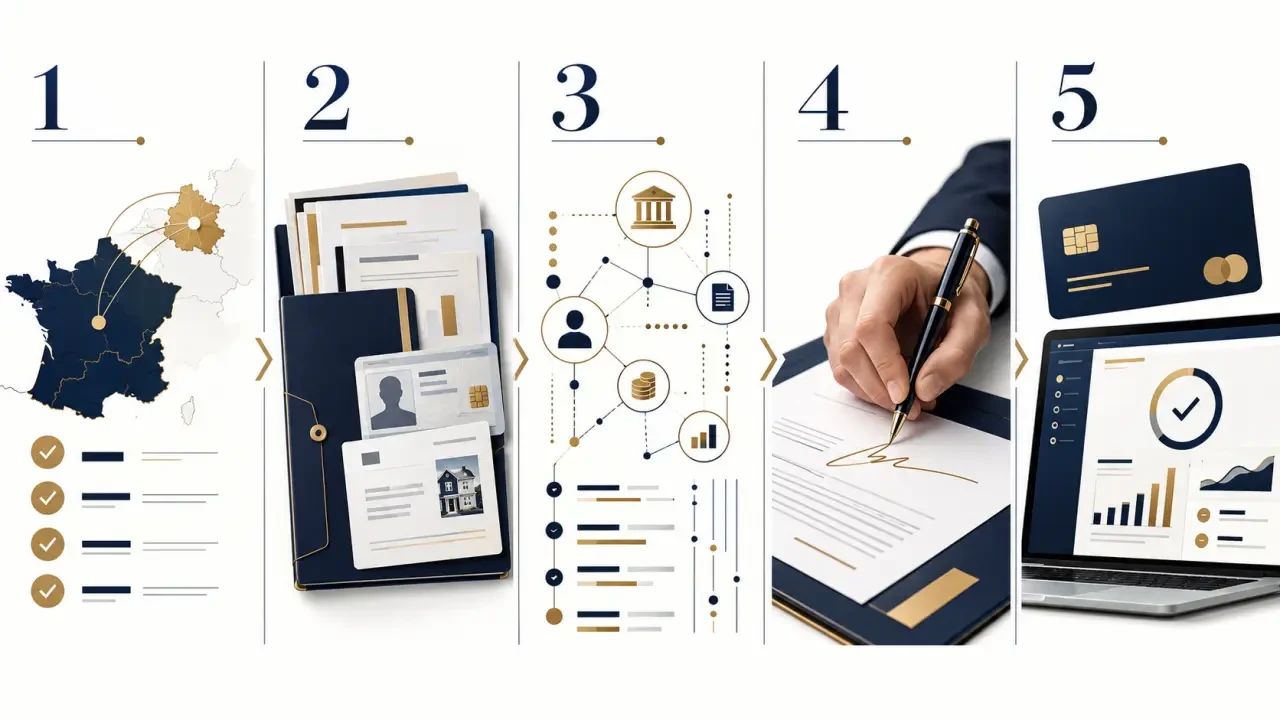
- Faire confirmer l’éligibilité du profil et obtenir les conditions tarifaires.
- Transmettre les justificatifs et expliquer l’usage prévu.
- Répondre aux demandes complémentaires de conformité.
- Signer après acceptation et effectuer le premier versement selon les instructions.
- Vérifier l’activation des accès, de la carte et des services nécessaires.
Rivaria Capital indique un délai d’ouverture moyen de 2 à 6 semaines. Ce repère n’est pas une garantie : la complexité du dossier, les certifications et les pièces manquantes peuvent prolonger le traitement. Évitez de programmer une opération urgente avant confirmation de l’activation.
Comparer le coût total et les minimums
Le dépôt initial peut aller de quelques centaines d’euros à plusieurs dizaines de milliers d’euros selon l’établissement et l’offre. Distinguez ce versement de l’encours minimum à maintenir, notamment en banque privée. Aucun montant unique ne s’applique à tous les comptes luxembourgeois.
Demandez un chiffrage correspondant à votre usage : tenue de compte, carte, retraits, virements, change et, si nécessaire, conservation de titres. Ajoutez les frais éventuels de clôture ou de transfert. Les coûts peuvent être supérieurs à ceux de votre banque française ; un tarif de départ attractif ne suffit donc pas à comparer.
Déclarer en France : le compte étranger n’efface pas l’impôt
Détenir un compte au Luxembourg ne procure pas d’exonération fiscale automatique. Si vous êtes résident fiscal français, vous devez en principe déclarer chaque année les comptes étrangers ouverts, détenus, utilisés ou clos pendant l’année concernée, avec votre déclaration de revenus.
La déclaration s’effectue via l’annexe n° 3916–3916 bis, en renseignant la partie correspondant au produit : compte bancaire ou contrat d’assurance-vie étranger, notamment. Conservez l’IBAN, les coordonnées de l’établissement, les dates d’ouverture et de clôture ainsi que les relevés nécessaires.
Déclarer l’existence du compte et déclarer ses revenus sont deux démarches distinctes. Les intérêts, dividendes ou plus-values éventuels doivent être traités selon les règles applicables à votre situation, en tenant compte des conventions fiscales. Un transfert entre deux comptes vous appartenant n’est pas, à lui seul, un revenu.
Le Luxembourg participe à l’échange automatique d’informations fiscales : il ne faut pas confondre confidentialité bancaire et dissimulation. Une omission peut entraîner des sanctions. Si une déclaration manque, examinez rapidement les modalités de régularisation avec l’administration ou un professionnel. Pour un résident d’un autre pays, vérifiez les obligations locales.
Sécurité bancaire et assurance-vie : deux protections différentes
Un dépôt bancaire, des titres et un contrat d’assurance-vie n’ont pas le même régime de protection. Pour les liquidités, demandez quel dispositif de garantie des dépôts couvre précisément l’établissement, avec ses limites et exclusions. Pour les investissements, distinguez la conservation des actifs du risque de perte de valeur.
L’assurance-vie luxembourgeoise n’est pas un compte de paiement. Elle peut donner accès à différents supports, selon le contrat et le profil du souscripteur. Ses seuils d’accès et ses frais ne doivent pas être confondus avec ceux d’un compte courant ; obtenez une proposition contractuelle détaillée.
Son triangle de sécurité repose sur l’assureur, la banque dépositaire et le contrôle du Commissariat aux Assurances, avec séparation des actifs représentatifs des engagements. Le super privilège accorde aux créances des assurés une priorité particulière en cas de défaillance de l’assureur. Ces mécanismes ne garantissent ni le rendement ni l’absence de pertes sur les supports.
Ils ne justifient pas davantage une promesse d’immunité absolue face à toute mesure de blocage ou à la loi Sapin 2. Avant de signer, faites préciser par écrit la protection applicable, les possibilités de retrait et tous les frais. Le bon choix reste celui qui répond à votre besoin sans ajouter une complexité disproportionnée.