Carte bancaire cashback : calculez le gain réel après cotisation et plafond
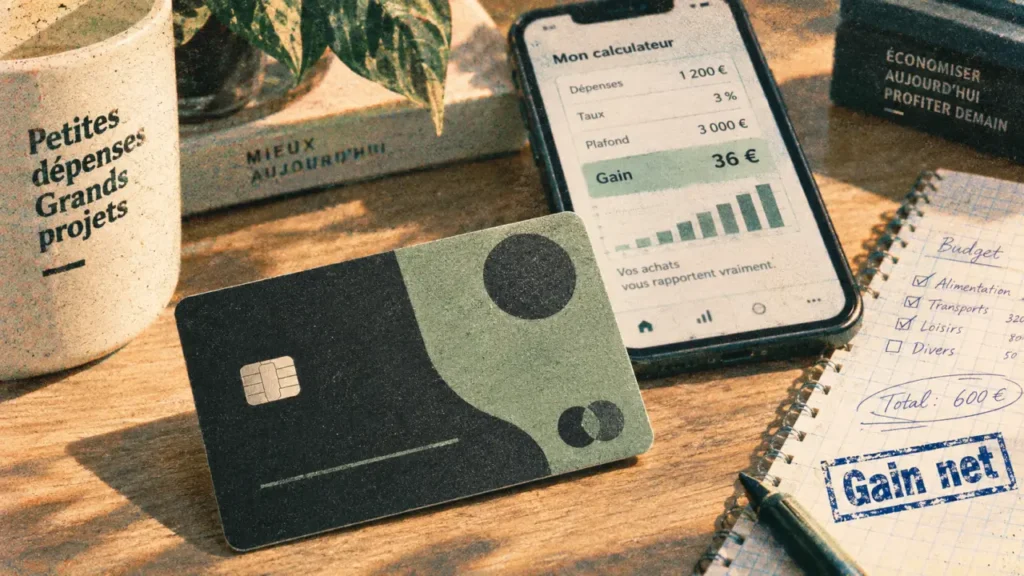
Une carte bancaire cashback reverse une partie de vos dépenses sous forme d’euros, de cagnotte, de points ou parfois d’investissement. Son intérêt ne dépend toutefois pas du seul taux affiché. Cotisation, plafond mensuel, achats exclus et délai de crédit peuvent modifier fortement le gain obtenu. Pour choisir, comparez surtout l’offre avec vos habitudes de paiement.
Ce que rembourse réellement une carte bancaire cashback
Le cashback bancaire est une récompense déclenchée après un paiement éligible effectué avec votre carte. Avec un taux de 1 %, un achat de 100 € génère 1 € de retour. Selon le programme, ce montant est versé sur le compte, ajouté à une cagnotte, converti en points ou investi automatiquement. Une carte bancaire cashback ne rend donc pas toujours de l’argent immédiatement disponible.
Cashback direct, partenaire ou récompense : trois mécanismes à ne pas confondre
Le vrai cashback applique un pourcentage à une large part des paiements, parfois à tous les achats éligibles. Les taux observés se situent généralement entre 0,10 % et 2,00 %. Le cashback partenaire concerne seulement certaines enseignes ou une offre activée. Il peut atteindre jusqu’à 40 %, mais sur un périmètre plus restreint et souvent pendant une durée limitée.
Les points, miles et réductions ne sont pas directement des euros. Revolut propose, par exemple, des RevPoints, avec 1 point par euro indiqué pour Revolut Metal. American Express attribue également 1 point par euro ; 1 000 points correspondent à 5 € selon la conversion indiquée. Avant de comparer un taux, vérifiez donc ce que vous recevrez réellement, quand la récompense sera disponible et sous quelle forme.
Le parcours d’un paiement jusqu’au crédit
Selon le programme, le cashback est automatique lorsque vous payez avec la carte concernée, ou nécessite une activation dans l’application bancaire ou l’espace partenaire. Après l’achat, la transaction doit être validée. Un retour produit, une annulation ou un remboursement peut ainsi annuler la récompense associée. Le crédit peut être immédiat, différé de quelques jours ou regroupé chaque mois.
Les retraits, virements, frais bancaires, jeux, impôts et opérations assimilées à du cash peuvent être exclus. Une offre attractive doit donc être lue comme une règle de calcul, pas comme une promesse valable pour chaque euro dépensé. Le montant annoncé dépend toujours des conditions d’éligibilité et des catégories retenues.
Comparer les offres sans mettre euros, points et réductions sur le même plan
Il n’existe pas une meilleure carte cashback pour tous les profils. Certaines offres valorisent les dépenses courantes, d’autres les voyages, les partenaires responsables ou l’investissement. Le tableau ci-dessous met en évidence la logique de plusieurs programmes connus.
Comprendre et comparer les frais bancaires — Découvrez les frais facturés par les banques et les documents tarifaires officiels pour mieux gérer votre compte.
| Programme | Récompense annoncée | Coût ou plafond indiqué | À privilégier si… |
|---|---|---|---|
| Trade Republic | 1 % de saveback investi | Plafond de 15 € par mois ; carte Classic à 5 € | Vous souhaitez transformer une partie de vos paiements en investissement |
| BoursoBank Ultim Metal | 0,20 % en euros ; jusqu’à 2 % en devises | 5,90 € par mois en dématérialisé ou 9,90 € en physique ; plafond de 2 500 € à 20 000 € par mois | Vous payez régulièrement à l’étranger et recherchez des services premium |
| Revolut | RevPoints et offres partenaires | 1 point par euro indiqué avec Metal ; réductions Revolut Pay jusqu’à 30 % | Vous utilisez une application multidevises et valorisez les points |
| Green-Got | Offres partenaires responsables | 6,90 € à 10,90 € par mois ; plafond affiché de 15 000 € par mois | Vos achats correspondent aux partenaires proposés |
| American Express Platinum | Points, équivalent annoncé de 0,50 % | 55 € par mois ; conversion de 1 000 points pour 5 € | Vous utilisez aussi les services et avantages liés aux voyages |
Les programmes partenaires de BoursoBank via The Corner, de Revolut, N26 ou Green-Got peuvent être pertinents si leurs enseignes correspondent à vos dépenses réelles. Green-Got annonce notamment 1 % à 2 % chez SNCF Connect et 4 % chez Biocoop. À l’inverse, une réduction élevée chez un commerçant que vous ne fréquentez jamais n’a aucune valeur pratique.
Le seuil de rentabilité : le calcul à faire avant toute souscription
La formule utile est simple : gain net annuel = cashback encaissé − cotisation annuelle − frais induits. Pour une carte à 9,90 € par mois, la cotisation atteint 118,80 € par an. Avec un cashback fixe de 0,20 %, il faudrait 59 400 € de paiements éligibles par an, soit 4 950 € par mois, pour couvrir la carte grâce au seul cashback. Les assurances, les paiements en devises et les retraits peuvent modifier l’intérêt global, mais évaluez ces avantages séparément.
Ce calcul permet de distinguer le gain affiché du gain réellement conservé. Une carte peut proposer un taux intéressant tout en restant déficitaire si sa cotisation est élevée ou si une faible part de vos dépenses est éligible. À l’inverse, une carte moins généreuse peut convenir si elle coûte peu et s’applique à vos achats habituels.
Pourquoi le plafond change complètement l’équation
Le plafond transforme un taux séduisant en gain maximal. Un saveback de 1 % plafonné à 15 € par mois, comme celui indiqué chez Trade Republic, atteint son maximum dès 1 500 € de dépenses éligibles mensuelles. Dépenser davantage avec la carte ne rapporte alors plus rien de plus au titre du cashback : le rendement marginal devient nul.
Ce seuil aide aussi à prendre une décision. Estimez le volume de dépenses nécessaire pour atteindre le plafond, puis comparez-le à votre budget habituel. Une carte dont vous atteignez le plafond chaque mois peut être plus prévisible qu’une offre à taux supérieur, mais sans catégories correspondant à vos achats.
Trois profils, trois arbitrages
- Petit budget ou étudiant : privilégiez une carte sans cotisation et un programme partenaire utile au quotidien. Un faible taux ne justifie pas des frais fixes.
- Voyageur régulier : examinez ensemble le cashback en devises, les frais de change, les retraits, les assurances voyage et l’acceptation de la carte. Un avantage hors cashback peut devenir le plus rentable.
- Dépensier organisé : un cashback direct avec plafond élevé ou un saveback peut convenir, à condition de ne pas augmenter vos achats pour obtenir une récompense.
Les vérifications qui évitent les mauvaises surprises
Avant d’ouvrir un compte ou de souscrire une carte premium, lisez les conditions tarifaires et le règlement du programme. Le cashback est plus lisible lorsqu’il figure clairement dans les modalités de l’établissement, mais il reste un avantage commercial susceptible d’évoluer. Taux, partenaires, plafonds et règles d’éligibilité peuvent changer.
Vérifiez aussi la différence entre une récompense disponible et un avantage soumis à conversion. Un montant investi automatiquement, une cagnotte ou des points ne se gèrent pas comme des euros crédités sur le compte. Cette distinction compte lorsque vous cherchez à réduire immédiatement le coût de vos achats.
La checklist avant de choisir
- Identifiez si la récompense est versée en euros, ajoutée à une cagnotte, convertie en points ou investie automatiquement.
- Vérifiez les dépenses exclues, les catégories bonifiées et l’éventuelle activation préalable.
- Calculez le montant maximal récupérable après application du plafond, puis retirez la cotisation annuelle.
- Contrôlez le délai de versement, le seuil minimum de retrait et le sort de la cagnotte en cas de fermeture du compte.
- Pour les paiements hors zone euro, comparez aussi les frais de change, les retraits et les garanties, pas seulement le pourcentage de cashback.
Le réflexe le plus rentable consiste à affecter la carte cashback aux dépenses déjà prévues : courses, transports, abonnements ou réservations habituelles. Suivez ensuite vos gains pendant quelques mois. Si la cotisation n’est pas couverte et que les services annexes ne vous servent pas, une carte gratuite ou un programme partenaire mieux ciblé sera souvent plus rationnel.