Compte à vue : payer au quotidien, suivre son solde et préserver son épargne
Compte à vue : payer au quotidien, suivre son solde et préserver son épargne
Un compte à vue est le compte bancaire utilisé pour gérer l’argent du quotidien : recevoir un salaire, payer par carte, régler un prélèvement, effectuer un virement ou retirer des espèces. Les sommes qui y figurent restent disponibles à tout moment. Cette souplesse a toutefois une limite : le compte est généralement peu ou pas rémunéré. Il est donc utile de distinguer l’argent destiné aux dépenses courantes de l’épargne à conserver.
Le compte à vue, le point de passage des opérations quotidiennes
Le compte à vue est aussi appelé compte courant, compte de paiement ou compte de dépôt. Dans la pratique, il s’agit du compte sur lequel transitent les revenus et les dépenses habituelles. La terminologie varie selon les banques et selon le pays, notamment entre la France et la Belgique. L’objectif reste le même : rendre l’argent accessible et utilisable sans blocage particulier.
Allocation personnalisée d’autonomie : conditions et démarches — Découvrez les conditions d’attribution de l’Apa et les démarches à effectuer selon que vous vivez à domicile ou en établissement.
Chaque compte possède un IBAN, ou International Bank Account Number. Cet identifiant permet de le reconnaître lors d’un virement. Il figure notamment sur les relevés ou extraits de compte, ainsi que dans l’espace bancaire en ligne. En Belgique, un IBAN commence par BE et comprend 2 lettres suivies de 14 chiffres. Le numéro de compte belge comporte donc 16 caractères.
Ce que permet un compte de paiement
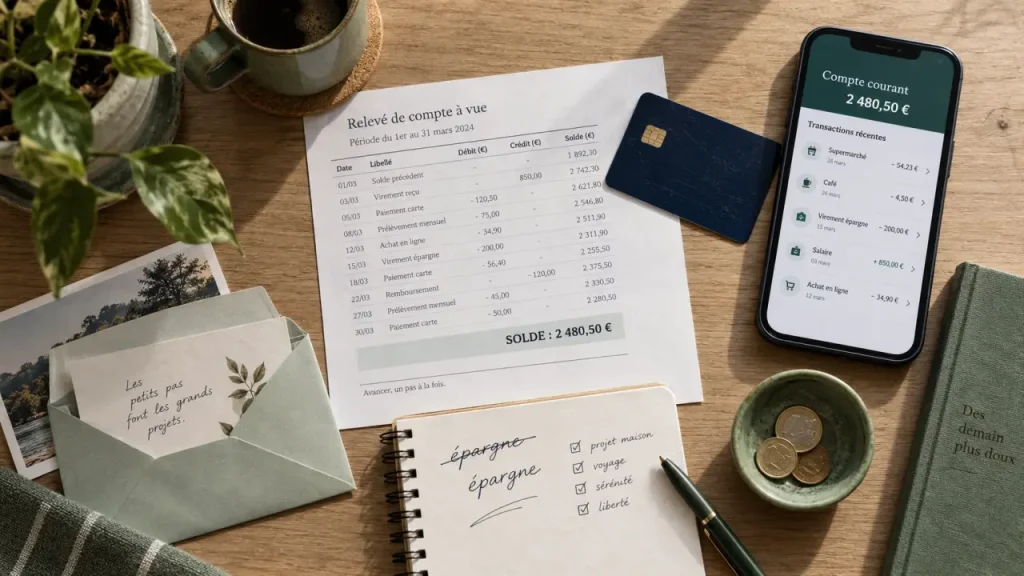
Le compte centralise les mouvements financiers. Les extraits de compte recensent les entrées d’argent, les dépenses réalisées et le solde disponible. Selon l’offre souscrite, le compte peut être associé à une carte bancaire, à des virements instantanés ou programmés, à des prélèvements automatiques, à des retraits d’espèces et, parfois, à un chéquier ou à une autorisation de découvert.
- Recevoir un salaire, des allocations, un remboursement ou un virement d’un proche ;
- payer en magasin, en ligne ou par prélèvement ;
- envoyer de l’argent à un bénéficiaire grâce à son IBAN ;
- retirer des espèces auprès des distributeurs compatibles ;
- suivre son budget à partir du solde et de l’historique des opérations.
Disponibilité immédiate : un avantage qui demande une vraie organisation
L’intérêt premier du compte à vue est la disponibilité des fonds. L’argent peut servir immédiatement à régler une facture, faire face à une dépense imprévue ou effectuer un retrait. Le compte à vue se distingue ainsi d’un placement dont les fonds seraient immobilisés ou soumis à des conditions de sortie. Cette disponibilité facilite la gestion des échéances du mois sans multiplier les transferts.
Une méthode simple consiste à y conserver le montant nécessaire aux dépenses prévues, avec une marge de sécurité raisonnable. Le reste peut être orienté vers une solution d’épargne adaptée au projet et au besoin de disponibilité. Le compte à vue n’est pas conçu pour maximiser un rendement : il sert avant tout à payer et à gérer les flux courants.
Penser au rythme des prélèvements, pas seulement au solde affiché
Un solde positif ne signifie pas forcément qu’une somme est réellement libre. Des prélèvements peuvent arriver dans les jours suivants : loyer, énergie, assurance, abonnement ou échéance de crédit. Des paiements par carte peuvent aussi ne pas avoir encore été débités. Avant de transférer un excédent vers l’épargne, consultez donc les opérations à venir, les paiements en attente et les dépenses irrégulières du mois. Cette habitude limite le risque de découvert, même lorsque le solde semble confortable.
Compte à vue, compte courant, compte de dépôt ou épargne : quelles différences ?
Les mots employés par les banques peuvent prêter à confusion. Dans le langage courant, un compte courant désigne très souvent le compte à vue. Le compte d’épargne répond à une autre logique : il sert à mettre de l’argent de côté plutôt qu’à assurer les paiements ordinaires. L’expression « compte de dépôt » peut aussi être utilisée dans un sens large pour désigner un compte qui reçoit des fonds. Il faut donc vérifier les services prévus dans la convention de compte.
| Type de compte | Usage principal | Disponibilité des fonds | Rémunération habituelle |
|---|---|---|---|
| Compte à vue | Paiements et gestion quotidienne | Immédiate | Faible ou inexistante |
| Compte courant | Terme courant pour le compte à vue | Immédiate | Faible ou inexistante |
| Compte de dépôt | Expression bancaire à vérifier selon l’offre | Variable selon le produit | Variable |
| Compte d’épargne | Constituer une réserve ou financer un projet | Selon les conditions du produit | Possible selon le support |
Le bon équilibre consiste à attribuer un rôle précis à chaque compte. Le compte à vue absorbe les flux du quotidien ; le compte d’épargne accueille l’argent dont on n’a pas besoin à court terme. Laisser durablement une réserve importante sur un compte non rémunéré peut réduire le potentiel de rendement de cette somme, notamment lorsque les prix augmentent. Le compte à vue reste toutefois nécessaire pour les paiements et les dépenses immédiates.
Choisir la bonne titularité et vérifier les frais
Avant l’ouverture, la question ne porte pas uniquement sur la banque ou sur la carte proposée. Il faut aussi choisir qui pourra utiliser le compte et dans quelles conditions. Cette décision a des conséquences concrètes sur la gestion des dépenses, la confidentialité et les responsabilités de chacun.
Compte individuel, compte commun ou procuration
Un compte individuel est ouvert au nom d’un seul titulaire, qui en assure la gestion. Un compte commun appartient à plusieurs co-titulaires. Il peut faciliter l’organisation de dépenses partagées, par exemple au sein d’un couple ou d’une colocation. Il ne remplace pas une discussion claire sur la répartition des contributions et sur les dépenses autorisées.
La procuration permet à une personne autorisée, appelée mandataire, d’effectuer certaines opérations sur le compte sans en devenir titulaire. Elle peut être utile pour aider un proche. Avant de la signer, il faut toutefois comprendre son étendue : la banque précise les pouvoirs accordés et les modalités de retrait de la procuration.
Les postes de coût à comparer réellement
Un compte à vue peut entraîner des frais, même lorsqu’une offre paraît simple ou accessible. Au-delà du prix affiché, comparez les services inclus et les situations qui génèrent une facturation supplémentaire. Les conditions tarifaires et la convention de compte permettent d’identifier le coût réel de l’offre avant de s’engager.
- Frais de tenue de compte ou cotisation d’une formule bancaire ;
- prix de la carte et conditions d’utilisation à l’étranger ;
- retraits hors du réseau ou au-delà d’un certain usage ;
- coût des incidents de paiement et du découvert ;
- services optionnels, comme les alertes, le chéquier, l’assurance ou une seconde carte.
Ouvrir, suivre puis éventuellement changer de compte
L’ouverture peut se faire en agence ou en ligne. La banque demande habituellement une pièce d’identité, procède à une vérification d’identité et recueille la signature du titulaire. Elle remet ou fait accepter une convention de compte, qui décrit le fonctionnement du compte, les moyens de paiement, les tarifs et les obligations de chaque partie. Selon la situation personnelle, des justificatifs complémentaires peuvent être demandés.
Les règles peuvent différer selon que le demandeur est majeur, mineur, mineur émancipé ou majeur protégé. Pour un enfant mineur, l’intervention du représentant légal est généralement nécessaire. En France, lorsqu’une personne se voit refuser l’ouverture d’un compte, le dispositif du droit au compte peut permettre d’être orienté vers une banque. Les démarches doivent être vérifiées auprès de Service-Public.fr ou de l’établissement concerné.
Après l’ouverture, consultez régulièrement les extraits de compte, contrôlez les prélèvements et signalez rapidement toute opération que vous ne reconnaissez pas. Si l’offre ne correspond plus à vos besoins, comparez les tarifs, vérifiez les modalités de clôture prévues au contrat et anticipez le transfert des revenus, des prélèvements et des bénéficiaires de virements. Un compte à vue bien choisi est celui qui rend les paiements quotidiens lisibles, sûrs et adaptés à votre budget.