Fonds euro BNP Paribas : 2,90 % en 2024, mais quel rendement après les frais ?
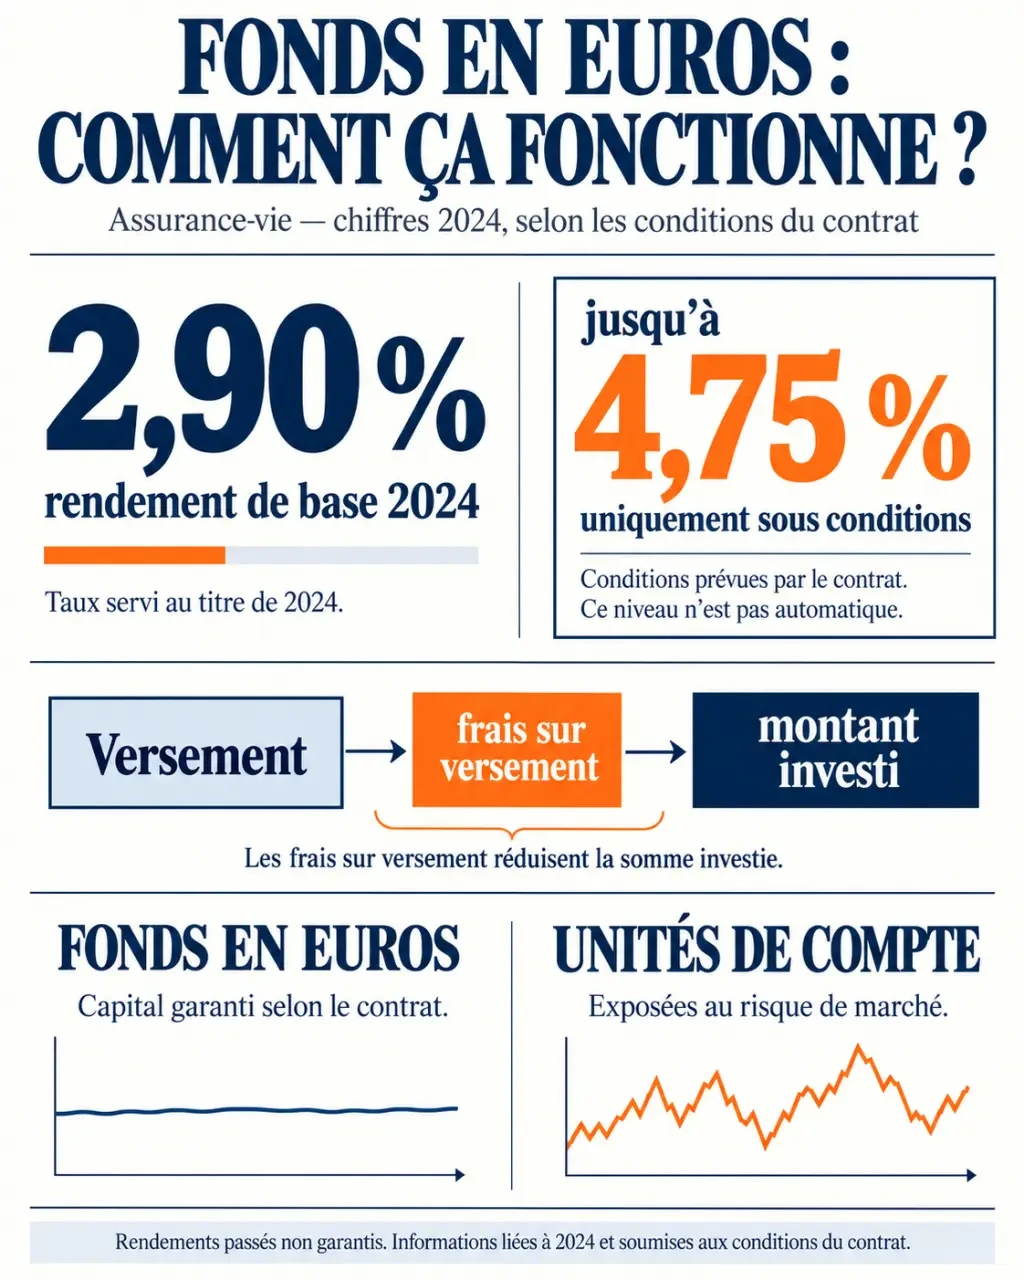
Le rendement moyen annoncé par BNP Paribas Cardif pour ses fonds en euros atteint 2,90 % au titre de 2024, avec des taux bonifiés pouvant aller jusqu’à 4,75 % sous conditions. Ces deux chiffres ne désignent pas une rémunération accessible à tous les épargnants. Pour évaluer votre placement, il faut identifier le contrat, le support détenu, les frais applicables et les conditions du bonus.
Un taux moyen de 2,90 % ne signifie pas un taux unique
L’expression « fonds euro BNP Paribas » recouvre plusieurs situations. BNP Paribas distribue notamment le contrat d’assurance-vie Multiplacements 2, mais le rendement à retenir reste celui du support inscrit dans votre contrat. Une moyenne publiée par BNP Paribas Cardif ne remplace donc pas le taux individuel figurant sur votre relevé annuel.
Calculer l’effet des frais et du rendement
Estimez le capital investi et l’encours obtenu avec une capitalisation annuelle.
Résultats estimés
- Capital réellement investi
- —
- Intérêts estimés
- —
- Encours final avant prélèvements sociaux et fiscalité
- —
Avertissement : ce calcul est illustratif. Le taux bonifié de 4,75 % n’est pas automatiquement accessible. Les unités de compte peuvent entraîner une perte en capital. Les prélèvements sociaux et la fiscalité ne sont pas inclus.
Le taux servi au titre d’une année rémunère l’épargne selon les règles du contrat : dates de prise en compte des versements, durée de présence des capitaux et éventuelles conditions particulières. Un versement effectué en cours d’année ne produit pas automatiquement une année entière d’intérêts.
Bien distinguer rendement de base et bonification
Un taux pouvant atteindre 4,75 % doit être lu avec ses modalités d’accès. Selon l’offre, la bonification peut dépendre d’un nouveau versement, d’une période de souscription ou d’une proportion d’unités de compte. Ces supports présentent un risque de perte en capital : leur performance ne doit pas être confondue avec celle du fonds en euros.
Le bon calcul porte sur l’ensemble de l’opération. Si obtenir un bonus impose de placer une partie de l’épargne sur des supports risqués, le taux bonifié du fonds en euros ne représente pas le rendement garanti de tout le versement.
Lire les performances sur une base comparable
Les rendements des fonds en euros sont généralement présentés nets des frais de gestion du support, mais avant prélèvements sociaux et fiscalité éventuelle. Vérifiez cette convention avant toute comparaison. Pour examiner l’historique, reprenez les taux annuels de votre contrat, en séparant rémunération ordinaire et bonus : une succession d’offres temporaires peut donner une impression trompeuse de progression durable.
Les frais peuvent absorber une part importante des premiers intérêts
Le rendement affiché ne suffit pas à mesurer ce que rapporte un nouveau versement. Les frais d’entrée réduisent immédiatement la somme investie, tandis que les frais de gestion s’appliquent dans la durée. Les montants ci-dessous doivent être rapprochés de la notice et des conditions commerciales de votre contrat.
| Type de frais | Repère à vérifier | Conséquence pratique |
|---|---|---|
| Frais sur versement | 0,50 % en promotion à 2,75 % maximum | Une partie du versement n’est pas investie. |
| Frais de gestion annuels | 0,70 % | Ne pas les déduire une seconde fois d’un taux déjà annoncé net de ces frais. |
| Frais d’arbitrage | 1 % maximum | Un changement de support peut entraîner un coût. |
Exemple purement illustratif : sur un versement de 10 000 €, des frais de 2,75 % laissent 9 725 € investis. Avec une rémunération hypothétique de 2,90 % sur une année entière, les intérêts atteignent environ 282,03 €, soit un encours de 10 007,03 € avant prélèvements sociaux et fiscalité éventuelle. Le gain par rapport au versement initial devient donc très limité.
Avec des frais d’entrée de 0,50 %, le capital investi serait de 9 950 €. Au même taux hypothétique, l’encours atteindrait 10 238,55 € dans les mêmes conditions. Négocier les frais peut ainsi compter davantage qu’un petit écart de rendement annuel.
Considérez les frais d’entrée comme un retard à l’amorce de votre épargne : avant de financer votre projet, les premiers intérêts doivent d’abord reconstituer la somme prélevée. Ce « délai de rattrapage » est particulièrement utile à examiner si vous prévoyez un retrait prochain. Plus l’horizon est court, moins le rendement annuel affiché décrit correctement votre gain réel.
La garantie et la composition dépendent du support exact
Un fonds en euros est un support d’assurance-vie dont la garantie est portée par l’assureur, selon les engagements contractuels. Il ne s’agit pas d’un dépôt bancaire. Surtout, tous les fonds en euros ne garantissent pas le capital au même niveau : certains prévoient une garantie totale selon leurs modalités, d’autres une garantie partielle.
Une garantie de 97 % n’équivaut pas à une protection intégrale
Pour un fonds à garantie partielle prévoyant 97 % par an, il faut examiner précisément l’assiette de cette garantie, sa périodicité et le traitement des frais. Cette mention ne permet pas de conclure que le versement initial est intégralement protégé à tout moment. Elle ne doit pas non plus être appliquée automatiquement au fonds en euros classique de Multiplacements 2.
Ne pas confondre actif général et fonds diversifié spécifique
Les fonds en euros investissent notamment dans des obligations souveraines et d’entreprises. Ils peuvent aussi détenir des actions, de l’immobilier, des infrastructures, du monétaire ou des actifs non cotés. Les obligations procurent des revenus, tandis que les autres poches cherchent à diversifier les moteurs de performance, avec leurs propres risques.
À titre de distinction, une ventilation présentée pour Euro Private Strategies, fonds à garantie partielle, comprend 49,7 % d’obligations, 6,1 % d’actions, 10,8 % de non-coté, 5 % d’immobilier, 25,6 % d’infrastructures et 3 % de monétaire. Ces proportions, susceptibles d’évoluer, ne décrivent pas automatiquement votre support BNP Paribas. Demandez toujours une composition datée correspondant à son nom exact.
Comparer les solutions, puis décider sans courir après le bonus
Pour comparer le fonds en euros BNP Paribas à un concurrent, placez les offres sur une même base : rendement hors bonus, frais de versement, niveau de garantie et contraintes d’investissement. Un contrat sans frais d’entrée peut être plus intéressant malgré un taux légèrement inférieur. À l’inverse, conserver un contrat ancien peut présenter un intérêt fiscal qu’un simple classement de rendements ne montre pas.
- Autre fonds en euros : comparez le taux réellement accessible et les conditions de garantie.
- Livret réglementé : examinez sa disponibilité, sa fiscalité et son plafond pour l’épargne de précaution.
- Compte à terme : confrontez la rémunération nette à la durée d’immobilisation et aux règles de sortie.
- Unités de compte : réservez la comparaison à une logique de diversification, sans assimiler leur risque à celui d’un fonds en euros.
Pour les années suivantes, les rendements dépendront notamment du renouvellement du portefeuille obligataire, des conditions de marché et de la politique de participation aux bénéfices. Les décisions de la Banque centrale européenne influencent les rendements des nouveaux investissements, mais leur effet sur le taux servi reste progressif. Le rendement passé ne constitue pas une promesse pour l’avenir.
Avant de souscrire ou d’arbitrer, récupérez auprès du conseiller ou dans l’espace client la notice du contrat, le dernier relevé et les modalités écrites de toute promotion. Vérifiez les opérations réalisables en ligne, les minimums de versement, les délais de rachat et les frais effectivement proposés. La décision devient alors plus simple : retenir une solution adaptée à votre horizon et à votre besoin de sécurité, plutôt que le seul taux le plus visible.