Recevoir une notification de saisie sur son compte bancaire est une épreuve stressante, mais cette procédure est strictement encadrée par la loi. Qu’il s’agisse d’une saisie-attribution diligentée par un créancier privé ou d’une saisie administrative à tiers détenteur (SATD) émanant de l’administration, le blocage de vos fonds n’est jamais automatique ni discrétionnaire. Comprendre le fonctionnement de ces mesures est indispensable pour protéger vos droits et, si nécessaire, contester des prélèvements indus.
Comprendre le mécanisme de la saisie sur compte
Une saisie sur compte bancaire est une mesure d’exécution forcée qui permet à un créancier de récupérer les sommes dues. Pour qu’une telle mesure soit légale, le créancier doit détenir un titre exécutoire. Il s’agit d’un document officiel, comme une décision de justice ou un acte notarié, qui constate une créance liquide et exigible. Sans ce titre, aucune saisie ne peut être pratiquée par un commissaire de justice ou une administration.
Vérifiez vos connaissances sur la procédure de saisie
Il existe deux formes principales de saisie :
La saisie-attribution est utilisée par les créanciers privés tels que les banques, les entreprises ou les particuliers. Elle nécessite obligatoirement l’intervention d’un commissaire de justice qui signifie l’acte à votre banque. La saisie administrative à tiers détenteur (SATD), quant à elle, est utilisée par les administrations publiques, notamment le Trésor public ou les organismes sociaux, pour recouvrer des impôts ou des amendes impayées.
Dans les deux cas, la banque a l’obligation légale d’informer le débiteur de la saisie dans un délai de 8 jours suivant la réception de l’acte. Ce délai est le point de départ de votre capacité à organiser votre défense.
Le déroulé de la procédure : des délais stricts
Dès que votre banque reçoit l’acte de saisie, elle procède au blocage immédiat de vos comptes. Ce blocage est temporaire et dure 15 jours ouvrables. Durant cette période, les opérations de débit sont suspendues, à l’exception du solde bancaire insaisissable et des prélèvements automatiques prioritaires, si le solde disponible le permet.
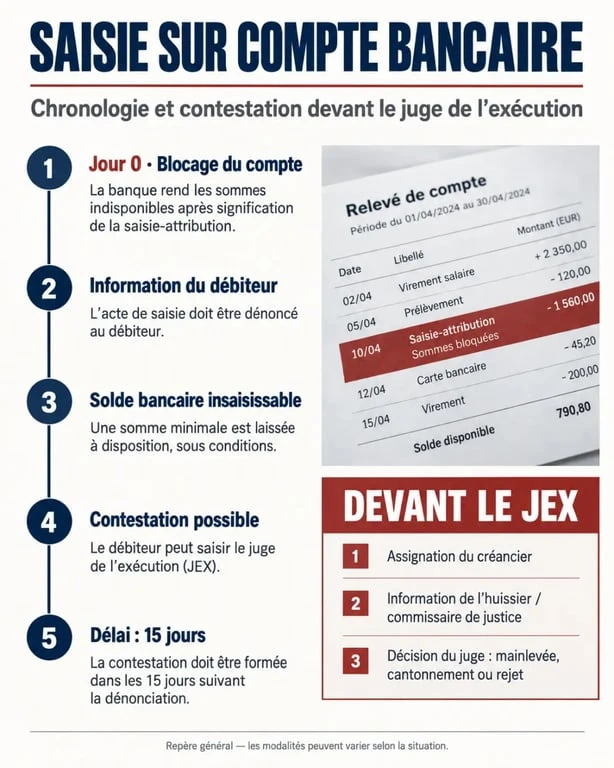
Le commissaire de justice joue un rôle central dans la saisie-attribution. En signifiant l’acte à la banque, celle-ci devient le tiers saisi. Elle doit alors déclarer au commissaire le solde disponible sur vos comptes. Si le montant de votre dette est inférieur au solde, seule la somme due est bloquée. Si le solde est insuffisant, la totalité des fonds disponibles est saisie.
Pour protéger vos revenus, la qualité de vos justificatifs est déterminante. Ne vous contentez pas de fournir des relevés bancaires bruts. Structurez une chronologie claire de vos entrées d’argent, comme vos salaires, aides ou prestations sociales, en les associant systématiquement aux justificatifs officiels. Cette méthode permet à la banque de distinguer immédiatement les fonds insaisissables, accélérant ainsi le traitement de votre dossier et réduisant la période d’incertitude liée au blocage.
Montants saisissables et protection des fonds : le rôle du SBI
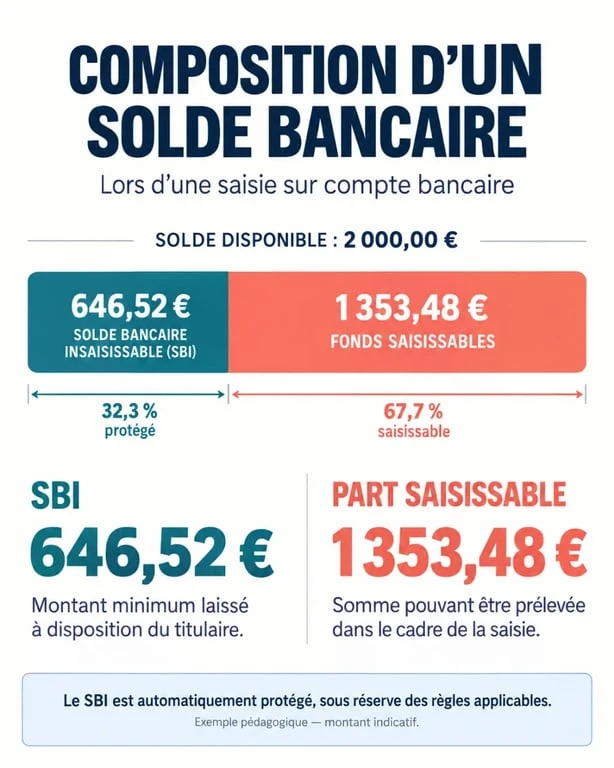
La loi garantit que chaque débiteur puisse continuer à subvenir à ses besoins essentiels malgré une saisie. Cette protection prend la forme du Solde Bancaire Insaisissable (SBI), fixé à 651,69 €. Ce montant est mis à votre disposition par la banque, même si votre compte est débiteur ou si le montant de la saisie est supérieur à vos ressources disponibles.
| Type de fonds | Statut |
|---|---|
| Solde Bancaire Insaisissable (SBI) | Totalement protégé |
| Prestations sociales (RSA, AAH, etc.) | Insaisissables (sous conditions) |
| Salaires et pensions | Saisissables selon des barèmes légaux |
Certaines sommes sont totalement insaisissables, notamment les prestations familiales ou certaines aides sociales spécifiques. Pour bénéficier de cette protection, vous devez justifier l’origine de ces fonds auprès de votre banque. Si les fonds proviennent de sources insaisissables, la banque est tenue de les laisser à votre disposition, à condition que les preuves nécessaires soient produites rapidement.
Comment contester une saisie et obtenir la mainlevée
Si vous estimez que la saisie est irrégulière, que le montant est erroné ou que des sommes insaisissables ont été saisies par erreur, vous disposez d’un délai d’un mois pour contester la procédure. Cette contestation s’effectue devant le Juge de l’exécution (JEX) du tribunal judiciaire de votre domicile.
La procédure de contestation suit trois étapes précises :
La dénonciation consiste à notifier la contestation au commissaire de justice ayant pratiqué la saisie. Ensuite, une assignation devant le JEX doit être signifiée. Enfin, lors de l’audience, le juge examine vos arguments et les pièces fournies par les deux parties.
Si le juge valide votre contestation, il ordonne la mainlevée de la saisie. La banque est alors informée et doit débloquer les fonds immédiatement. Dans le cas contraire, le juge rejette la contestation et le créancier peut se faire payer les sommes saisies, après obtention d’un certificat attestant de l’absence de contestation.
Situations particulières : comptes joints et comptes débiteurs
Le cas du compte joint est complexe. En cas de saisie, chaque cotitulaire est informé. La saisie porte sur l’intégralité du solde du compte, sauf si l’un des cotitulaires prouve que les fonds lui appartiennent personnellement. Il est alors possible de demander la répartition de la saisie en fonction de la part de chacun sur le compte.
Si votre compte est débiteur au moment de la saisie, la banque ne peut pas saisir des fonds qui n’existent pas. Toutefois, la procédure engendre des frais bancaires qui viendront aggraver votre découvert. Il est conseillé de contacter rapidement votre conseiller bancaire pour tenter de négocier une autorisation de découvert ou des délais de paiement, bien que la banque ne soit pas tenue d’accepter ces demandes dans le cadre d’une saisie ordonnée par un tiers.
Face à une saisie sur compte, la réactivité est votre meilleur atout. Rassembler vos justificatifs de revenus, vérifier le respect des délais légaux et, au besoin, saisir le Juge de l’exécution sont les étapes indispensables pour préserver votre reste à vivre et faire valoir vos droits.