Investir sur une entreprise consiste à lui apporter des capitaux en espérant une rémunération : dividendes, intérêts ou plus-value lors de la revente. Cette perspective de gain va toujours de pair avec un risque de perte partielle, voire totale, du capital. Avant de choisir une action, une PME, une start-up ou un fonds, il faut donc comprendre ce que l’on finance, combien de temps l’argent peut rester immobilisé et dans quelles conditions il pourra être récupéré.
Ce que vous achetez réellement en investissant
Le mot « investissement » recouvre des mécanismes très différents. Dans tous les cas, l’épargnant finance l’activité, le développement ou la dette d’une société. En échange, il devient soit copropriétaire de l’entreprise, soit créancier. La nature de ce lien détermine les droits attachés au placement, le rendement espéré et l’ordre de remboursement en cas de difficulté.
Entrer au capital : devenir actionnaire
Acheter des actions cotées, des parts sociales ou des titres d’une société non cotée revient à prendre une participation dans son capital. L’investisseur peut bénéficier de dividendes si l’entreprise en verse et espérer une plus-value si la valeur des titres augmente. Selon les titres détenus, il peut aussi disposer d’un droit de vote. Mais il ne reçoit aucune rémunération garantie : une entreprise peut ne verser aucun dividende et sa valorisation peut reculer fortement.
Prêter à l’entreprise : obligations et prêts participatifs
Avec une obligation ou un prêt participatif, vous ne devenez pas actionnaire : vous prêtez des fonds contre des intérêts prévus à l’avance. Le risque demeure réel, car l’entreprise peut ne pas être en mesure de rembourser. Cette solution est souvent plus lisible sur la durée et les flux attendus que l’investissement en capital, sans être assimilable à un livret garanti. Il faut notamment vérifier le rang de remboursement, les garanties éventuelles et la capacité de l’émetteur à honorer sa dette.
Choisir un véhicule adapté à son profil
La meilleure façon d’investir sur une entreprise n’est pas universelle. Elle dépend de votre expérience, du montant que vous acceptez d’exposer, de votre besoin de liquidité et du temps que vous pouvez consacrer au suivi. L’investissement direct offre davantage de contrôle ; les solutions collectives, comme un fonds ou un club d’investissement réunissant plusieurs business angels, apportent en revanche une diversification plus accessible.
| Solution | Exposition | Liquidité | Profil d’horizon | Point de vigilance |
|---|---|---|---|---|
| Actions cotées | Capital d’entreprises en bourse | Généralement élevée | Moyen à long terme | Volatilité des cours |
| Investissement direct non coté | PME ou start-up | Faible | Long terme | Revente incertaine |
| Obligations | Dette d’entreprise | Variable | Selon l’échéance | Risque de défaut |
| Crowdfunding | Capital ou prêt participatif | Souvent faible | Durée définie ou longue | Sélection des projets |
| Fonds d’investissement | Portefeuille de sociétés | Selon le fonds | Moyen à long terme | Frais et stratégie |
Cotée, PME ou start-up : des risques de nature différente
Une société cotée publie habituellement des informations financières régulières et ses titres peuvent être achetés ou vendus en bourse pendant les séances de marché. Une PME non cotée est moins accessible, mais peut offrir une exposition directe à une activité que vous comprenez. Une start-up présente souvent un potentiel de croissance élevé, mais aussi une forte incertitude : son modèle économique, ses besoins de financement ou sa capacité à trouver un marché rentable restent parfois à démontrer.
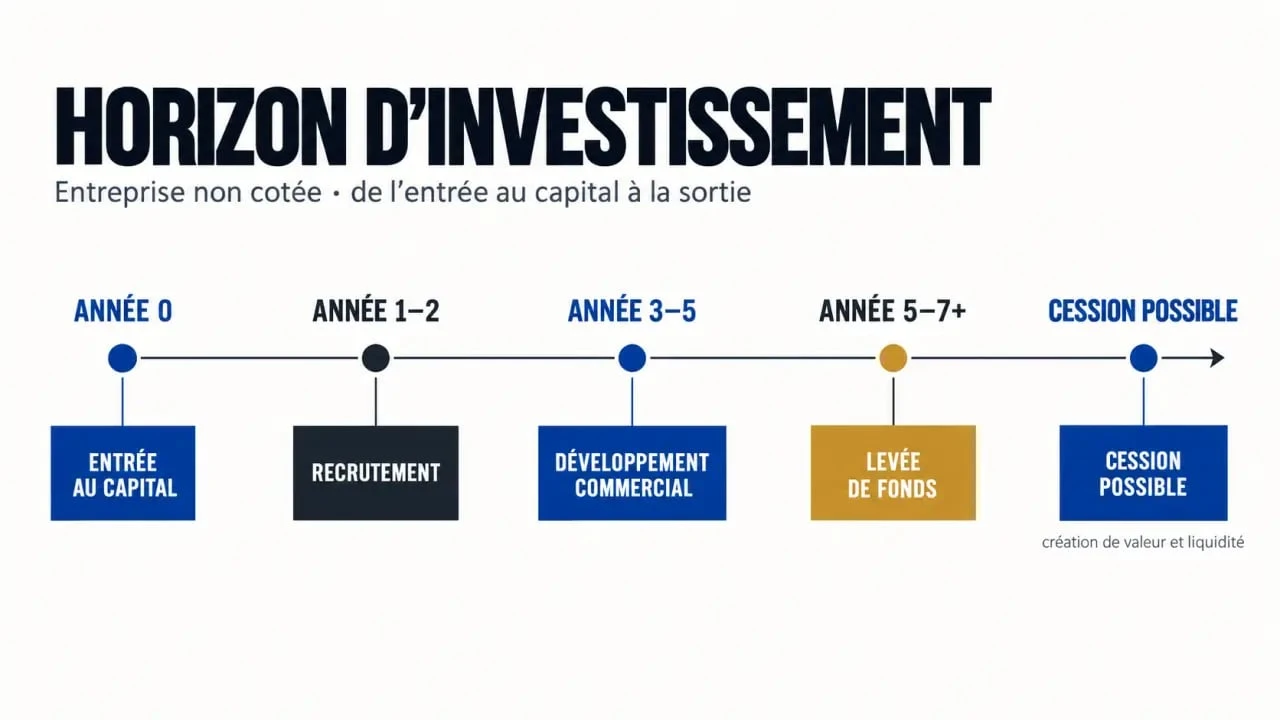
Le véritable horizon d’un placement ne se lit pas seulement sur une durée annoncée. Il se mesure aussi au temps nécessaire pour que l’entreprise transforme un recrutement, une machine, un nouveau point de vente ou un effort commercial en trésorerie. Sur le non-coté, un horizon minimal de cinq ans est généralement nécessaire pour qu’une prise de participation ait une chance de porter ses fruits, car une bonne nouvelle opérationnelle ne crée pas automatiquement une possibilité de revente. Penser en cycles d’exploitation, en maturité du marché et en scénarios de sortie évite de confondre croissance de l’activité et argent immédiatement disponible.
Analyser l’entreprise avant de verser un euro
Une décision sérieuse ne repose ni sur un secteur à la mode ni sur une promesse de rendement. Il faut relier les chiffres, le marché et la gouvernance pour déterminer si la valorisation demandée paraît cohérente avec les perspectives réelles de l’entreprise.
Lire le modèle économique et la santé financière
Commencez par identifier ce que vend l’entreprise, à qui, à quelle fréquence et avec quelle marge. Un chiffre d’affaires en hausse est utile, mais il ne suffit pas : observez la rentabilité, la trésorerie, l’endettement, les besoins de financement à venir et la concentration des clients. Pour une jeune entreprise, le budget prévisionnel doit montrer des hypothèses compréhensibles, pas seulement une courbe de croissance ambitieuse.
Évaluer le marché, l’équipe et la valorisation
Examinez la taille du marché, la concurrence, les barrières à l’entrée et la capacité de l’entreprise à conserver ses clients. L’équipe dirigeante compte tout autant : expérience, complémentarité, transparence et qualité de la gouvernance influencent l’exécution du projet. Enfin, demandez-vous ce que valorise le prix proposé. Une valorisation déjà très élevée réduit mécaniquement le potentiel de plus-value et exige une croissance future plus importante pour être justifiée.
- Quels documents financiers et juridiques sont accessibles ?
- À quoi serviront précisément les fonds levés ?
- Quels sont les principaux risques opérationnels et concurrentiels ?
- Qui sont les autres investisseurs et quels droits sont associés aux titres ?
- Dans quel scénario et par quel mécanisme pourrez-vous revendre ?
Réduire le risque sans se raconter d’histoires
La diversification ne supprime pas le risque, mais elle limite l’impact d’un échec isolé sur votre patrimoine. Évitez de concentrer une part excessive de votre épargne sur une seule entreprise, un seul secteur ou une seule levée de fonds. Conservez un matelas de sécurité séparé des sommes investies et n’engagez pas un argent dont vous pourriez avoir besoin à court terme.
Prévoir la liquidité avant la rentabilité
Sur les marchés cotés, il est généralement possible de vendre rapidement, mais le prix peut être défavorable au moment où vous en avez besoin. Dans le non-coté, le problème est différent : l’absence de marché secondaire peut empêcher toute sortie avant plusieurs années. Une cession, un rachat de titres, une introduction en bourse ou une nouvelle levée de fonds peuvent ouvrir une porte de sortie, sans jamais la garantir.
Utiliser les intermédiaires avec discernement
Un courtier, une plateforme de financement participatif, une société de gestion ou un club d’investissement peut simplifier l’accès aux opportunités. Cet accompagnement ne remplace toutefois pas votre propre vérification. Comparez les frais, les modalités de sélection, les conditions de conservation des titres et les informations fournies pendant la durée du placement. Les avantages fiscaux possibles, par exemple une enveloppe type PEA-PME qui permet sous conditions de loger des titres de PME européennes, peuvent améliorer le rendement net, mais ils ne doivent jamais devenir la raison principale d’un investissement fragile.
Investir sur une entreprise devient plus cohérent lorsque l’objectif est clair : rechercher des revenus potentiels, participer à une croissance, diversifier un portefeuille ou soutenir l’économie réelle. Fixez une allocation maximale, choisissez le véhicule compatible avec votre horizon et documentez votre décision. La discipline d’entrée, le suivi des informations importantes et la préparation de la sortie protègent souvent mieux l’investisseur que la recherche d’un rendement spectaculaire.