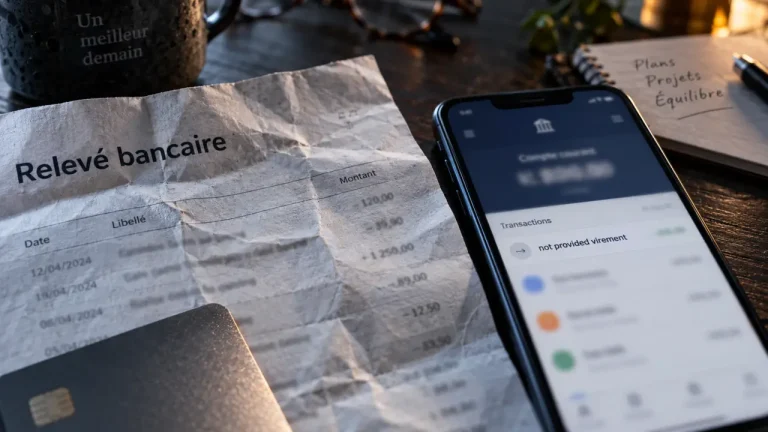
Voir apparaître « not provided virement » sur un relevé bancaire peut être déstabilisant, surtout lorsque le montant ne vous évoque rien. Cette mention ne désigne pas, à elle seule, une fraude ni un virement anormal : elle indique généralement qu’une information attendue dans le libellé n’a pas été transmise, affichée ou correctement interprétée par le système bancaire. L’essentiel est donc de distinguer un défaut d’information d’une opération réellement inconnue.
Ce que signifie réellement « not provided » sur un virement
En anglais, not provided signifie « non fourni ». Dans l’univers bancaire, cette expression peut apparaître lorsqu’un champ d’information associé à la transaction est vide, indisponible ou non exploitable par l’interface qui affiche le mouvement. Il peut s’agir du nom de l’émetteur, du motif du virement, d’une référence d’origine ou d’un libellé complémentaire.
Le terme vient d’un traitement informatique : les banques, établissements de paiement et plateformes tierces échangent des données structurées, puis les restituent dans l’espace client ou sur le relevé bancaire. Si une donnée manque dans la chaîne de transmission, l’affichage peut être remplacé par une mention générique. Le virement existe bien ; c’est sa description qui est incomplète.
Un libellé incomplet n’est pas un statut de virement
Il faut éviter de confondre le libellé avec l’état de l’opération. « Not provided » ne signifie pas que le virement est bloqué, refusé ou en attente. Pour savoir si l’argent a été reçu, débité ou crédité, regardez plutôt les informations distinctes de votre historique : date d’opération, date de valeur, montant, sens du flux et solde après mouvement.
Un virement peut donc être parfaitement exécuté tout en étant mal documenté dans l’affichage. À l’inverse, un libellé détaillé ne garantit pas la légitimité d’une transaction. La vérification porte sur l’ensemble des éléments, pas sur une seule ligne du relevé.
Pourquoi cette mention peut apparaître sur votre relevé
Plusieurs situations expliquent l’apparition d’un « not provided virement ». Elles sont souvent ordinaires, mais elles ne se vérifient pas toutes de la même manière.
| Situation possible | Ce que vous pouvez constater | Réflexe utile |
|---|---|---|
| Champ non renseigné par l’émetteur | Montant et date cohérents, mais motif absent | Rechercher le paiement ou le remboursement attendu |
| Transmission incomplète entre systèmes | Libellé générique dans une banque, détail ailleurs | Consulter l’historique détaillé ou le justificatif |
| Plateforme de paiement intermédiaire | Le nom affiché ne correspond pas au payeur réel | Vérifier les notifications de la plateforme concernée |
| Filtrage de confidentialité | Certaines données d’identité ou de référence manquent | Demander à la banque quelles données sont accessibles |
Les limites de l’affichage bancaire
L’espace client reste une restitution simplifiée d’informations plus techniques. Une application mobile peut tronquer un libellé, n’afficher qu’une partie de la référence ou utiliser une traduction automatique. Avant de conclure à une anomalie, ouvrez le détail de l’écriture et, si possible, comparez avec le relevé téléchargeable. Les deux supports ne présentent pas toujours les mêmes champs.
Le cas des virements internationaux et des intermédiaires
Lorsqu’un virement passe par plusieurs établissements ou par une plateforme de paiement, le donneur d’ordre initial peut être moins visible. Vous verrez parfois le nom d’un prestataire ou une référence technique plutôt que le nom de la personne ou de l’entreprise qui a initié le paiement. Cela mérite une clarification si vous n’attendiez aucun versement, mais ce n’est pas automatiquement un signal d’arnaque.
La méthode pour identifier l’origine du virement
Face à un libellé peu clair, procédez dans un ordre simple. Cette méthode limite les fausses alertes et vous permet de donner à votre banque des informations précises si une investigation devient nécessaire.
Commencez par noter les données visibles : montant exact, date, sens de l’opération, référence, IBAN partiellement affiché et solde concerné. Recensez ensuite les opérations que vous pouviez attendre : salaire, remboursement, vente entre particuliers, aide familiale, indemnité, retour de caution ou transfert entre vos propres comptes. Consultez les canaux associés : e-mails, messagerie d’une plateforme, factures, historique de paiement et notifications bancaires. Si un doute persiste, demandez une confirmation à l’émetteur présumé, sans communiquer d’informations sensibles ni cliquer sur un lien reçu dans un message inattendu. Enfin, contactez votre banque via son canal officiel si l’origine reste inconnue, si le montant est conséquent ou si une autre anomalie apparaît.
La date, le montant, la référence et le sens du mouvement permettent souvent de reconstituer l’origine d’un virement, même quand le libellé est absent. Ne jugez jamais la légitimité d’une opération sur une seule ligne du relevé : croisez toujours ces éléments avant de tirer une conclusion.
Les informations à demander à votre banque
Formulez une demande factuelle : indiquez la date, le montant et la référence de l’écriture « not provided virement ». Vous pouvez demander si l’établissement dispose d’éléments complémentaires sur l’émetteur, le canal de paiement ou la référence bancaire associée. La banque peut aussi confirmer si le mouvement est définitivement comptabilisé et vous orienter vers la procédure adaptée selon qu’il s’agit d’un crédit ou d’un débit.
Quand faut-il craindre une fraude ?
Le libellé « not provided » ne constitue pas une preuve de fraude. En revanche, il doit déclencher une vigilance renforcée lorsqu’il s’accompagne d’éléments incohérents : un débit que vous n’avez jamais autorisé, plusieurs petits mouvements inexpliqués, un bénéficiaire inconnu, une demande urgente de renvoyer des fonds ou des sollicitations reçues par SMS, e-mail ou téléphone.
Attention au faux virement et au remboursement précipité
Un crédit inattendu peut parfois être suivi d’un message vous demandant de rembourser immédiatement une somme vers un autre compte. Ne vous fiez ni à une capture d’écran ni au seul discours de votre interlocuteur. Si un virement apparaît réellement sur votre compte mais reste inexpliqué, ne le dépensez pas et ne le renvoyez pas sur instruction d’un tiers. Contactez votre banque pour connaître la marche à suivre et conservez une trace des échanges.
De même, un fraudeur peut exploiter votre inquiétude en se faisant passer pour le service fraude de votre banque. Une banque ne doit jamais vous demander votre code confidentiel, vos codes de validation ou les données complètes de votre carte pour analyser un libellé. Rappelez toujours l’établissement à partir du numéro figurant sur son site officiel ou au dos de votre carte.
Limiter l’impact sur votre gestion financière
Un mouvement mal identifié complique le suivi du budget, en particulier lorsqu’il intervient près d’un prélèvement important ou d’un découvert. En attendant son identification, classez-le provisoirement dans une catégorie « à confirmer » plutôt que de l’attribuer à tort à un remboursement ou à un revenu disponible. Cette précaution évite de bâtir un budget sur un crédit potentiellement temporaire ou mal compris.
Conservez également une trace : capture du détail de l’opération, relevé, date de consultation et échanges avec la banque. Si le libellé est corrigé plus tard dans l’application ou si vous devez contester un débit, ces éléments faciliteront le suivi. Pour les comptes professionnels, rapprochez systématiquement le montant avec les factures, avoirs et références clients afin de ne pas laisser une écriture sans justificatif.
En résumé, « not provided virement » signale d’abord une information manquante dans le libellé. Vérifiez les données disponibles, rapprochez l’opération de vos flux attendus et sollicitez votre banque en cas de doute persistant. La prudence est justifiée ; la panique, elle, ne l’est pas.