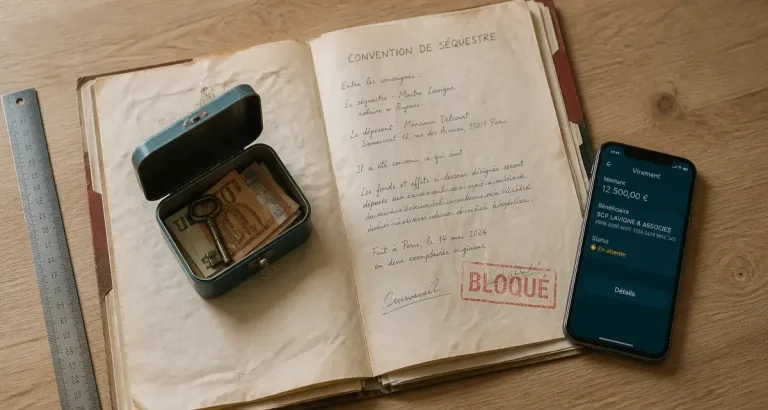
Un compte séquestre permet de déposer une somme chez un tiers neutre pendant qu’une transaction ou un litige se règle. L’argent n’est versé ni à l’acheteur ni au vendeur tant que les conditions prévues dans l’acte ne sont pas remplies. Ce mécanisme protège les deux parties : l’une sait que les fonds existent, l’autre évite de les remettre avant d’avoir obtenu les garanties attendues.
Le compte séquestre, un verrou temporaire sur les fonds
Le séquestre est un dépôt confié à une personne ou à un professionnel chargé de conserver un bien, le plus souvent une somme d’argent, puis de le remettre à la personne désignée lorsque la situation est clarifiée. Le compte séquestre n’est donc pas un compte courant utilisable librement. Il est affecté à une opération précise et soumis à des règles de déblocage écrites.
Testez vos connaissances sur le compte séquestre
Un accord entre les parties ou une décision de justice
Dans un séquestre conventionnel, les parties choisissent elles-mêmes de bloquer les fonds et précisent les conditions de leur libération. L’article 1956 du Code civil encadre ce dépôt. Il peut s’agir, par exemple, de payer un prix après la signature définitive d’une vente, la levée d’une condition suspensive ou la remise de documents indispensables.
Le séquestre judiciaire, prévu par l’article 1961 du Code civil, intervient lorsqu’un juge ordonne la conservation d’un bien ou d’une somme contestée. Les parties ne décident alors pas seules du calendrier : la restitution dépend de la décision judiciaire ou d’un accord mettant fin au conflit.
Ce que le séquestre ne garantit pas à lui seul
Bloquer l’argent réduit le risque de paiement prématuré, de disparition des fonds ou de désaccord sur leur remise. En revanche, le compte ne remplace pas un contrat précis. Si la clause de déblocage est vague, le séquestre peut lui-même devenir un point de blocage. Il faut donc identifier le montant déposé, le titulaire économique des fonds, la durée prévue, les pièces à produire et la personne autorisée à demander le virement.
Les situations où le séquestre apporte une sécurité concrète
Le recours à un compte séquestre se justifie lorsqu’un paiement doit être dissocié du moment où l’une des parties exécute pleinement ses obligations. Plus l’opération est importante, complexe ou susceptible de faire naître des contestations, plus cette séparation est utile.
- Vente immobilière : l’acquéreur peut verser une indemnité d’immobilisation ou un dépôt de garantie, conservé jusqu’à la réalisation ou à l’échec des conditions prévues.
- Vente en l’état futur d’achèvement : les versements sont encadrés pour sécuriser l’opération et le financement du projet.
- Cession de fonds de commerce : le prix est retenu temporairement, notamment pour protéger les créanciers du vendeur. Le délai légal mentionné pour cette opération est de 5 mois et 15 jours maximum.
- Cession d’entreprise : une partie du prix peut être mise de côté lorsqu’une garantie, un ajustement de prix ou un passif potentiel doit encore être vérifié.
- Litige : une somme contestée peut rester indisponible pendant que les droits de chacun sont examinés.
Dans une transaction soumise à plusieurs conditions, chaque étape doit être définie avec précision : obtention du prêt, purge d’un droit de préemption, délivrance d’une mainlevée, validation des comptes ou absence d’opposition. Ces éléments doivent apparaître dans l’accord avant le dépôt des fonds. Cette méthode évite d’écrire simplement « après régularisation », sans préciser ce qui permet de considérer la régularisation comme acquise.
Du dépôt au déblocage : les étapes à formaliser
Le fonctionnement d’un compte séquestre repose moins sur l’ouverture matérielle du compte que sur la qualité des instructions remises au séquestre. Un dossier complet permet au professionnel de contrôler les mouvements et de ne pas interpréter seul les intentions des parties.
- Rédiger l’accord de séquestre : il désigne les parties, le montant, l’objet de l’opération, le séquestre, les frais et les événements qui déclenchent la restitution.
- Verser les fonds : le dépôt est effectué selon les modalités communiquées par le professionnel. La provenance et l’identité du donneur d’ordre peuvent être vérifiées.
- Conserver les justificatifs : contrat, pièces d’identité, coordonnées bancaires, attestations et éventuelles notifications sont réunis dans le dossier.
- Constater la condition de sortie : les parties fournissent les documents ou instructions concordantes prévus par l’acte. En cas de désaccord, les fonds demeurent bloqués jusqu’à un accord ou une décision compétente.
- Virer la somme au bénéficiaire : le séquestre exécute le déblocage dans le cadre fixé, puis rend compte de l’opération.
Prévoir aussi le scénario du désaccord
Une clause efficace ne décrit pas uniquement le dénouement idéal. Elle précise ce qui se passe si la vente n’aboutit pas, si un justificatif arrive tardivement ou si l’une des parties conteste le versement. Elle peut prévoir la restitution à l’acheteur, le paiement au vendeur, une prorogation ou la saisine d’un juge. Sans cette anticipation, le professionnel ne peut généralement pas choisir un bénéficiaire au risque d’engager sa responsabilité.
À qui confier les fonds selon l’opération ?
Le choix du séquestre doit correspondre au type d’acte, au niveau de conflit et à la technicité du dossier. Un tiers indépendant est essentiel : il applique les instructions convenues, sans privilégier l’intérêt financier de l’une des parties.
| Professionnel ou organisme | Quand le privilégier | Point d’attention |
|---|---|---|
| Notaire | Vente immobilière, acte authentique, opération patrimoniale | Demander le détail des frais et des conditions de déblocage. |
| Avocat | Accord négocié, cession complexe, litige ou garantie de passif | Les fonds peuvent transiter par un compte CARPA ; les honoraires doivent être convenus. |
| Commissaire de justice | Conflit, exécution ou besoin d’un officier public et ministériel | Vérifier précisément l’étendue de sa mission de séquestre. |
| Établissement bancaire | Opération structurée nécessitant un dispositif bancaire dédié | Contrôler les conditions contractuelles, les frais et les pouvoirs de signature. |
Dans le cadre notarial, les fonds déposés suivent les circuits professionnels prévus, avec notamment un dépôt à la Caisse des Dépôts et Consignations. Le taux d’intérêt indiqué pour les comptes notariaux est de 0,30 %. La question de l’attribution de ces intérêts doit toutefois être prévue dans l’accord. Elle ne doit pas rester sans réponse, surtout si l’immobilisation des fonds se prolonge.
Coût, durée et précautions avant de signer
Le coût d’un compte séquestre varie selon le professionnel, le montant déposé, la durée de conservation, la complexité des vérifications et les actes à établir. Il peut comprendre des frais de gestion, des débours et, selon le dossier, des honoraires. La règle la plus saine consiste à demander un écrit indiquant qui paie quoi, à quel moment et ce qui se passe si l’opération échoue.
La durée dépend de l’événement à attendre
Un séquestre immobilier peut prendre fin à la signature, à la réalisation des conditions suspensives ou à la résolution de la vente. Pour une cession de fonds de commerce, la rétention répond aussi à la protection des créanciers et s’inscrit dans le délai maximal de 5 mois et 15 jours. Dans un dossier contentieux, la durée est plus incertaine, car elle suit le rythme d’un accord ou de la procédure.
Les vérifications qui évitent un blocage inutile
- faire correspondre exactement le montant du dépôt au contrat ;
- définir une date butoir et les modalités de prorogation ;
- désigner les documents qui valent preuve de la condition remplie ;
- prévoir le sort des intérêts, frais et taxes éventuels ;
- ne communiquer les coordonnées bancaires de versement qu’après vérification directe auprès du professionnel.
Un compte séquestre bien rédigé organise le moment où chacun peut avancer tout en conservant sa protection. Avant tout virement, relire la clause de libération avec le professionnel choisi permet de vérifier que le paiement suivra une règle objective, et non une simple promesse entre les parties.