Compte bancaire enfant : une carte dès 12 ans, mais pas une autonomie sans limites
Un enfant peut avoir un compte bancaire à son nom dès la naissance, avec l’intervention de son représentant légal et sous réserve de l’acceptation de la banque. En revanche, détenir un compte ne signifie pas pouvoir l’utiliser seul : carte, retraits et virements dépendent de son âge, des autorisations parentales et de la convention de compte. Voici les repères pour choisir une solution adaptée en France.
De la naissance à la majorité, distinguer détention et utilisation
Il n’existe pas un âge unique qui débloque tous les services bancaires. L’ouverture du compte, l’obtention d’une carte et l’autorisation d’effectuer certaines opérations répondent à des conditions différentes. Une offre accessible aux jeunes enfants ne comprend donc pas nécessairement un moyen de paiement utilisable immédiatement.
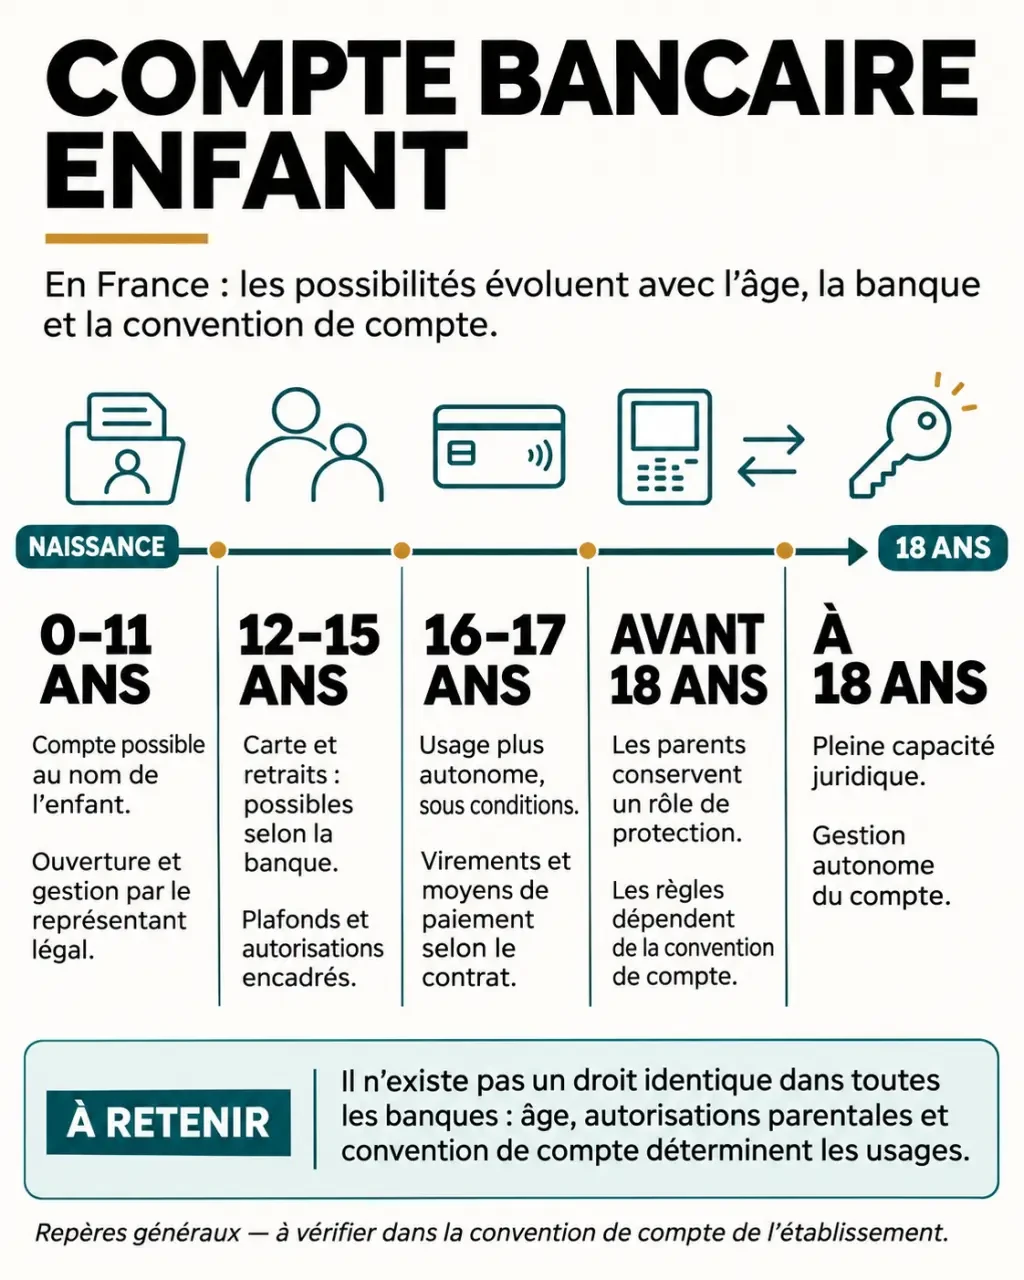
| Âge | Possibilités à retenir | Encadrement à vérifier |
|---|---|---|
| Dès la naissance | Ouverture possible d’un compte au nom de l’enfant. | Démarche du représentant légal et acceptation de la banque. |
| Avant 12 ans | Compte géré par les représentants légaux. | Selon Service-Public.fr, l’enfant ne peut pas utiliser lui-même son compte. |
| À partir de 12 ans | Certaines offres permettent une carte et des opérations encadrées. | Accord parental, plafonds et conditions contractuelles. |
| À partir de 16 ans | Autonomie accrue pour certaines opérations selon la convention. | Virements ou, exceptionnellement, chèques avec accord parental. |
| À 18 ans | Le titulaire gère seul son compte. | Évolution des accès, des services et des tarifs à anticiper. |
La Banque de France indique qu’une carte est souvent proposée à 12 ou 14 ans, selon l’établissement. Hello bank! annonce notamment sa carte Hello Origin à partir de 12 ans. Ces seuils commerciaux ne constituent pas une règle applicable à toutes les banques. Le mineur émancipé relève d’un régime particulier : il peut ouvrir et gérer seul son compte.
Choisir entre argent disponible et épargne à préserver
Avant de comparer les banques, précisez l’usage recherché. Recevoir de l’argent de poche et payer un déjeuner ne demande pas le même produit que conserver des cadeaux familiaux pour financer de futures études.
Le compte courant sert aux dépenses du quotidien
Le compte courant, ou compte de dépôt, permet de recevoir des virements et d’effectuer les opérations prévues au contrat. Il peut être associé à une carte, à des retraits et à des services numériques. Pour un adolescent, son intérêt est de disposer d’un budget identifiable, distinct de celui de ses parents. Vérifiez toutefois que l’offre correspond bien à un compte individuel dont l’enfant est titulaire, et non à un simple service rattaché au compte parental.
Les livrets et placements suivent leurs propres règles
Un Livret A ou un livret d’épargne bancaire répond d’abord à un objectif d’épargne, pas au paiement des achats courants. Service-Public.fr distingue également le PEL, l’assurance-vie et le plan d’épargne avenir climat, dont les modalités d’accès diffèrent. Pour le PEAC, les fonds sont en principe bloqués jusqu’aux 18 ans du titulaire, avec une durée minimale de détention de 5 ans. Il ne remplace donc pas une réserve immédiatement disponible.
Associer un compte destiné aux dépenses et un support d’épargne peut faciliter l’apprentissage : l’enfant visualise ce qu’il peut utiliser maintenant et ce qu’il conserve pour un projet. Inutile, en revanche, de multiplier les produits sans objectif précis ni lecture de leurs conditions.
Préparer l’ouverture et clarifier le rôle des parents
Selon la Banque de France, l’ouverture du premier compte est généralement effectuée par au moins un parent. L’ouverture d’un second compte nécessite l’intervention conjointe des deux parents, dans le cadre décrit par l’institution. La situation de représentation légale et les exigences de l’établissement doivent être vérifiées avant de commencer les démarches.
La banque demande habituellement les documents suivants :
- une pièce d’identité du mineur ;
- une pièce d’identité du ou des représentants légaux ;
- un document justifiant leur qualité, comme le livret de famille ou une décision pertinente ;
- un justificatif de domicile, complété si nécessaire selon la situation d’hébergement.
Des justificatifs supplémentaires peuvent être nécessaires au titre des obligations de connaissance client. En agence, la présence de l’enfant et du ou des parents peut être demandée. Pour une ouverture en ligne, vérifiez les conditions d’identification et l’éventuelle obligation pour le parent d’être déjà client.
En cas de séparation, de tutelle ou de désaccord parental, faites préciser les signatures requises. La banque peut refuser l’ouverture ; la Banque de France rappelle qu’une procédure de droit au compte existe sous certaines conditions.
Gérer le compte ne rend pas les parents propriétaires de l’argent. Service-Public.fr précise que son utilisation doit concerner directement l’enfant. Les fonds ne constituent donc pas une réserve librement mobilisable pour les dépenses personnelles des adultes. Conserver les justificatifs des mouvements importants aide à rendre cette gestion transparente.
Encadrer la carte sans confondre sécurité et surveillance permanente
Une carte à autorisation systématique vérifie la disponibilité du solde avant d’autoriser l’opération. Généralement associée au débit immédiat, elle aide à limiter les dépenses aux sommes disponibles. Les plafonds de paiement et de retrait ajoutent un encadrement, mais leur montant, leur période de calcul et leur modification dépendent de l’offre.
Avant de remettre la carte, vérifiez ensemble :
- les possibilités de paiement en ligne et à l’étranger ;
- les plafonds et les modalités de retrait ;
- les alertes, le suivi du solde et le blocage de la carte ;
- la procédure d’opposition en cas de perte ou de vol.
Le budget d’un adolescent fonctionne parfois comme une marée : le versement d’argent de poche donne une impression d’abondance, puis les petits achats découvrent progressivement le solde. Pour éviter cet effet, distinguez le solde affiché du budget encore disponible après les dépenses déjà prévues. Un point hebdomadaire permet de repérer ce « reste à dépenser » sans commenter chaque achat.
Les virements ne sont pas nécessairement libres : vérifiez les bénéficiaires autorisés et les validations exigées. Certaines conventions prévoient des chèques à partir de 16 ans, exceptionnellement et avec accord parental. Ne supposez pas non plus qu’un mineur peut donner procuration à un tiers : les conventions évoquées par la Banque de France l’interdisent.
La plupart des banques n’accordent pas de découvert aux mineurs. Si un découvert est autorisé, les parents peuvent devoir s’engager à rembourser le solde débiteur. Faites confirmer ce point par écrit plutôt que de vous fier à la seule présentation de la carte.
Comparer le coût réel et anticiper les changements
Une offre gratuite à l’ouverture n’est pas nécessairement sans frais dans tous les usages. Consultez la brochure tarifaire et la convention pour comparer la cotisation de carte, les retraits, les paiements hors zone euro, le remplacement de la carte et les éventuels incidents. Vérifiez également les conditions d’âge et l’obligation éventuelle de détenir un compte parental dans la même banque.
À services proches, privilégiez les fonctionnalités réellement utiles : réglage des plafonds, compréhension du solde, assistance accessible et simplicité de l’application. Une carte adaptée aux déplacements quotidiens n’a pas forcément les mêmes besoins qu’une carte utilisée lors de séjours à l’étranger.
À 18 ans, l’intervention des parents au titre de la représentation légale prend fin. Anticipez avec la banque la mise à jour des accès, les moyens de paiement et les nouveaux tarifs. Les parents ne conservent pas automatiquement un droit de gestion sur le compte devenu celui d’un majeur.
Enfin, si une clôture ou un transfert est envisagé avant la majorité, demandez les signatures nécessaires : la Banque de France indique généralement l’intervention des deux parents. Si la banque clôture elle-même le compte, elle doit respecter un préavis d’au moins deux mois. Garder une copie de la convention et des échanges facilite ces démarches.