Livret Gold : derrière l’or papier, quels droits et quelles garanties ?
Le Livret Gold est présenté dans des contenus commerciaux comme un placement lié à l’or papier, sans livraison de lingots. Son nom ne suffit pourtant pas à en faire un livret d’épargne réglementé ni à établir une garantie du capital. Avant toute souscription, il faut identifier ce que vous achetez, qui vous doit votre argent et dans quelles conditions vous pourrez le récupérer.
L’offre associée à La Patrimoniale et à financieres.com fait l’objet de présentations promotionnelles, mais aussi d’une mise en garde d’Investir Les Échos. La priorité est donc de confronter les promesses aux pièces contractuelles, plutôt que de se fier au seul attrait de l’or.
Un nom commercial ne définit pas votre placement
Le terme « livret » évoque une épargne simple et disponible. Dans le cas du Livret Gold, les présentations consultées décrivent plutôt une exposition au cours de l’or. Elles ne permettent pas, à elles seules, de confirmer la nature juridique exacte du support, ses garanties ou les droits du souscripteur.
L’or papier désigne plusieurs mécanismes différents : parts de fonds, titres, certificats ou contrats dont la valeur dépend de l’or. Certains dispositifs s’appuient sur du métal physique ; d’autres utilisent une réplication financière. Cette appellation ne signifie donc pas que vous possédez personnellement un lingot.
La question décisive : que détenez-vous réellement ?
Le contrat doit préciser si vous détenez un droit de propriété sur du métal identifié, des parts d’un véhicule ou une créance sur un émetteur. Cette distinction devient essentielle en cas de défaillance : réclamer un actif vous appartenant n’équivaut pas à demander le remboursement d’une dette.
Posséder la clé d’un coffre et détenir une reconnaissance de dette émise par son exploitant sont deux situations différentes. Pour un placement adossé à l’or, demandez donc qui peut juridiquement ouvrir ce coffre, vendre le métal ou le revendiquer en cas d’insolvabilité. Un inventaire de lingots n’établit pas, à lui seul, votre droit sur eux : il faut aussi comprendre leur affectation et leur séparation du patrimoine de l’entreprise.
La fiabilité se vérifie acteur par acteur
La Patrimoniale, financieres.com et la Financière du Nogentais apparaissent dans différentes présentations du Livret Gold. Ces noms ne doivent pas être confondus. Une caractéristique attribuée à l’un ne prouve rien sur l’autre, et leur éventuelle relation doit être établie par des documents.
Vérifiez les acteurs financiers et évitez les arnaques — Cette FAQ officielle explique comment vérifier les conseillers, banques et courtiers sur les registres Orias et Regafi.
Identifiez la société signataire du contrat, son numéro d’immatriculation, son siège, son rôle et le bénéficiaire du versement. Distinguez ensuite le distributeur, l’émetteur, le conservateur des actifs et l’éventuel auditeur. Une interface de suivi ou une adresse prestigieuse ne remplace aucun de ces contrôles.
Des discours contradictoires qui appellent des preuves
Dans son article promotionnel, Europe 1 rapporte une expérience de La Patrimoniale remontant à 1980 et un montant moyen investi de 127 000 euros par client. Ces affirmations ne démontrent ni la protection du capital ni la qualité du contrat. De son côté, Investir Les Échos déconseille le contact avec l’acteur évoqué, en invoquant notamment des performances annoncées jugées trop belles et l’absence alléguée de documentation précontractuelle et d’agréments mentionnés. Il s’agit de l’analyse de cette publication, non d’un constat indépendant établi ici.
Vérifiez les statuts dans les registres officiels adaptés à l’activité, notamment ORIAS ou REGAFI selon le cas. Pour un conseiller en investissements financiers, contrôlez l’immatriculation et l’association professionnelle. L’AMF ne délivre pas un agrément universel couvrant toute offre d’investissement. Comparez aussi les coordonnées officielles avec celles de votre interlocuteur afin de détecter une éventuelle usurpation.
Frais, valorisation et sortie : les conditions qui changent le résultat
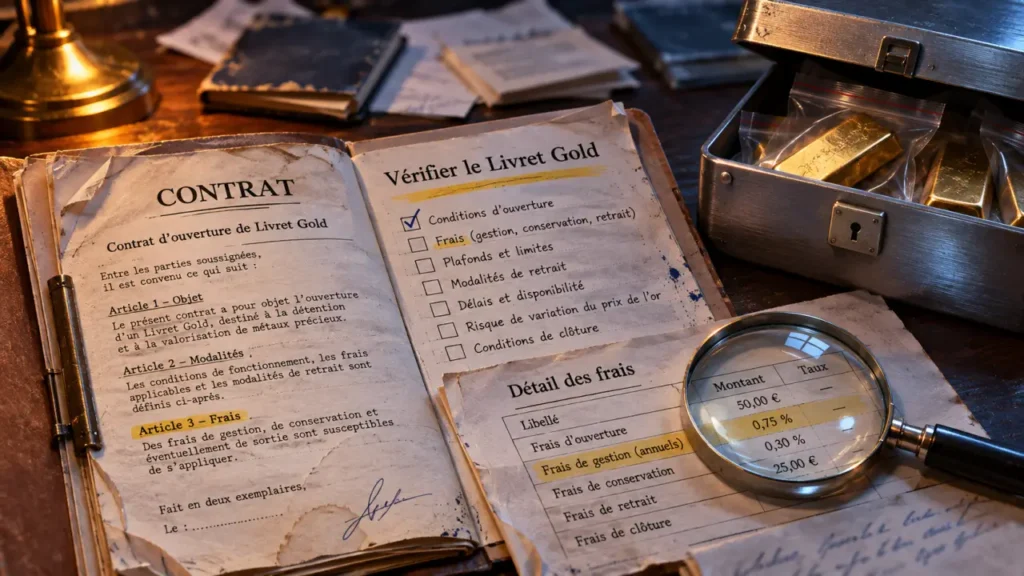
Suivre le cours de l’or ne signifie pas en reproduire exactement la performance. Le résultat dépend notamment du prix de référence, du moment de valorisation, des frais et, selon le montage, du change. Demandez une formule écrite permettant de passer du montant versé à la valeur de rachat.
- À l’entrée : commissions, frais de souscription et écart entre prix d’achat et prix de vente.
- Pendant la détention : frais de gestion, de conservation ou d’administration éventuels.
- À la sortie : frais de rachat, pénalités, montant minimum et délai de règlement.
Une revente présentée comme rapide n’est pas une disponibilité garantie. Le contrat doit indiquer quand la demande est enregistrée, à quel prix elle est exécutée et quand les fonds arrivent sur votre compte. Recherchez aussi les clauses autorisant un report ou une suspension des rachats.
Trois risques à examiner séparément
Le risque de marché correspond à une baisse du cours de l’or. Le risque de contrepartie concerne l’incapacité d’un acteur à honorer ses engagements. Le risque de liquidité apparaît lorsque la sortie devient difficile, retardée ou coûteuse. La présence annoncée de métal en coffre ne supprime pas automatiquement ces risques.
La fiscalité dépend, elle aussi, du support précis et de votre situation. Une exonération des plus-values « après deux ans » est alléguée dans le contenu promotionnel consacré à la Financière du Nogentais : ne la considérez pas comme acquise sans fondement juridique applicable au contrat proposé.
Comparer les supports sans confondre exposition et propriété
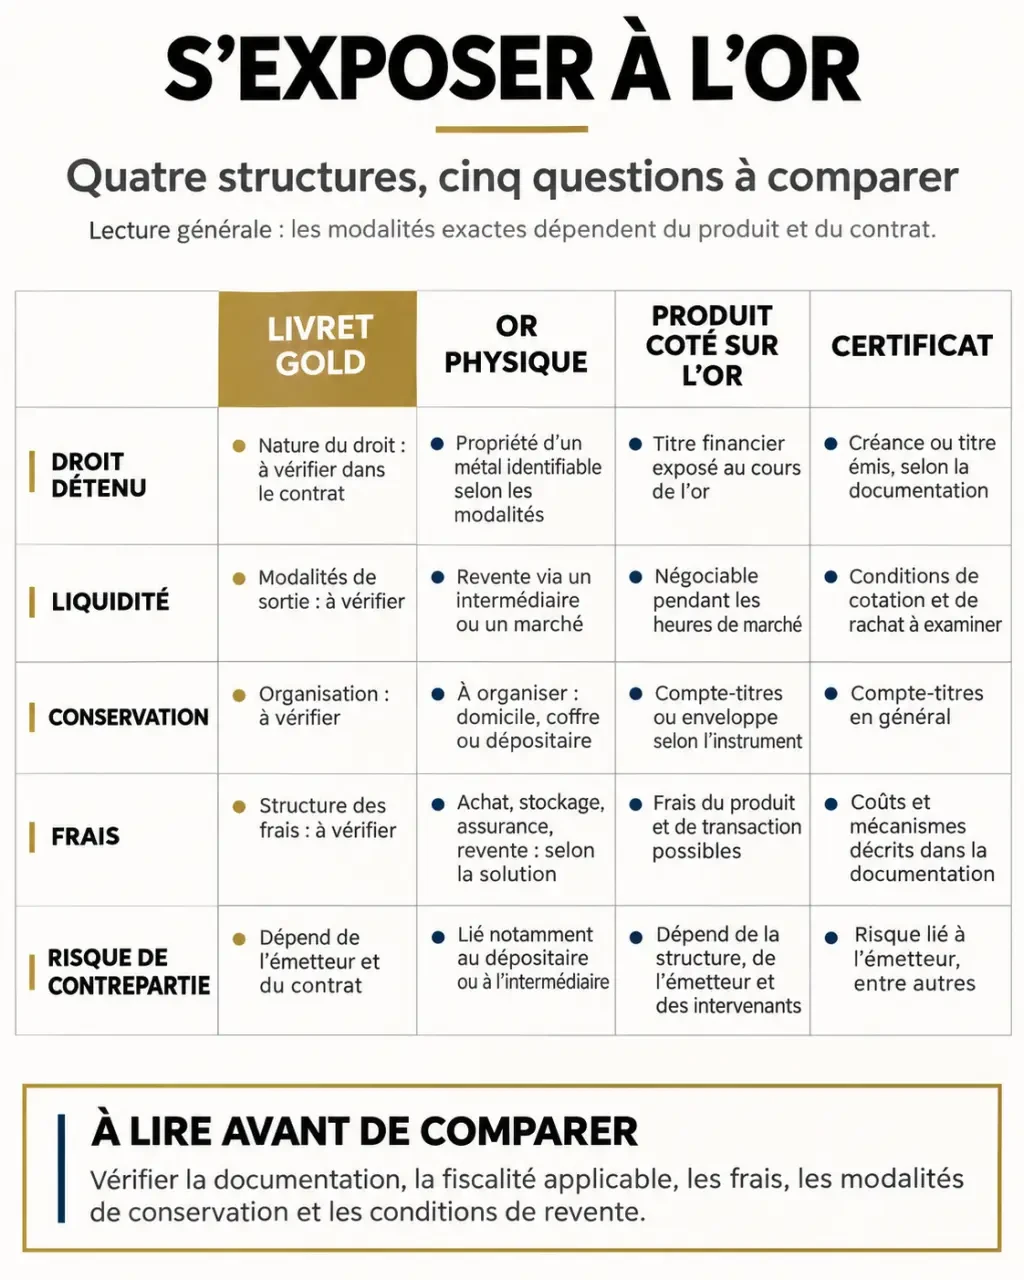
Pour comparer utilement, partez du droit détenu et de la procédure de sortie, pas uniquement des performances affichées. L’expression « ETF or » mérite elle-même une vérification : certains produits cotés exposés à l’or sont des ETC ou des titres de dette, et non des fonds ETF.
| Support | Droit détenu | Coûts et sortie à contrôler | Point de vigilance |
|---|---|---|---|
| Livret Gold | À établir dans le contrat | Barème complet, valorisation et procédure de rachat | Identité de l’émetteur et portée des garanties |
| Or physique | Propriété de pièces ou lingots selon l’achat | Prime, stockage, assurance et écart achat-vente | Authenticité, conservation et conditions de revente |
| Produit coté sur l’or | Parts ou titres selon sa structure | Frais annuels, courtage et écart de cotation | Réplication, conservation et contreparties |
| Certificat | Créance selon les conditions d’émission | Frais intégrés et modalités de remboursement | Solvabilité de l’émetteur et formule de calcul |
L’or peut servir un objectif de diversification, mais il ne produit pas, par lui-même, un revenu régulier et son cours fluctue. Un placement opaque ou à sortie incertaine ne convient pas à une épargne de précaution ni à un besoin de capital garanti.
Avant tout versement, réunir les pièces et tester la sortie
Demandez les documents avant de transmettre des fonds. Une présentation commerciale, même détaillée, ne remplace pas les conditions contractuelles. Les affirmations de conservation en coffre, d’audit indépendant ou de garantie doivent renvoyer à des justificatifs identifiables et suffisamment récents.
- Obtenez le contrat complet et les informations précontractuelles applicables.
- Vérifiez l’identité des parties, leurs autorisations pertinentes et le compte destinataire.
- Demandez les preuves d’adossement, le nom du conservateur et les rapports d’audit annoncés.
- Faites détailler tous les frais et le calcul d’un rachat, y compris si l’or baisse.
- Repérez les délais de paiement, restrictions, voies de réclamation et recours.
Sans réponse écrite sur la propriété, les coûts et la récupération des fonds, mieux vaut différer la souscription. En cas de doute persistant, sollicitez un professionnel indépendant et contactez l’AMF pour vous orienter ou signaler une anomalie. L’urgence commerciale ne doit jamais remplacer le temps nécessaire à ces vérifications.