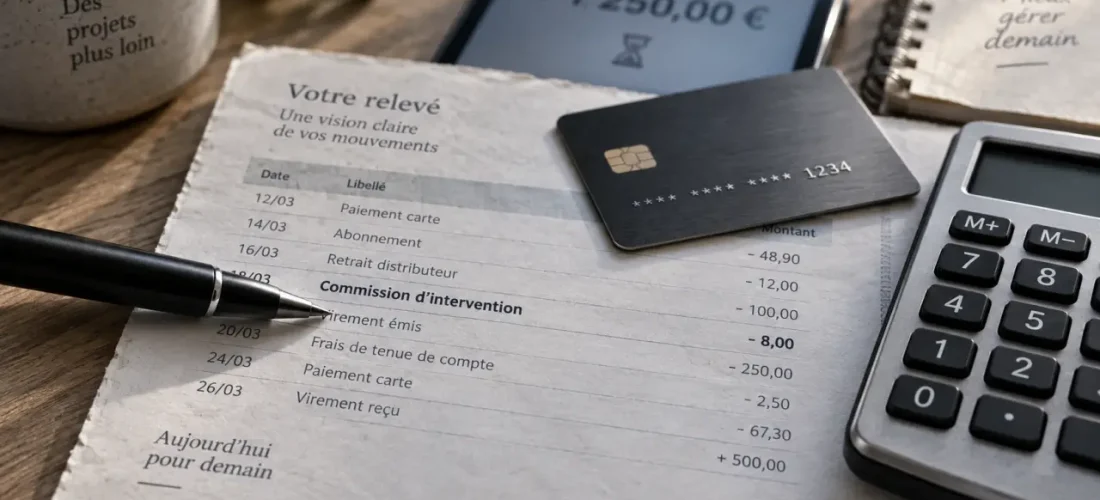
Une commission d’intervention bancaire apparaît souvent après un paiement présenté alors que le solde est insuffisant ou que le découvert autorisé a été dépassé. Ce frais bancaire peut être légitime, mais il ne doit pas être confondu avec les agios ni dépasser les plafonds applicables aux particuliers. Vérifier l’opération et le tarif pratiqué permet de savoir s’il faut payer, demander une explication ou contester.
À quoi correspond une commission d’intervention bancaire ?
La commission d’intervention est facturée par la banque lorsqu’elle examine une opération susceptible de créer ou d’aggraver une irrégularité sur le compte. Elle est aussi appelée frais de forçage. L’établissement décide alors d’accepter ou de refuser l’opération. Un paiement par carte, un chèque, un prélèvement ou un virement peut être concerné.
Cette commission ne correspond donc pas automatiquement au prix d’un découvert. Elle rémunère l’examen de la situation du compte avant la décision de la banque. Si un prélèvement de 45 € se présente alors qu’il ne reste que 20 € sur le compte, la banque peut étudier l’opération en fonction de l’autorisation de découvert, des mouvements à venir et de ses règles internes.
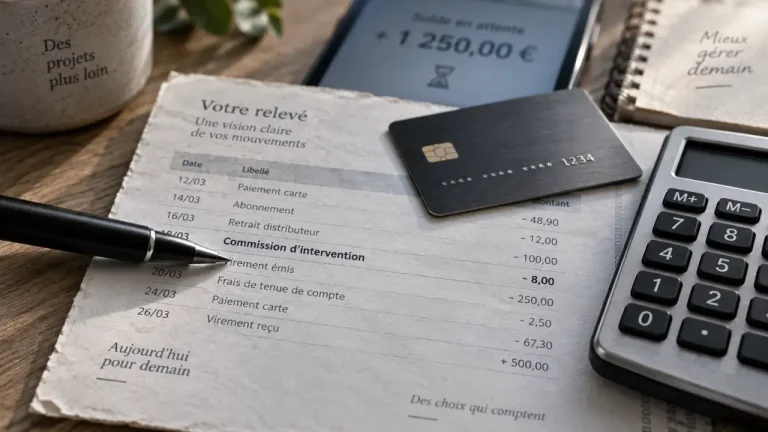
Une ligne de frais à repérer sur le relevé
Le libellé varie selon les établissements : « commission d’intervention », « commission d’intervention débit », « frais de forçage » ou formulation proche. Le montant et les conditions de facturation doivent figurer dans la convention de compte ainsi que dans l’extrait standard des tarifs. Conservez le relevé concerné : il permet de relier chaque commission à une opération précise et de vérifier le nombre de frais débités pendant le mois.
Dans quelles situations la banque peut-elle la prélever ?
La commission peut être facturée lorsqu’une opération se présente sur un compte dont le solde est insuffisant. Elle concerne notamment un découvert non autorisé, un dépassement du découvert autorisé ou une opération qui risque de faire franchir la limite prévue. L’opération peut finalement être acceptée ou rejetée : la présence d’une commission ne signifie pas, à elle seule, que le paiement a été exécuté.
- Un paiement par carte est présenté alors que la provision disponible ne suffit pas.
- Un chèque est remis à l’encaissement et son règlement dépasse la facilité de caisse accordée.
- Un prélèvement, par exemple pour l’énergie ou l’assurance, arrive après plusieurs débits qui ont réduit le solde disponible.
- Un virement est demandé alors que son exécution ferait dépasser le découvert autorisé.
Le solde affiché dans l’application n’est pas toujours le solde réellement disponible. Des paiements par carte en attente, des remises de chèques non créditées ou des opérations différées peuvent modifier la situation. Pour anticiper un rejet ou un frais d’intervention, consultez donc les opérations en cours et leur statut, plutôt que le seul montant visible à l’instant.
Une acceptation ne crée pas un nouveau droit au découvert
Si la banque laisse passer une opération malgré un solde insuffisant, elle ne vous accorde pas nécessairement un nouveau découvert autorisé. Elle peut simplement accepter cette opération ponctuelle. Des incidents répétés peuvent entraîner une réduction de la facilité de caisse, des rejets ultérieurs ou une demande de régularisation. Traiter le manque de provision dès le premier signalement évite de compter sur une nouvelle intervention.
Commission d’intervention et agios : deux frais qui peuvent se cumuler
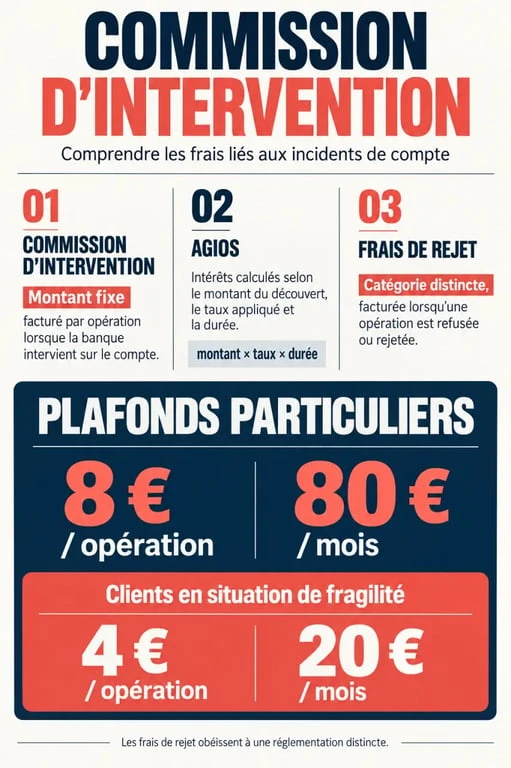
La confusion est fréquente, car ces deux prélèvements apparaissent souvent lorsque le compte devient débiteur. Leur calcul reste pourtant différent. La commission d’intervention est un montant fixe par opération, lié à l’examen d’une opération irrégulière. Les agios correspondent à des intérêts débiteurs calculés lorsque le compte reste à découvert pendant une certaine durée.
Frais bancaires : plafonds des commissions d’intervention — Consultez les plafonds officiels des frais d’incidents bancaires, fixés à 20 € par mois et 200 € par an, ou à 25 € par mois selon votre situation.
| Frais | Ce qu’il rémunère | Mode de calcul |
|---|---|---|
| Commission d’intervention | L’examen d’une opération sur un compte en situation irrégulière | Montant fixe par opération, dans la limite des plafonds applicables |
| Agios | L’utilisation d’un découvert | Intérêts variables selon le montant, la durée et le taux prévu |
| Frais de rejet | Le refus d’un paiement ou d’un prélèvement, selon le cas | Tarification distincte, encadrée selon la nature de l’incident |
Un même incident peut donc générer plusieurs lignes : une commission d’intervention au moment de l’analyse, des agios si le solde reste débiteur, puis éventuellement des frais liés à un rejet. Pour mesurer le coût réel, rassemblez tous les frais associés à la même période et aux mêmes opérations, au lieu de regarder uniquement la ligne la plus élevée.
Quels plafonds s’appliquent selon votre situation ?
Pour un client particulier, la commission d’intervention est plafonnée à 8 € par opération et à 80 € par mois. Ces limites concernent la commission elle-même. Elles ne forment pas un plafond global incluant tous les frais d’incident ou les agios. Ces montants s’appliquent depuis le 1er janvier 2014, à la suite des règles publiées le 17 octobre 2013.
Les personnes en situation de fragilité financière bénéficient d’un plafond réduit : 4 € par opération et 20 € par mois. Une offre spécifique destinée aux clients fragiles peut aussi encadrer plus largement certains frais bancaires. Si votre budget est sous pression, demandez à votre conseiller si vous êtes éligible à ce dispositif et quelles mesures de prévention peuvent être mises en place.
Le cas du compte professionnel
Le plafonnement réglementaire prévu pour les particuliers ne s’applique pas de la même manière aux professionnels. Un entrepreneur, une société ou une association doit donc examiner la convention de compte et les conditions tarifaires qui lui sont applicables. Une succession de commissions peut rapidement peser sur la trésorerie : rapprochez chaque frais de l’incident correspondant.
Pour le suivi comptable, les frais bancaires sont généralement enregistrés au compte 627, tandis que les mouvements de banque sont suivis au compte 512. La vérification de ces écritures permet de distinguer les commissions des autres opérations du compte.
Éviter les frais et contester une commission injustifiée
La prévention commence par le suivi du compte. Activez les alertes de solde, consultez les opérations à venir et gardez une marge avant les dates de prélèvements récurrents. Si une dépense imprévue risque de faire dépasser le découvert, contactez la banque avant sa présentation. Un ajustement temporaire, un décalage de paiement ou une solution adaptée peut éviter une succession d’incidents.
- Vérifiez l’opération associée : date, montant, solde disponible, paiement accepté ou rejeté.
- Contrôlez le tarif dans la convention de compte et vérifiez le respect du plafond mensuel correspondant à votre situation.
- Demandez une explication écrite à votre conseiller si le libellé est imprécis ou si plusieurs frais semblent liés à la même anomalie.
- Réclamez un remboursement lorsque le plafond n’est pas respecté, que le frais paraît erroné ou qu’une information tarifaire fait défaut.
- Saisissez le service réclamations de la banque si la réponse de l’agence ne vous satisfait pas, en joignant les relevés et les échanges déjà effectués.
Une demande précise et documentée est plus efficace qu’une contestation générale. Indiquez les dates, les montants, le plafond que vous estimez applicable et la raison exacte de votre demande. Si l’incident reste ponctuel et que le compte a été régularisé rapidement, vous pouvez aussi solliciter un geste commercial. Cette démarche ne remplace pas un droit au remboursement, mais elle peut conduire à une réduction des frais lorsque votre historique le justifie.