Le regroupement d’actions augmente le cours sans créer automatiquement de valeur
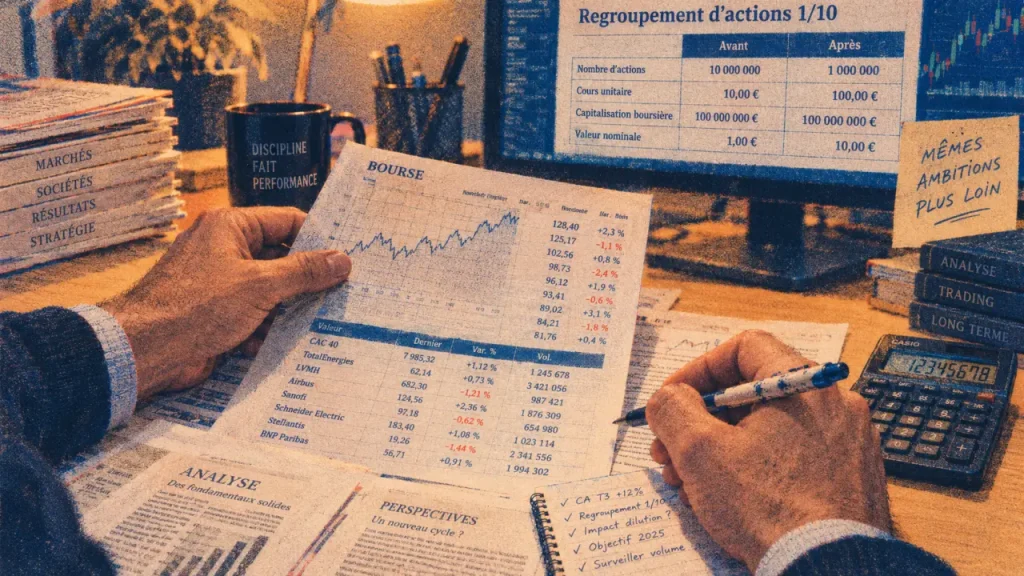
Un regroupement d’actions réduit le nombre de titres en circulation et augmente leur prix unitaire dans la même proportion. Pour l’actionnaire, l’effet immédiat est mathématique : il détient moins d’actions, chacune affichant un cours plus élevé, sans enrichissement automatique. Le rapport d’échange, les rompus et le calendrier permettent de comprendre cette opération et d’éviter de confondre hausse affichée et véritable performance boursière.
Le mécanisme : moins d’actions, un cours théorique plus haut
Également appelé reverse stock split, le regroupement d’actions consiste à échanger plusieurs actions anciennes contre une action nouvelle. Une société peut, par exemple, retenir un rapport de 1 pour 10 : dix actions anciennes donnent droit à une action nouvelle. Le nombre total d’actions en circulation est alors divisé par dix.
Calculateur de regroupement d’actions
Estimez les titres obtenus, les rompus, le cours ajusté et la valeur théorique du portefeuille.
Résultats théoriques
Le cours de Bourse est ajusté à la hausse selon le même coefficient. Si une action valait théoriquement 1,50 euro avant un regroupement de 1 pour 10, elle vaut théoriquement 15 euros après l’opération. Cette hausse affichée ne traduit pas une performance : elle résulte directement de la réduction du nombre de titres.
| Élément | Avant regroupement | Après regroupement 1 pour 10 |
|---|---|---|
| Nombre d’actions détenues | 1 000 | 100 |
| Cours unitaire théorique | 1,50 euro | 15 euros |
| Valeur du portefeuille | 1 500 euros | 1 500 euros |
| Nombre total d’actions en circulation | Référence | Divisé par 10 |
La capitalisation boursière, c’est-à-dire le nombre d’actions multiplié par leur cours, reste donc théoriquement identique au moment de l’ajustement. La quote-part de capital détenue par chaque actionnaire évolue elle aussi de façon neutre, à condition de ne pas tenir compte des éventuels titres formant rompus. Les droits attachés aux actions sont en principe maintenus selon les modalités de l’opération.
Calculer ses actions nouvelles et anticiper les rompus
Le calcul est simple : divisez votre nombre d’actions anciennes par le nombre de titres exigés pour obtenir une action nouvelle. Avec un regroupement de 1 pour 10, 250 actions anciennes deviennent 25 actions nouvelles. Pour connaître le cours théorique ajusté, multipliez le cours précédant l’opération par 10.
Comprendre le regroupement d’actions et vos droits — Le guide de l’AMF explique le fonctionnement du regroupement d’actions, ses conséquences pour les actionnaires et la gestion des titres formant rompus.
Le cas de 65 actions pour un rapport de 1 pour 10
La situation se complique lorsque le portefeuille ne correspond pas à un multiple exact du rapport d’échange. Avec 65 actions, un actionnaire reçoit 6 actions nouvelles et conserve un reliquat de 5 actions anciennes. Ce sont des titres formant rompus. Il ne peut pas recevoir une demi-action nouvelle dans le cadre habituel de l’opération.
Selon les modalités publiées par l’émetteur, l’investisseur peut acheter 5 actions supplémentaires pour atteindre 70 titres, ou céder 5 actions afin de conserver 60 titres, convertibles en 6 actions nouvelles. Dans l’exemple réglementaire présenté, le délai pour acheter ou céder les titres nécessaires est de 30 jours à compter du début de l’opération. À l’issue de cette période, les rompus peuvent être vendus. Le produit correspondant est alors reversé sur le compte de l’actionnaire dans un délai de 30 jours après la période de regroupement.
La vérification utile avant toute décision
Avant d’acheter quelques actions pour compléter un multiple, comparez le coût de l’ordre avec la valeur du rompu et les frais éventuels appliqués par votre intermédiaire. Pour une position modeste, cette régularisation peut avoir peu d’intérêt économique. Vérifiez aussi le mode de traitement annoncé : les pratiques opérationnelles, l’arrondi éventuel et le calendrier précis figurent dans l’avis de l’établissement financier ou de la société.
Un portefeuille de 65 titres face à un rapport de 1 pour 10 ne bloque donc pas l’opération, mais 5 titres restent à traiter. Cette situation aide à comparer rationnellement les trois options prévues : compléter la ligne, réduire le reliquat ou laisser le mécanisme d’indemnisation s’appliquer.
Regroupement et fractionnement : deux mouvements inverses
Le regroupement est l’inverse du fractionnement d’actions. Dans un fractionnement de 1 pour 10, une action devient dix actions et le cours unitaire est divisé par dix. Dans un regroupement de 1 pour 10, dix actions deviennent une seule et le cours est multiplié par dix. Dans les deux cas, l’objectif mathématique est de préserver la valeur globale au moment de l’opération.
| Regroupement | Fractionnement | |
|---|---|---|
| Nombre d’actions | Diminue | Augmente |
| Cours unitaire théorique | Augmente | Diminue |
| Effet mécanique sur la valeur | Neutre | Neutre |
| Usage fréquent | Relever un cours devenu faible | Rendre un titre cher plus accessible |
Il faut distinguer le cours, qui correspond au prix négocié en Bourse, de la valeur nominale, notion comptable inscrite dans le capital social. Les deux peuvent être ajustés dans le cadre de l’opération, mais seul le cours reflète en permanence les anticipations des investisseurs. Après le regroupement, le marché peut faire évoluer le titre à la hausse ou à la baisse. Cette variation est réelle, contrairement à l’ajustement mécanique initial.
Pourquoi une société choisit-elle cette opération ?
La première raison est souvent un cours de Bourse très faible. Un prix unitaire bas peut nuire à l’image du titre, compliquer la comparaison avec les entreprises du même secteur ou exposer la société à des exigences minimales de cotation sur certaines places. Le regroupement relève mécaniquement le prix de l’action et peut contribuer à réduire un risque de radiation de la cote.
Une société peut aussi chercher à rendre son titre plus lisible pour certains investisseurs, à faciliter l’accès à des marchés ou à des instruments soumis à des critères de prix, ou à accompagner une restructuration plus large. L’opération peut nécessiter l’ajustement des options, warrants, obligations convertibles et autres produits dilutifs, afin de préserver leurs caractéristiques économiques.
Un signal à interpréter avec prudence
Un regroupement n’est ni automatiquement rassurant ni automatiquement inquiétant. Il peut répondre à une contrainte technique, par exemple pour retrouver un niveau de cours compatible avec les règles d’un marché. Il peut aussi être perçu comme le symptôme d’une forte baisse antérieure ou de difficultés financières. L’annonce peut donc modifier la demande et provoquer une variation qui dépasse largement l’ajustement mécanique.
Pour décider de conserver, d’acheter ou de vendre, examinez les résultats financiers, l’endettement, la stratégie, les besoins de financement et les perspectives de l’entreprise. Se fonder uniquement sur un passage de 0,70 euro à 7 euros après un regroupement de 1 pour 10 reviendrait à prendre un changement d’unité pour une création de richesse.
Décision, publications et démarches de l’actionnaire
La décision relève généralement de l’assemblée générale, souvent par une résolution donnant pouvoir à l’organe d’administration de fixer les modalités de mise en œuvre. L’opération est ensuite encadrée par un calendrier et des informations publiques. Les modalités sont notamment publiées au Bulletin des annonces légales obligatoires et font l’objet d’un avis de marché, notamment via Euronext lorsque le titre y est coté.
Un délai réglementaire d’au moins 15 jours doit séparer la publication du début des opérations. L’intermédiaire financier informe habituellement ses clients des dates importantes, du rapport d’échange, du traitement des rompus et de l’éventuel changement de code ISIN. Sur le plan technique, le dépositaire central, tel qu’Euroclear France pour les titres concernés, participe à la conversion des actions anciennes en actions nouvelles.
- Consultez l’avis de votre courtier et le calendrier publié par la société.
- Calculez votre nombre d’actions nouvelles et le reliquat éventuel.
- Décidez, avant la date limite, si vous souhaitez acheter ou céder les titres nécessaires.
- Contrôlez après l’opération le nombre de titres crédités, le nouvel ISIN s’il existe et le versement lié aux rompus.
- Conservez les avis d’opération pour suivre votre prix de revient et préparer vos déclarations fiscales si une vente a eu lieu.
Le regroupement d’actions s’applique obligatoirement aux détenteurs de la ligne concernée, mais il ne commande pas une décision d’investissement. La bonne lecture consiste à séparer l’ajustement technique du cours de l’analyse fondamentale : l’un modifie la présentation du portefeuille, l’autre détermine sa valeur future.


