Le refinancement sera le catalyseur du marché boursier en 2026, plus que le niveau des taux
En 2026, le marché boursier ne dépendra pas uniquement du niveau des taux directeurs. Le facteur central sera la capacité des entreprises, des acteurs immobiliers et des États à refinancer leur dette sans réduire leurs marges, leur solvabilité ou leur accès au capital. Cette mécanique relie la politique monétaire, les bénéfices, les valorisations et le risque de correction.
Pourquoi le refinancement peut dominer le marché boursier en 2026
Une baisse des taux est souvent perçue comme une bonne nouvelle pour les actions. Elle réduit théoriquement le coût du crédit et augmente la valeur actuelle des profits futurs. Ce raisonnement reste incomplet. Une banque centrale peut abaisser ses taux parce que l’inflation ralentit dans un scénario d’atterrissage en douceur, mais aussi parce que la croissance se dégrade fortement. Dans ce second cas, la baisse des taux peut accompagner une révision à la baisse des bénéfices.
Le point décisif est donc le coût réel du refinancement. Une entreprise qui remplace une dette ancienne, contractée à bas taux, par une dette nettement plus chère peut voir ses charges financières augmenter même si les taux commencent à reculer. Une évolution du coût de la dette de 1 % à 5 % modifie directement la génération de trésorerie, les investissements possibles et, à terme, le bénéfice par action.
Un mur de dette moins haut, mais toujours sélectif
Les refinancements réalisés en 2025 ont permis un allègement annoncé de 43 % du mur de dette corporate. Cette évolution réduit une partie de la pression immédiate, sans supprimer le problème pour les entreprises les plus endettées, celles dont les flux de trésorerie sont fragiles ou celles qui dépendent d’un marché du crédit très ouvert. En 2026, le marché devrait davantage distinguer les bilans solides des emprunteurs vulnérables.
L’échéancier de dette ne forme pas un mur uniforme. Il correspond plutôt à une succession de couches de maturités, de garanties et de clauses contractuelles. Une société peut paraître peu endettée à l’échelle de son bilan tout en concentrant une échéance importante sur quelques mois. Examiner la part de dette arrivant à maturité, le taux fixe ou variable, les covenants et les actifs donnés en collatéral fournit une lecture plus utile que le seul montant total de dette.
Bénéfices, valorisations et concentration, le second test pour les actions
Les taux influencent les multiples de valorisation, mais ils ne peuvent pas durablement compenser une dégradation des résultats. En 2026, la question centrale sera de savoir si les revenus, les marges et les bénéfices par action justifient les prix payés pour les actions. Des valorisations élevées ne constituent pas à elles seules un signal de krach. Elles réduisent toutefois la marge d’erreur lorsque les anticipations de croissance sont exigeantes.
Évolution des spreads de crédit des entreprises américaines — Consultez la série officielle FRED de l’écart de rendement ajusté des options (OAS) des obligations d’entreprises américaines par rapport aux bons du Trésor.
La technologie et l’IA face au risque de déception
La concentration des indices sur un nombre limité de grandes valeurs technologiques et liées à l’intelligence artificielle doit être surveillée. Lorsque quelques titres portent l’essentiel de la hausse, l’indice peut sembler robuste alors que la largeur du marché se réduit. Une publication de résultats décevante, une pression sur les marges ou un ralentissement des dépenses d’investissement peut alors provoquer un ajustement plus marqué sur ces valeurs.
Le risque n’est pas nécessairement une sortie généralisée des actions. Il peut prendre la forme d’une rotation boursière : les investisseurs arbitrent une partie des valeurs Growth, sensibles aux taux et aux anticipations lointaines, vers des valeurs Value, des entreprises rentables, des secteurs défensifs ou des sociétés moins chères au regard de leurs bénéfices. Cette rotation dépendra de la croissance, de l’inflation et de la capacité des profits à s’élargir au-delà de la technologie.
| Facteur | Mécanisme | Indicateur utile | Actifs particulièrement exposés |
|---|---|---|---|
| Taux et refinancement | Hausse des charges financières et pression sur les marges | Échéances de dette, coût du crédit, spreads | Entreprises endettées, immobilier, obligations spéculatives |
| Bénéfices et multiples | Révision des attentes de profit ou de valorisation | Résultats, marges, prévisions | Actions à valorisation élevée, Growth |
| Concentration des indices | Une poignée de titres amplifie les mouvements de l’indice | Largeur de marché, dispersion sectorielle | Grandes capitalisations technologiques |
| Géopolitique et change | Réallocation vers les refuges lors d’un choc | Or, yen, volatilité des devises | Actions cycliques, marchés émergents, positions à levier |
Liquidité, immobilier et crédit, là où une baisse peut devenir contagieuse
Une correction devient dangereuse lorsqu’elle force certains intervenants à vendre, non par choix, mais pour répondre à des appels de marge, rembourser des retraits ou restaurer des garanties. Les ventes forcées, ou fire sales, font baisser les prix, dégradent la valeur des collatéraux et peuvent déclencher de nouvelles liquidations.
Les spreads de crédit comme alerte avancée
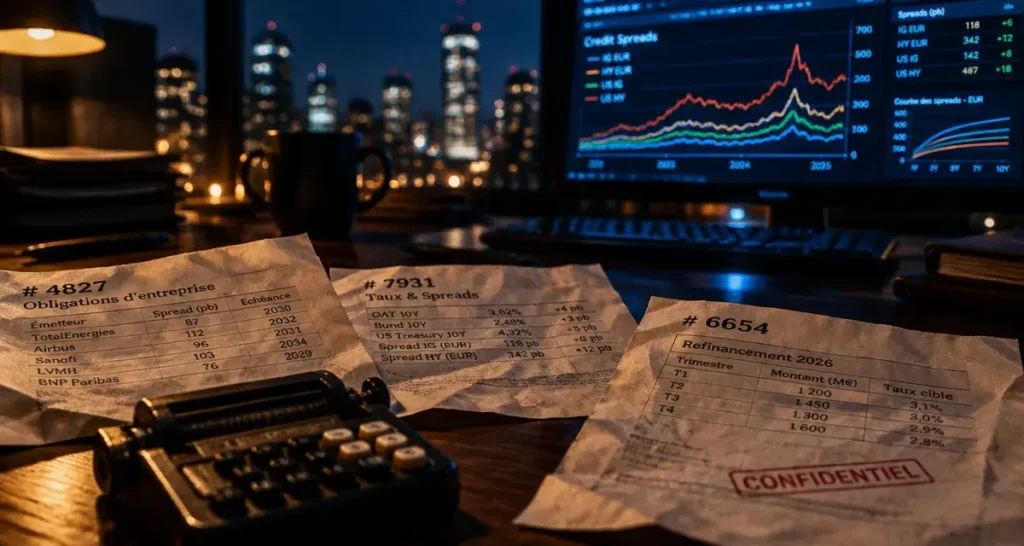
Le spread de crédit correspond à l’écart de rendement entre une obligation risquée et une obligation de référence. Son élargissement signale que les investisseurs exigent une rémunération plus importante pour prêter. Il ne prédit pas chaque repli boursier, mais une hausse durable des spreads, combinée à des résultats décevants, peut révéler une détérioration de la confiance avant qu’elle ne soit pleinement visible sur les actions.
L’immobilier commercial et le risque de valorisation différée
L’immobilier commercial concentre un risque particulier lorsque les échéances approchent et que les actifs doivent être refinancés ou revalorisés. Des échéances de 875 milliards de dollars sont mentionnées pour 2026. Si des actifs illiquides sont réévalués à la baisse selon une logique de mark-to-market, les fonds, les prêteurs et les banques exposés peuvent subir une pression simultanée. Le risque systémique apparaît surtout si les pertes immobilières se combinent à un crédit plus rare et à des besoins urgents de liquidités.
Correction, marché baissier ou krach, distinguer les scénarios
Une baisse n’a pas toujours la même signification. Une correction désigne couramment un recul de 10 % par rapport à un sommet récent. Un marché baissier, ou bear market, est généralement associé à une baisse de 20 %. Ces seuils permettent de décrire l’ampleur d’un mouvement, mais ne suffisent pas à mesurer son caractère systémique.
Un krach se distingue par une rupture de confiance et de liquidité. Les écarts entre prix d’achat et prix de vente s’élargissent, la profondeur de marché diminue et les ordres importants déplacent fortement les cours. Les fournisseurs de liquidité algorithmiques et le trading haute fréquence peuvent alors réduire leur présence, ce qui accentue les discontinuités de prix. La capitulation survient lorsque les ventes forcées prennent le pas sur l’analyse fondamentale.
- Scénario constructif : inflation maîtrisée, croissance résiliente, refinancement accessible et bénéfices en progression.
- Scénario de rotation : baisse des taux sans forte accélération des profits, avec transfert de la performance vers des secteurs moins chers ou plus défensifs.
- Scénario de stress : élargissement des spreads, incidents de crédit, pression immobilière et recul rapide de la liquidité.
Les signaux à suivre et les réponses prudentes
Suivre les marchés ne consiste pas à anticiper le jour exact d’un krach. L’objectif est d’identifier la convergence de plusieurs alertes : hausse des spreads de crédit, volatilité implicite plus chère, recul de la largeur de marché, pression sur les devises et difficultés de refinancement. Pris isolément, ces indicateurs peuvent produire de faux signaux. Leur combinaison est plus instructive.
En phase de risk-off, l’or et le yen japonais peuvent être observés comme des thermomètres des flux vers les actifs refuges. Le yen mérite une attention particulière lorsque des positions de carry trade sont débouclées. Des investisseurs qui avaient emprunté dans une devise à faible taux peuvent devoir réduire rapidement leur exposition aux actifs risqués. Ce mouvement peut renforcer la volatilité mondiale.
Pour limiter une exposition excessive, la première réponse reste structurelle : diversification entre zones géographiques, secteurs, actions, obligations et liquidités, contrôle de l’effet de levier, et cohérence entre horizon d’investissement et tolérance aux pertes. Les ordres de protection, la vente à découvert et les ETF inverses sont des outils plus complexes. Ils peuvent réduire un risque ponctuel, mais comportent leurs propres coûts, risques de timing et possibilités de pertes. Toute décision doit être appréciée au regard de la situation personnelle et, si nécessaire, avec un conseiller financier.