PRU en bourse : pourquoi un achat à 18 € donne un PRU de 18,183 €
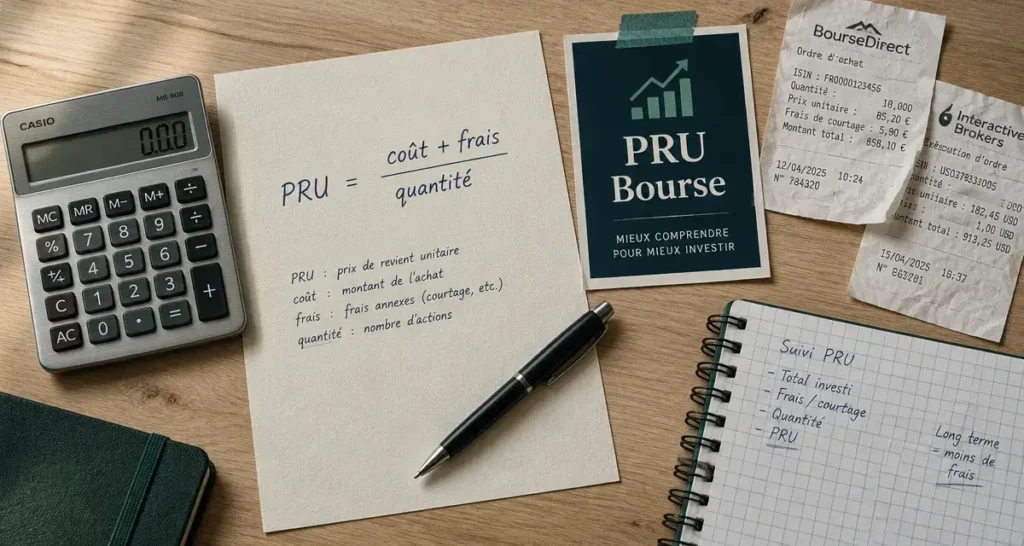
Le PRU, ou prix de revient unitaire, est le coût moyen réel de chacun de vos titres, frais compris. C'est lui, et non le cours affiché le jour de l'achat, qui dit si votre ligne gagne ou perd de l'argent. Voyons comment il se calcule, ce qu'il intègre et ce qui peut le faire bouger.
Ce que le PRU mesure vraiment
Un coût d'acquisition, pas un cours
Quand vous achetez une action à 18 €, vous ne payez pas 18 € par titre. S'y ajoutent les frais de courtage, parfois les frais de report, et la taxe sur les transactions financières (TTF) lorsqu'elle s'applique. Le PRU rapporte ce montant total au nombre de titres détenus. Il est donc presque toujours supérieur au cours d'achat brut, et c'est précisément ce qui le rend plus honnête.
Calculateur de PRU avec frais et plusieurs achats
Saisissez chacun de vos achats pour obtenir votre prix de revient unitaire (PRU), frais inclus.
Calcul indicatif : TTF en % appliquée à quantité × prix de la ligne. La plus ou moins-value latente est calculée par rapport au coût total, sans tenir compte des frais de vente éventuels. Les montants affichés par votre courtier font foi.
PRU, PAMP, cours moyen : où est la différence ?
Le PAMP (prix d'achat moyen pondéré) désigne la moyenne des prix d'achat pondérée par les quantités. Dans la pratique, beaucoup de courtiers emploient les deux termes presque indifféremment, mais le PRU insiste sur le coût complet, frais inclus. Le cours moyen d'achat reste, lui, une moyenne de prix bruts. Retenez cette hiérarchie : le cours est ce que le marché affiche, le cours moyen ce que vous avez payé en moyenne avant frais, le PRU ce que chaque titre vous a réellement coûté.
Calculer son PRU : la formule et un exemple chiffré
La formule à retenir
Le calcul tient en une ligne :
PRU = (quantité × prix d'achat + frais de courtage + TTF éventuelle) ÷ quantité
Chaque composante a son rôle. Le montant des achats est la base. Les frais de courtage sont facturés par votre intermédiaire à chaque ordre. La TTF, au taux de 0,4 % dans l'exemple ci-dessous, n'est ajoutée que si l'opération y est soumise.
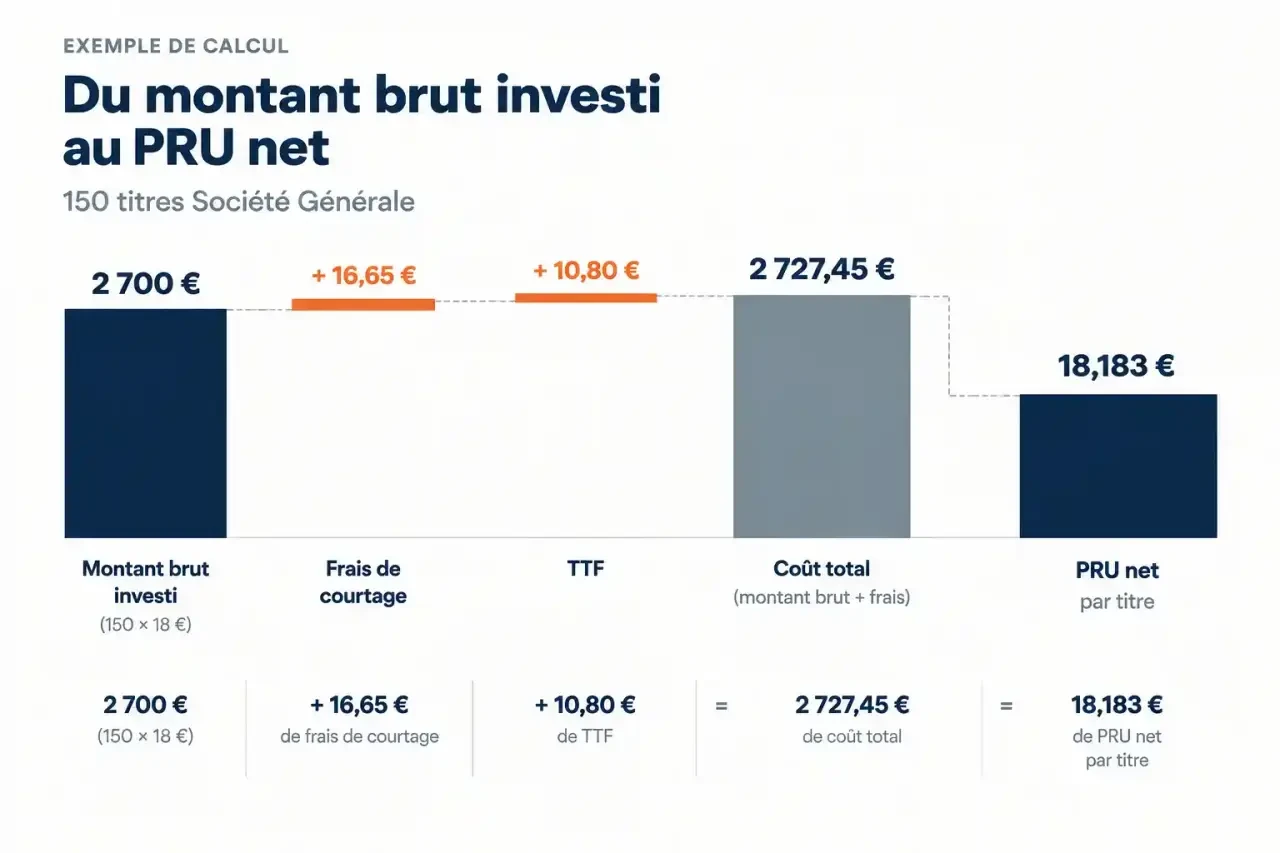
Exemple : 150 titres Société Générale
Reprenons un cas publié par BoursoBank : 150 titres Société Générale achetés 18 € l'unité, avec 16,65 € de frais de courtage et 10,80 € de TTF (0,4 % de 2 700 €).
- Montant des titres : 150 × 18 = 2 700 €
- Frais de courtage : 16,65 €
- TTF : 10,80 €
- Coût total : 2 727,45 €
- PRU : 2 727,45 ÷ 150 = 18,183 €
Votre ligne démarre donc légèrement dans le rouge : tant que le cours reste à 18 €, vous êtes en moins-value latente, simplement parce que les frais ont été payés dès l'entrée.
Un cas plus simple donne la même logique : 10 actions à 200 € avec 5 € de frais coûtent 2 005 €, soit un PRU de 200,50 €.
Plusieurs achats : la moyenne pondérée
Dès que vous renforcez une position, on ne fait pas la moyenne simple des deux prix : on pondère par les quantités. Reprenons l'exemple à 10 actions achetées 200 € (coût total 2 005 €). Plus tard, vous en achetez 20 à 180 €, toujours avec 5 € de frais, soit 3 605 €.
- Additionnez les coûts totaux : 2 005 + 3 605 = 5 610 €
- Additionnez les quantités : 10 + 20 = 30 titres
- Divisez : 5 610 ÷ 30 = 187 €
Une moyenne simple des prix (190 €) aurait été fausse, car vous avez acheté deux fois plus de titres au prix bas. Avec un cours à 195 €, votre ligne vaut 5 850 € pour un coût de 5 610 € : une plus-value latente de 240 € (hors TTF, pour garder l'exemple lisible).
Un point que l'on oublie souvent : un PRU se construit par couches, comme la mousse qui recouvre peu à peu une pierre. Chaque achat dépose sa fine pellicule de frais, et si votre courtier applique un minimum fixe par ordre, ces couches ne pèsent pas pareil. Cinq petits achats mensuels de 100 € supportent cinq fois le minimum, alors qu'un seul achat de 500 € ne le paie qu'une fois. Avant de multiplier les renforcements, regardez donc le poids des frais fixes sur chaque ordre : c'est l'une des rares composantes du PRU que vous maîtrisez entièrement.
À quoi sert le PRU au quotidien ?
Mesurer plus-values et moins-values
Comparer le cours actuel au PRU donne votre position : au-dessus, plus-value latente ; en dessous, moins-value latente. Ce chiffre est « latent » tant que vous n'avez pas vendu. Il devient « réalisé » à la cession, et c'est là que le PRU sert de base de calcul au gain ou à la perte déclarés au fisc. Pour la déclaration, fiez-vous aux documents fiscaux de votre intermédiaire, qui font foi.
Piloter son portefeuille
Le PRU vous donne un point de repère concret : le cours à partir duquel vous ne perdez plus d'argent, et celui à partir duquel un objectif de rendement est atteint. Il aide aussi à décider s'il est pertinent de renforcer une ligne ou d'alléger. Savoir le recalculer vous permet de vérifier les chiffres affichés dans votre espace client, calculés automatiquement dans la plupart des cas.
Ce qui modifie le PRU, et quand il est mis à jour
Les événements qui le font bouger
| Événement | Effet sur le PRU |
|---|---|
| Achat supplémentaire | Nouvelle moyenne pondérée, à la hausse ou à la baisse |
| Frais de courtage, frais de report, TTF | Augmentent le coût unitaire |
| Dividendes réinvestis ou payés en actions | Peuvent faire baisser le PRU |
| Attribution d'actions gratuites | Peut faire baisser le PRU |
| Opération sur titres (OST) | Peut entraîner un ajustement |
Pour les actions gratuites, le mécanisme est simple : le coût total reste le même, mais il se répartit sur davantage de titres. Les règles précises varient selon l'opération et l'intermédiaire, d'où l'intérêt de contrôler son PRU après chaque OST.
Les délais de mise à jour
Le PRU n'est pas toujours actualisé instantanément après un achat. Selon BoursoBank, la mise à jour intervient à J+1 pour les actions Euronext, à J+2 pour les actions de marchés étrangers comme la Suisse, l'Allemagne, l'Espagne, l'Italie, le Royaume-Uni, le Portugal ou les États-Unis, et à J+3 pour les produits négociés sur Direct Émetteur. Si votre PRU semble faux le lendemain d'un ordre, patientez avant de vous inquiéter : il s'agit souvent d'un simple décalage de traitement.