Meilleur CTO : le courtage ne suffit pas, les frais de change peuvent faire la différence
Le meilleur CTO n’est pas forcément celui qui affiche la commission la plus basse sur un ordre. Pour choisir un compte-titres ordinaire, il faut rapprocher vos habitudes d’investissement des marchés accessibles, de la qualité de l’interface, des outils fiscaux et des frais annexes. Un investisseur qui achète un ETF chaque mois n’a pas les mêmes besoins qu’une personne qui passe régulièrement des ordres sur des actions américaines ou des options.
Quel meilleur CTO selon votre manière d’investir ?
Le compte-titres ordinaire permet d’investir sans plafond de versement dans des actions, des ETF, des obligations, des fonds et, selon les courtiers, des produits dérivés. Il donne aussi accès à des marchés internationaux qui ne sont pas tous disponibles dans un PEA. Cette liberté impose de sélectionner un intermédiaire adapté à une stratégie précise, plutôt que de chercher un vainqueur universel.
Comprendre et utiliser un compte-titres ordinaire — Le guide officiel de l’AMF explique le fonctionnement, les possibilités de retrait et les règles d’investissement du compte-titres ordinaire.
| Profil | CTO et courtiers à étudier | Point de vigilance |
|---|---|---|
| Débutant et investisseur régulier | Trade Republic, Bitpanda ou un CTO bancaire simple | Vérifier les plans programmés, les fractions d’actions et l’aide fiscale |
| Investisseur ETF et actions en Europe | Degiro, Saxo, Bourse Direct ou Fortuneo | Comparer le coût réel selon le montant de chaque ordre |
| Investisseur international autonome | Interactive Brokers, Saxo ou Freedom24 | Examiner les devises, les places boursières et les documents fiscaux |
| Trader actif | Interactive Brokers, Saxo ou XTB | Ne pas confondre investissement au comptant, marge, CFD et effet de levier |
| Investisseur multi-actifs | Bitpanda, Freedom24 ou d’autres plateformes spécialisées | Contrôler la nature exacte des produits détenus et les spreads |
Une sélection par usage plutôt qu’un classement figé
Trade Republic peut convenir à un épargnant qui privilégie la simplicité, avec 1 € par transaction et la possibilité d’investir de façon fractionnée. L’exemple fourni prévoit un investissement à partir de 10 €. Degiro est davantage à étudier pour des achats ponctuels d’actions ou d’ETF : les transactions en France et aux États-Unis sont indiquées à 2 €, tandis qu’une sélection d’environ 200 ETF est accessible pour 1 €.
Saxo se distingue par l’étendue de son univers, avec plus de 600 000 titres référencés et une connexion à environ 170 places boursières dans 33 pays. Interactive Brokers intéressera surtout les investisseurs qui recherchent un accès international et des outils avancés. Freedom24 affiche de son côté plus de 40 000 actions, environ 3 000 ETF, plus de 500 futures et environ 800 000 options listées. Cette abondance ne remplace toutefois pas une stratégie claire.
Comparer le coût total, pas seulement le tarif affiché
Les frais de courtage sont prélevés lors de l’achat et de la vente. Leur montant dépend généralement de la taille de l’ordre, de la place boursière et parfois de la devise. Un tarif attractif sur un petit ordre français peut donc devenir moins compétitif pour des opérations répétées aux États-Unis.
Des exemples de grilles qui changent la comparaison
Chez Saxo, les ordres inférieurs à 2 500 € sur Euronext Paris sont annoncés à 2 €, puis à 0,08 %. Chez Freedom24, la tarification indiquée est de 0,02 € ou $ par action, avec un minimum de 2 € par transaction. XTB annonce des achats d’actions et d’ETF sans effet de levier gratuits jusqu’à 100 000 € par mois, puis facturés à 0,2 %. Ces données ne suffisent pas à désigner le CTO le moins cher. Il faut les confronter au nombre d’ordres, à leur montant et aux places visées.
- Frais de garde et d’inactivité : vérifiez leur existence, leurs conditions et les éventuels seuils d’exonération.
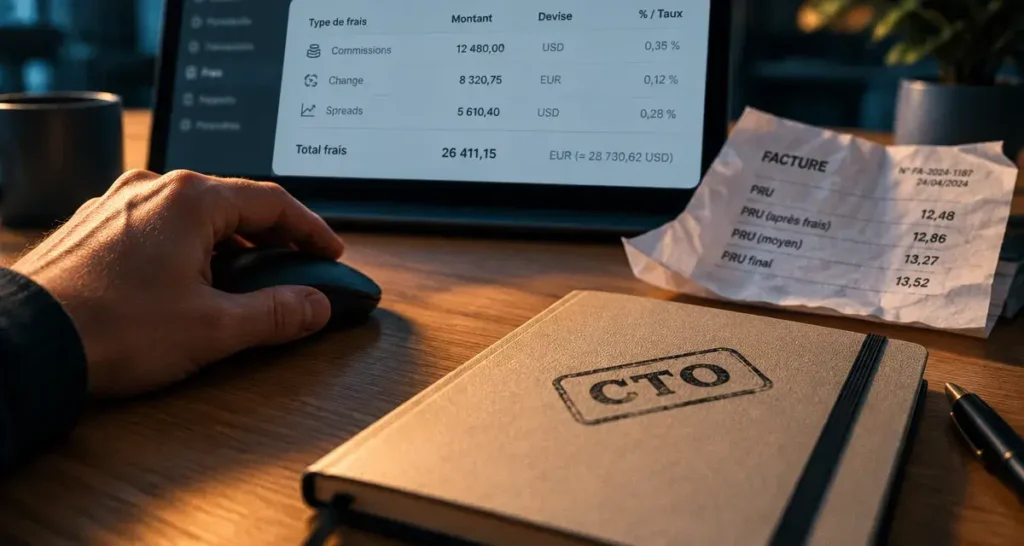
- Frais de change : ils comptent dès que vous achetez, vendez ou percevez des revenus dans une devise étrangère.
- Spreads : ils peuvent peser sur certains actifs et certaines plateformes multi-actifs. Bitpanda donne par exemple un spread de 0,15 % sur GameStop.
- Financement : les CFD, la marge et les positions à effet de levier peuvent engendrer des frais récurrents, au-delà de la commission d’ordre.
- Transfert et retrait : demandez aussi le coût de sortie avant d’ouvrir le compte.
La comparaison doit distinguer trois éléments souvent confondus : la devise dans laquelle le titre cote, celle dans laquelle votre compte est alimenté et celle dans laquelle vous souhaitez récupérer votre argent. Un ordre peut sembler gratuit, mais devenir coûteux si une conversion est appliquée à chaque achat, à chaque dividende puis à chaque vente. Pour une stratégie internationale, un sous-compte en devises et une conversion moins fréquente peuvent compter davantage qu’une remise de quelques euros sur le courtage.
Marchés, produits et outils : vérifiez ce que vous achetez réellement
Un bon CTO donne accès aux instruments utiles à votre allocation, sans vous orienter vers ceux que vous ne maîtrisez pas. Pour un portefeuille passif, un choix solide d’ETF et un plan d’investissement programmé sont souvent plus utiles qu’un carnet d’ordres sophistiqué. Les fractions d’actions facilitent les petits versements, mais ne doivent pas faire oublier les frais globaux.
Actions et ETF au comptant, ou produits dérivés ?
Une action ou un ETF détenu au comptant n’a pas le même fonctionnement qu’un CFD, une option, un future, un turbo ou un warrant. Les produits dérivés peuvent répondre à des usages précis, mais ils augmentent la complexité, le risque de perte et parfois les coûts de financement. Un investisseur débutant a intérêt à vérifier explicitement qu’il achète le titre ou le fonds souhaité, et non une exposition dérivée à son cours.
Les outils doivent rester proportionnés à votre niveau. Recherche de titres, screener, graphiques, alertes et carnet d’ordres peuvent être précieux pour un investisseur expérimenté. À l’inverse, une application lisible, des ordres à cours limité compréhensibles et un historique clair des opérations réduisent les erreurs de manipulation.
CTO, PEA ou assurance-vie : quelle enveloppe privilégier ?
Le CTO est souvent complémentaire du PEA, et non son concurrent direct. Le PEA vise principalement les titres éligibles européens et bénéficie d’un cadre fiscal spécifique, tandis que le compte-titres offre une plus grande souplesse géographique et un univers de produits plus vaste. Il n’impose ni plafond d’encours ni plafond de versement, et les liquidités peuvent être retirées librement vers le compte courant.
L’assurance-vie répond davantage à une logique de gestion patrimoniale, avec ses propres supports, frais et règles de disponibilité. Elle peut accueillir des fonds en euros et des unités de compte, mais elle ne procure pas nécessairement le même accès direct aux actions mondiales qu’un CTO. Le choix dépend donc du support recherché, de l’horizon de placement et de la place de chaque enveloppe dans votre patrimoine.
Fiscalité et déclaration : l’IFU est un vrai critère de confort
Dividendes, intérêts et plus-values du compte-titres entrent dans la déclaration fiscale selon les règles applicables à votre situation. Un courtier qui fournit un IFU simplifie nettement la préparation de cette déclaration. Regardez aussi la clarté du prix de revient unitaire (PRU), des relevés de dividendes, des opérations sur titres et de l’historique des conversions de devises. Pour un compte ouvert à l’étranger, les obligations déclaratives peuvent demander une attention supplémentaire.
Ouvrir, transférer ou fermer un CTO sans mauvaise surprise
L’ouverture requiert habituellement une pièce d’identité, un justificatif de domicile, un compte bancaire de référence et un questionnaire sur vos connaissances financières. Avant le premier versement, paramétrez l’authentification forte, vérifiez les coordonnées bancaires et lisez la tarification complète. Il est possible de détenir plusieurs CTO. Cette souplesse peut servir à séparer un portefeuille à long terme d’un compte consacré à des opérations plus actives.
En cas de transfert, demandez au nouvel établissement la procédure applicable avant de vendre vos titres. Les délais, les frais de transfert, la disponibilité de certaines lignes et la conservation correcte du PRU doivent être contrôlés. Fermer un CTO implique généralement de vendre ou de transférer les positions, de retirer les espèces et de conserver les documents nécessaires au suivi fiscal.
Enfin, aucun meilleur CTO ne protège contre le risque de marché. Diversifiez vos positions, adaptez vos ordres à votre budget et évitez l’effet de levier tant que son mécanisme n’est pas parfaitement maîtrisé. La meilleure plateforme est celle dont les coûts, les marchés et les outils correspondent à une méthode que vous pouvez suivre durablement.