Distribution de dividendes : le bénéfice ne suffit pas, la trésorerie compte aussi
Une distribution de dividendes permet de verser aux associés une partie des sommes distribuables de la société. Elle suppose une décision régulière, des comptes justifiant le montant retenu et une trésorerie suffisante. Avant tout versement, il faut donc vérifier trois points : ce que la société peut distribuer, qui doit l’autoriser et quelle fiscalité s’applique au bénéficiaire.
Vérifier le montant distribuable, pas seulement le solde bancaire
Un dividende rémunère la détention de parts sociales ou d’actions. Il se distingue du salaire ou de la rémunération du dirigeant, qui rétribue une activité, et du remboursement d’un compte courant d’associé, qui correspond au règlement d’une dette. Un bénéfice ne crée pas automatiquement un droit au dividende : les associés peuvent décider de le conserver dans l’entreprise.
Le bénéfice distribuable correspond au bénéfice de l’exercice, diminué des pertes antérieures et des sommes à affecter aux réserves légales ou statutaires, puis augmenté du report bénéficiaire. Des réserves disponibles peuvent également être distribuées, à condition d’identifier celles sur lesquelles le prélèvement est effectué.
Il faut aussi vérifier que la distribution ne ramène pas les capitaux propres sous le montant du capital augmenté des réserves indisponibles. La réserve légale n’est donc pas une poche dans laquelle puiser librement.
La trésorerie constitue un réservoir de fonctionnement, pas une enveloppe entièrement disponible pour les associés. Avant de fixer le dividende, projetez les décaissements : TVA, salaires, fournisseurs, remboursement d’emprunts et investissements. Un bénéfice peut rester immobilisé dans des factures clients non encaissées. Le bon montant à distribuer est celui qui respecte à la fois le plafond juridique et le besoin de liquidités des prochains mois.
Organiser la décision et conserver les bonnes pièces
Dans le circuit habituel, les associés approuvent les comptes annuels, constatent les sommes distribuables puis votent l’affectation du résultat. Ils choisissent entre mise en réserve, report à nouveau et distribution, éventuellement en combinant ces possibilités.
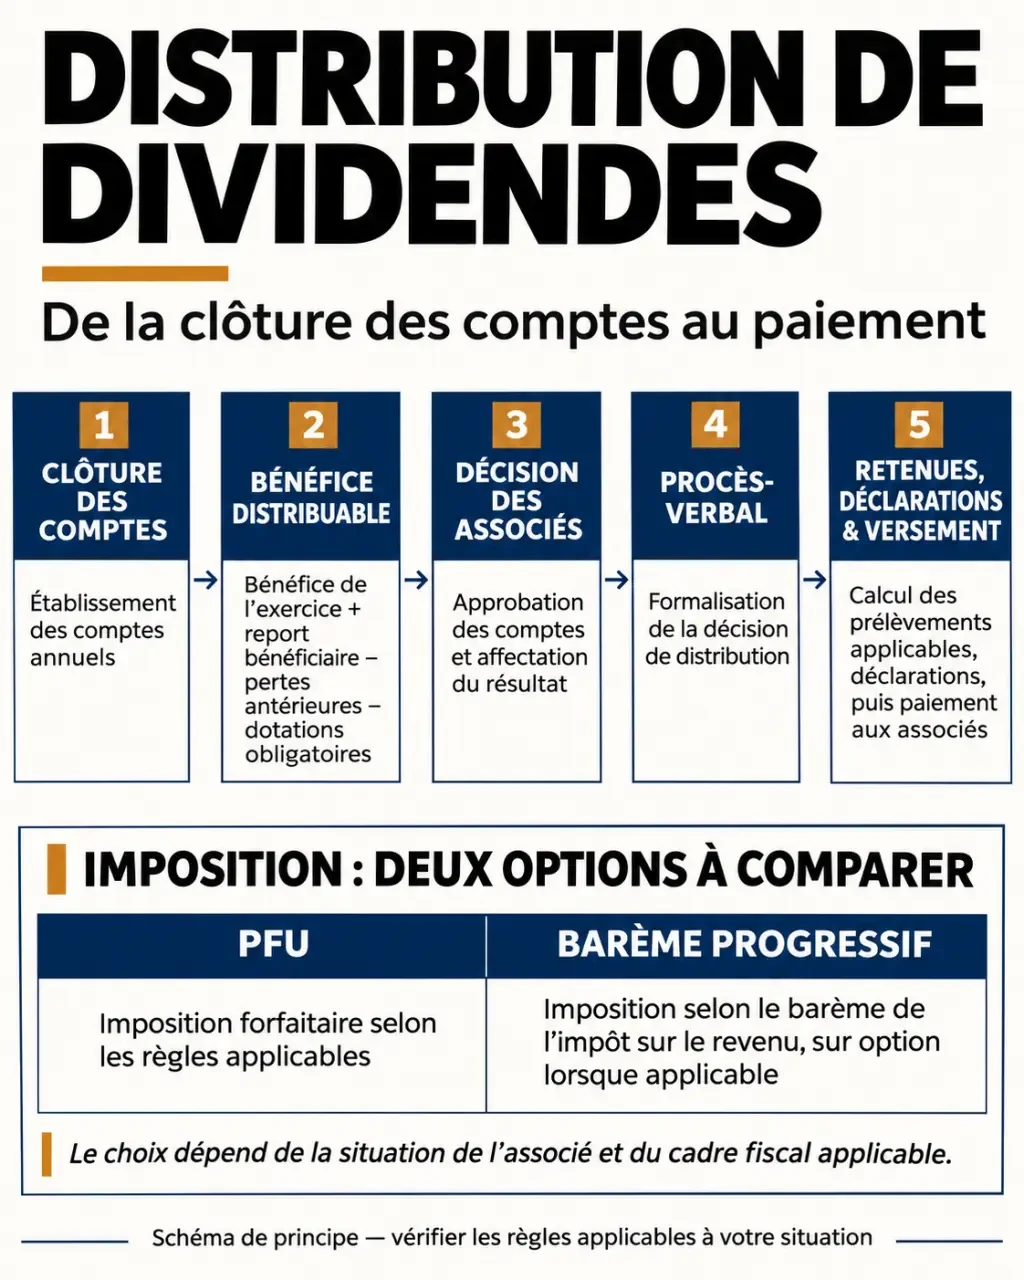
L’assemblée générale ordinaire intervient généralement dans les six mois suivant la clôture, notamment en SARL et en SA, sous réserve des prolongations autorisées. En SAS, le calendrier doit être vérifié dans les statuts et les règles applicables. En SASU ou en EURL, l’associé unique formalise sa décision dans le registre prévu à cet effet.
Préparez un dossier permettant de justifier chaque étape :
- Les comptes annuels et le calcul du bénéfice distribuable.
- La proposition d’affectation du résultat et les documents requis selon la société.
- La convocation et les résolutions soumises aux associés.
- Le procès-verbal indiquant les montants affectés, les réserves éventuellement prélevées et les modalités de paiement.
- Le tableau de répartition et les justificatifs des versements et déclarations.
La répartition suit normalement les droits attachés aux titres. Une distribution inégalitaire exige une base juridique valable et le respect des droits des associés : elle ne se décide pas par un simple arrangement informel. Vérifiez notamment les statuts, les catégories de titres et l’interdiction des clauses léonines.
Prévoir le paiement et les déclarations dès le vote
La mise en paiement doit intervenir dans un délai maximal de neuf mois après la clôture de l’exercice, sauf prolongation judiciaire. Ce délai ne doit pas être confondu avec celui de l’approbation des comptes. Un calendrier précis évite de voter une distribution sans avoir organisé son règlement.
Guide pratique pour comptabiliser le prélèvement forfaitaire unique — Découvrez le traitement comptable du PFU à 31,4 % sur les dividendes et les modalités de télépaiement via la déclaration 2777-SD.
Le paiement s’effectue le plus souvent en numéraire, par virement. Une attribution en nature suppose notamment de sécuriser la valorisation du bien et le traitement juridique et fiscal de l’opération. Le paiement en actions nouvelles n’est possible que dans le cadre légal applicable, notamment lorsque les statuts autorisent cette option dans les sociétés concernées.
L’inscription du dividende sur un compte courant d’associé peut constituer une mise à disposition fiscalement imposable : laisser l’argent dans la société ne reporte donc pas nécessairement l’impôt.
Lorsqu’elle assure le paiement à une personne physique résidente, la société doit organiser les retenues applicables et leur reversement. La déclaration n° 2777 est généralement déposée dans les quinze premiers jours du mois suivant le paiement. L’imprimé fiscal unique, notamment le formulaire n° 2561, récapitule ensuite les revenus versés. L’associé vérifie les montants sur sa déclaration annuelle n° 2042.
Calculer l’imposition selon la société et le bénéficiaire
À l’IS ou à l’IR, le versement n’a pas le même effet
Dans une société à l’IS, le bénéfice est imposé au niveau de l’entreprise avant sa distribution. Le taux normal est de 25 % ; un taux réduit de 15 % s’applique, sous conditions, jusqu’à 42 500 € de bénéfice. Les dividendes ne sont pas une charge déductible. Chez l’associé, leur perception déclenche ensuite une imposition distincte.
Dans une société relevant de l’IR, les associés sont en principe imposés sur leur quote-part de résultat, même sans versement. Le retrait ultérieur de bénéfices déjà imposés ne suit donc pas automatiquement la fiscalité des dividendes d’une société à l’IS. La catégorie de revenus et les obligations déclaratives dépendent de l’activité et du statut de l’associé.
Personne physique : comparer PFU et barème
Pour les dividendes relevant du régime ordinaire en 2026, le PFU atteint 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Sur 10 000 € bruts, cela représente 3 140 € de prélèvements et 6 860 € nets, hors situation particulière.
| Critère | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Selon les revenus du foyer |
| Abattement de 40 % | Non | Oui, sur les dividendes éligibles |
| Prélèvements sociaux | Sur le montant brut | Sur le montant brut, sans abattement de 40 % |
| Choix fiscal | Application par défaut | Option annuelle globale pour les revenus concernés |
Le barème mérite une simulation pour les foyers faiblement imposés, mais l’option porte sur l’ensemble des revenus et gains concernés. L’abattement de 10 % pour frais professionnels ne s’applique pas aux dividendes.
Le prélèvement forfaitaire non libératoire de 12,8 % constitue un acompte d’impôt. Une dispense peut être demandée si le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande intervient au plus tard le 30 novembre précédant le paiement ; elle ne dispense pas de l’impôt définitif.
Dirigeants indépendants et sociétés associées : deux vérifications spécifiques
Pour certains travailleurs non salariés, notamment les gérants majoritaires de SARL, la fraction des dividendes dépassant 10 % d’une assiette comprenant le capital, les primes d’émission et les comptes courants concernés entre dans l’assiette des cotisations sociales. Le calcul ordinaire du PFU ne suffit donc pas.
Une société associée soumise à l’IS peut bénéficier du régime mère-fille sous conditions, avec une quote-part de frais et charges de 5 %. Dans certaines situations d’intégration fiscale, celle-ci peut être ramenée à 1 %. Pour un associé non-résident, vérifiez les retenues et la convention fiscale applicable.
Sécuriser les acomptes et renoncer aux distributions risquées
Un acompte sur dividendes permet une distribution avant l’approbation des comptes, mais nécessite un bilan intermédiaire faisant apparaître un bénéfice suffisant, après les corrections requises. Ce bilan doit être certifié par un commissaire aux comptes. Une simple estimation du dirigeant ne suffit pas.
Distribuer des sommes sans bénéfice ou réserves distribuables peut conduire à une qualification de dividendes fictifs. Certaines infractions exposent les dirigeants à cinq ans d’emprisonnement et 375 000 € d’amende, selon la forme sociale et les faits. Une restitution peut également être exigée dans les conditions légales.
Enfin, une distribution juridiquement possible peut rester dangereuse si elle prive l’entreprise des moyens de payer ses dettes. En présence de tensions financières, faites valider conjointement le calcul comptable, la procédure et le plan de trésorerie avant tout engagement envers les associés.