Récupérer son argent sur blockchain : vendre en euros ou débloquer des fonds ?
Pour récupérer des euros depuis des cryptomonnaies, il faut généralement vendre ses actifs auprès d’un prestataire, puis demander un virement bancaire. La blockchain ne permet pas, à elle seule, de créditer un compte en euros. Si votre argent semble perdu après un transfert ou reste bloqué sur une plateforme, la démarche est différente : commencez par identifier où se trouvent les fonds avant toute nouvelle opération.
Identifier les fonds avant de chercher à les retirer
Une blockchain est un registre distribué qui enregistre des transactions. Un portefeuille permet d’interagir avec les actifs associés à vos adresses ; ce n’est pas un compte bancaire. Passer des cryptomonnaies à une monnaie fiat, comme l’euro ou le dollar, nécessite donc une conversion.
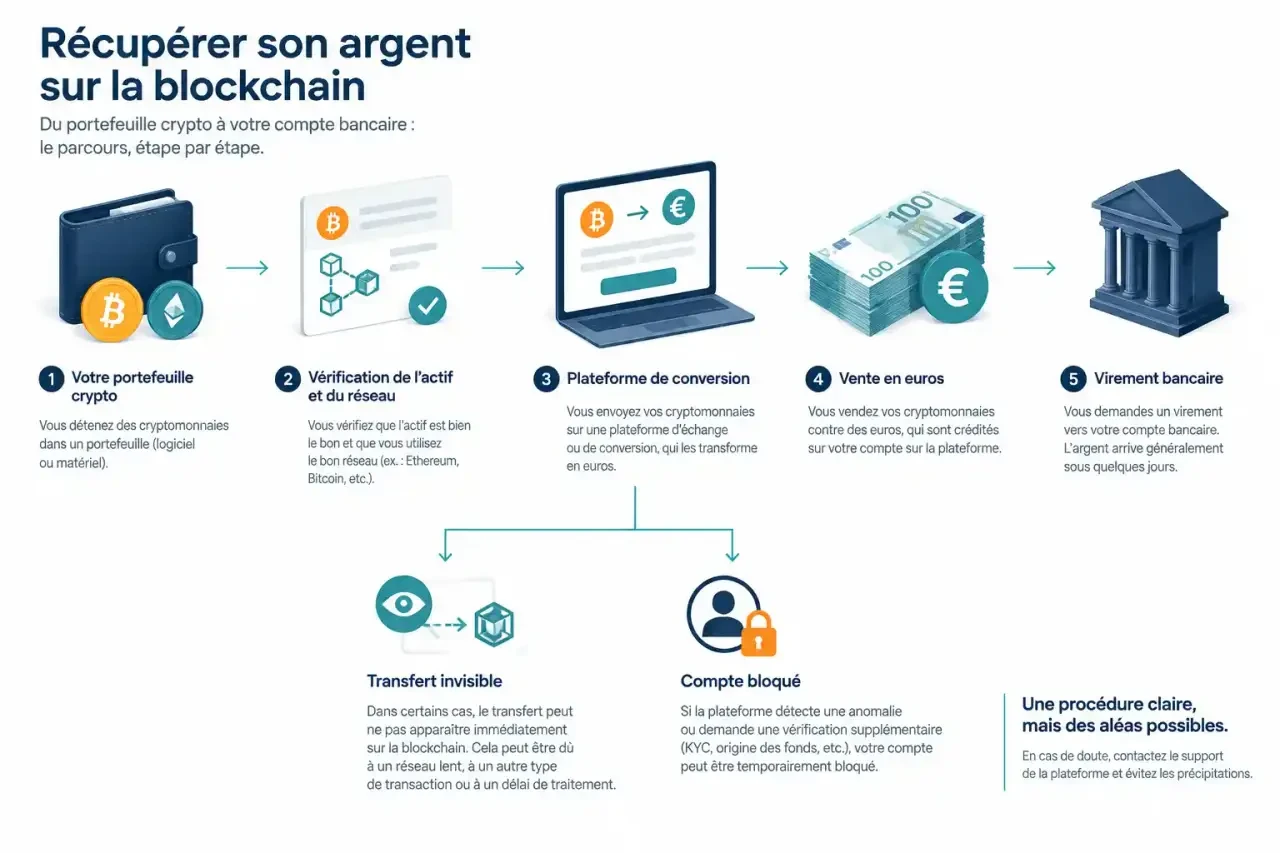
Le contrôle des clés détermine ensuite votre marge de manœuvre. Avec un wallet non-custodial, vous contrôlez vos clés privées. Avec un wallet custodial, un tiers assure la garde : les dépôts et retraits dépendent de ses procédures.
- Vos cryptomonnaies sont accessibles : vous pouvez préparer une vente et un retrait bancaire.
- Un transfert n’apparaît pas : vérifiez son statut, le réseau et l’adresse destinataire.
- Une plateforme refuse le retrait : recherchez une limite, un contrôle d’identité ou une suspension du compte.
Un solde affiché dans une application ne prouve pas, à lui seul, qu’un retrait est possible. Distinguez les actifs visibles sur la blockchain, le solde enregistré chez un dépositaire et les euros effectivement disponibles au retrait.
Choisir une sortie vers les euros, pas seulement un échange de tokens
Deux parcours courants permettent de convertir ses cryptomonnaies en euros : une plateforme d’échange centralisée ou un service de vente intégré au portefeuille. Vérifiez d’abord leur disponibilité dans votre pays, les actifs acceptés et les moyens de versement proposés.
Repérer et éviter les arnaques aux cryptomonnaies — Le guide officiel de l’AMF explique comment identifier les plateformes frauduleuses et protéger son épargne avant d’investir en crypto-actifs.
| Solution | Parcours et garde | Points à vérifier |
|---|---|---|
| Exchange centralisé | Dépôt chez un tiers, vente, puis retrait bancaire. | KYC, réseaux acceptés, frais, minimums et limites de retrait. |
| Service intégré au wallet | Vente assurée par un prestataire tiers depuis l’interface du portefeuille. | Pays éligibles, identité, montant net et délai de versement. |
| Passage temporaire en stablecoin | Conversion crypto-crypto avant une vente ultérieure. | Risques du token, réseau utilisé et solution finale de sortie bancaire. |
Des prestataires comme MoonPay, Transak, Ramp ou Sardine peuvent être proposés dans certains portefeuilles. Leur présence ne garantit pas que la vente soit accessible pour votre actif ou votre pays. La vérification d’identité reste possible, même si l’opération commence dans un wallet personnel.
Un stablecoin vise une valeur indexée, souvent sur le dollar, mais ne constitue pas un retrait bancaire. Il peut réduire temporairement l’exposition aux variations de l’actif initial, sans supprimer les risques de perte d’ancrage ou de contrepartie. De même, un échange sur un DEX reste généralement une opération crypto-crypto.
Effectuer le transfert, la vente et le virement dans le bon ordre
Avant d’envoyer vos fonds, finalisez si possible les vérifications demandées par le prestataire et assurez-vous que le retrait bancaire vous est accessible. Vous éviterez ainsi de déposer des actifs avant de découvrir une restriction.
- Vérifiez l’actif et le réseau acceptés. Le nom du token ne suffit pas : un même actif peut circuler sur plusieurs blockchains.
- Récupérez les instructions de dépôt. Contrôlez l’adresse complète et tout mémo ou tag éventuellement requis.
- Faites un envoi test si les conditions le permettent. Respectez le minimum de dépôt et attendez son crédit effectif avant d’envoyer le reste.
- Vendez contre des euros. Consultez le cours proposé, les commissions et le montant net avant validation.
- Demandez le retrait bancaire. Vérifiez l’IBAN, le titulaire exigé et le moyen de virement disponible, puis conservez la référence.
Gardez une petite réserve de la monnaie native du réseau, comme un soufflet conserve une marge de mouvement : vider entièrement le portefeuille peut vous laisser des tokens impossibles à transférer faute de fonds pour payer le gas. Prévoyez les frais du transfert principal et, si nécessaire, ceux d’une autorisation préalable. Cette réserve doit rester proportionnée aux opérations prévues.
Si vos fonds sont déjà sur l’exchange choisi, un nouveau transfert blockchain peut être inutile. Vous pouvez éventuellement vendre directement, puis retirer les euros. Avec un portefeuille matériel, vérifiez aussi l’adresse et les informations de transaction sur l’appareil avant de signer.
Anticiper le montant reçu, les délais et les justificatifs
Le coût total peut cumuler frais réseau, frais de vente, écart de conversion et frais de retrait. Comparez donc le montant réellement crédité sur votre compte, pas seulement la commission affichée. Les minimums de dépôt et de retrait peuvent aussi rendre une petite opération peu intéressante.
Les délais comprennent plusieurs étapes distinctes : confirmation blockchain, crédit du dépôt, éventuel contrôle de conformité et traitement bancaire. Crypternon évoque 1 à 5 jours ouvrés pour certains virements SEPA selon la banque et le pays. Ses exemples mentionnent aussi 24 à 72 h via un exchange et 1 à 3 jours ouvrés pour un versement MoonPay. Ces indications ne sont pas des engagements applicables à tous les retraits.
Le prestataire peut demander une pièce d’identité, un justificatif de domicile et des preuves d’origine des fonds dans le cadre des contrôles KYC et AML. Préparez l’historique des achats, les relevés et les identifiants de transaction. Transmettez les documents uniquement par un canal officiel sécurisé.
Enfin, la fiscalité dépend de votre résidence et des opérations réalisées. Ne supposez pas que seule l’arrivée des euros sur le compte déclenche une obligation : une vente ou un échange peut également compter selon la législation applicable. Conservez votre historique et consultez un professionnel si nécessaire.
Fonds invisibles ou bloqués : suivre la bonne procédure
Après un transfert sur le mauvais réseau
Recherchez l’identifiant de transaction dans l’explorateur du réseau utilisé, par exemple Etherscan ou BscScan. Vérifiez le statut, l’adresse destinataire, l’actif et le montant. Une transaction en attente n’est pas un dépôt confirmé ; une transaction échouée peut avoir consommé des frais sans transférer les tokens.
Si vous contrôlez l’adresse destinataire et que le réseau est compatible, ajouter ce réseau et le contrat du token dans un portefeuille fiable peut suffire à afficher les actifs. Cela ne les déplace pas entre blockchains. Sur un service custodial, contactez le support : seul le dépositaire peut évaluer une récupération, sans garantie. Un envoi confirmé vers une mauvaise adresse ne peut généralement pas être annulé.
Face à un compte bloqué ou une demande suspecte
Contactez le support depuis l’application ou le site officiel. Conservez les échanges, références de dépôt et messages d’erreur ; demandez le motif du blocage et les justificatifs nécessaires. Si le litige persiste, utilisez la procédure de réclamation, puis envisagez un recours adapté au pays et au statut du prestataire.
Ne communiquez jamais votre phrase de récupération ni vos clés privées. Une promesse de récupération garantie ou une demande de paiement vers une adresse inconnue pour « débloquer » les fonds est un signal d’alerte majeur. En cas de fraude présumée, interrompez les paiements, préservez les preuves et contactez rapidement votre banque si elle est concernée, ainsi que les autorités compétentes.


