Action Crédit Agricole : prévision de hausse et dividende, ce que disent les chiffres
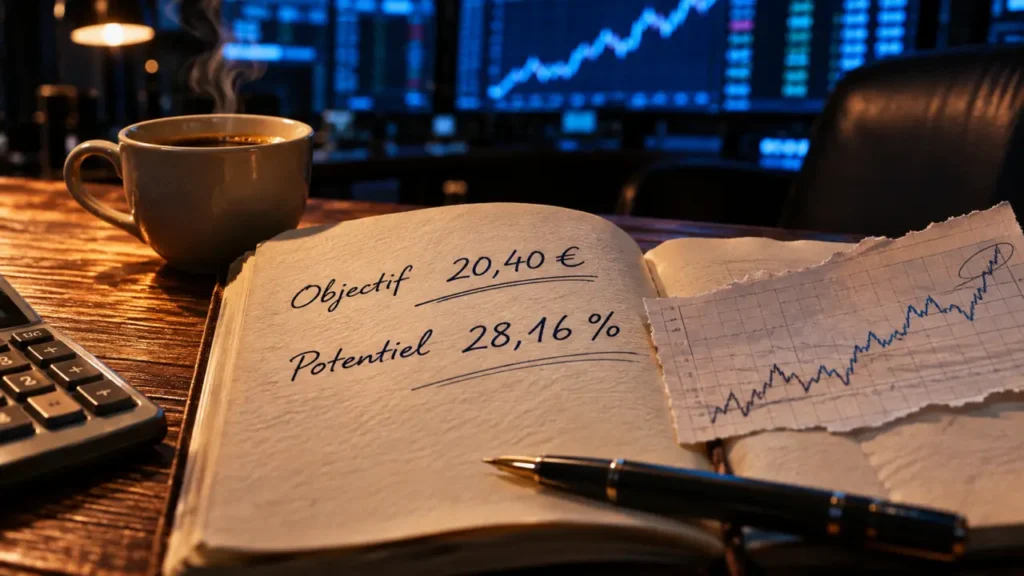
Le consensus Boursorama de novembre 2026 situe l’objectif médian de l’action Crédit Agricole à 20,40 €, avec un potentiel affiché de 28,16 %. Cette perspective reste conditionnelle : les analystes sont partagés, et la progression attendue des bénéfices dépend notamment des marges bancaires et du coût du risque. Ces chiffres constituent des repères datés, pas une cotation en temps réel ni une garantie de performance.
Un objectif de 20,40 €, mais un consensus loin d’être unanime
Crédit Agricole S.A. est cotée sur Euronext Paris sous le symbole ACA. Pour interpréter une prévision sur ce titre, il faut distinguer l’objectif de cours, les recommandations et le prix auquel le potentiel est calculé.
Calculer le potentiel et le rendement de l’action Crédit Agricole
Saisissez vos hypothèses pour obtenir une estimation en pourcentage.
Calculs indicatifs fondés uniquement sur les données saisies. Les résultats ne constituent ni une prévision garantie ni un conseil personnalisé. Ils ne représentent aucune recommandation d’achat ou de vente.
Le tableau Boursorama du 9 novembre 2026 rassemble 21 analystes. La note médiane, indiquée au 10 novembre, est de 2,67. Mieux vaut toutefois lire la répartition des avis plutôt que cette note isolée, dont l’interprétation dépend de l’échelle utilisée.
| Indicateur | Consensus Boursorama |
|---|---|
| Acheter / Renforcer | 7 / 1 |
| Conserver | 8 |
| Alléger / Vendre | 2 / 3 |
| Nombre d’analystes | 21 |
| Objectif de cours médian | 20,40 € |
| Potentiel affiché | 28,16 % |
Huit avis favorables, huit positions d’attente et cinq avis défavorables : un objectif supérieur au cours ne signifie pas un accord général pour acheter. Sur les observations successives des trois mois précédents, l’objectif médian passe de 20,64 € à 20,75 €, puis 20,75 €, 20,84 € et 20,40 €. Sa dernière variation traduit donc un léger ajustement à la baisse.
Un potentiel à recalculer avec le bon cours
La formule est simple : (objectif de cours / cours de référence − 1) × 100. Le potentiel de 28,16 % associé à 20,40 € implique une base proche de 15,92 €, obtenue par calcul et non présentée ici comme une clôture vérifiée. Si le cours change, le potentiel change immédiatement, même sans nouvelle analyse.
Ultima Markets mentionne, dans son analyse de mai 2026, un objectif moyen à douze mois autour de 21,04 €, une fourchette de 17,17 € à 27,30 € et un potentiel annoncé d’environ 21,93 %, sur une base proche de 17,16 €. Ce consensus, qualifié de Hold, ne doit pas être fusionné avec celui de novembre : dates, moyenne et médiane diffèrent.
Bénéfices et dividendes : les estimations à confronter au prix
Les prévisions Boursorama indiquées au 12 novembre 2026 dessinent une progression des bénéfices et de la distribution. L’année 2025 sert de référence ; les colonnes 2026 et 2027 correspondent aux estimations. Pour vérifier le statut définitif d’un chiffre, la publication financière de Crédit Agricole S.A. reste le point de contrôle.
| Indicateur | 2025, référence | 2026, estimation | 2027, estimation |
|---|---|---|---|
| BPA | 2,18 € | 2,28 € | 2,50 € |
| PER affiché | 7,27 | 6,95 | 6,34 |
| Dividende par action | 1,13 € | 1,18 € | 1,25 € |
| Rendement affiché | 7,13 % | 7,45 % | 7,89 % |
| Chiffre d’affaires, millions d’euros | 28 079 | 28 649 | 29 506 |
| EBIT, millions d’euros | 12 451 | 12 732 | 13 226 |
| Actif net par action | 23,18 € | 24,71 € | 25,83 € |
Les variations affichées par Boursorama sont respectivement de 2 %, 5 % et 10 % pour le BPA ; de −17 %, −4 % et −9 % pour le PER ; de 3 %, 2 % et 3 % pour le chiffre d’affaires ; de 1 %, 2 % et 4 % pour l’EBIT ; et de 2 %, 7 % et 5 % pour l’actif net par action.
Le PER rapporte le cours au bénéfice par action. Sa baisse prévisionnelle reflète ici une hausse attendue du BPA à prix de référence comparable, pas nécessairement une sous-évaluation. Les rendements doivent également être recalculés au cours observé : dividende par action divisé par prix de l’action.
Le dividende n’est pas un filet de sécurité contre une baisse du titre. Pour mesurer sa protection réelle, il faut rapprocher distribution, bénéfice récurrent et capital disponible : une rémunération élevée peut absorber une petite baisse, mais pas compenser mécaniquement une dégradation durable des résultats. Au détachement, le cours s’ajuste en principe du montant distribué, toutes choses égales par ailleurs.
Enfin, les valeurs nulles affichées pour l’EBITDA, la dette financière nette et le cash-flow par action ne prouvent pas une absence de dette ou de trésorerie générée. Ces rubriques exigent une vérification méthodologique, particulièrement pour une banque.
Taux, crédit et diversification : les moteurs de la prévision
Les décisions de la BCE n’agissent pas dans un seul sens
Une baisse des taux peut réduire le rendement des nouveaux crédits, mais aussi alléger certains coûts de financement et soutenir la demande. L’effet sur la marge nette d’intérêt dépend de la vitesse de renouvellement des prêts, de la rémunération des dépôts et des couvertures. Une lecture limitée à « taux en baisse, banque en difficulté » serait donc trompeuse.
Résultats annuels 2025 de Crédit Agricole SA — Découvrez les résultats du quatrième trimestre et de l’exercice 2025, marqués par une activité dynamique et des performances élevées.
Le coût du risque peut absorber la croissance
Ultima Markets indique un coût du risque de 547 millions d’euros au premier trimestre 2026, en hausse de plus de 32 %. Ce poste mérite une attention particulière : davantage de provisions pour pertes de crédit peut neutraliser une amélioration des revenus. Il faut suivre simultanément les défauts, la qualité des encours et les perspectives économiques.
La diversification entre banque de détail, assurance, gestion d’actifs et financement peut atténuer la dépendance aux marges d’intérêt. Elle n’efface toutefois ni le risque de marché ni les contraintes réglementaires. Les objectifs stratégiques 2028 évoqués par Ultima Markets — résultat net supérieur à 8,5 milliards d’euros, rentabilité des capitaux tangibles supérieure à 14 % et ratio coûts/revenus inférieur à 55 % — restent des jalons à atteindre, non des résultats acquis.
Trois scénarios pour distinguer potentiel et conditions de réussite
Une prévision de l’action Crédit Agricole gagne à être formulée en scénarios plutôt qu’en trajectoire certaine. Les hypothèses suivantes ne constituent pas des probabilités calculées ni de nouveaux objectifs d’analystes.
| Scénario | Hypothèses déterminantes | Conséquence possible |
|---|---|---|
| Prudent | Provisions en hausse, marges sous pression, BPA révisé | Revalorisation retardée et distribution davantage surveillée |
| Central | Bénéfices proches des estimations, risque maîtrisé | Zone de 20 € à 21 € évoquée par Ultima Markets |
| Optimiste | Rentabilité supérieure aux attentes, efficacité opérationnelle accrue | Valorisation potentiellement plus élevée, sans garantie d’atteindre 27,30 € |
À court terme, les publications trimestrielles et les révisions d’analystes peuvent dominer. À moyen terme, la capacité à convertir les revenus en bénéfices distribuables devient centrale. Les projections jusqu’en 2030 restent bien plus incertaines que les estimations annuelles.
Avant toute comparaison, vérifiez la date, l’horizon, le nombre de contributeurs et la distinction entre moyenne et médiane. La liste Boursorama mentionne 17 cabinets nommés et certains contributeurs anonymes : elle ne se confond pas automatiquement avec les 21 avis du tableau. Enfin, aucun support ou résistance ancien ne remplace un graphique actualisé. Consensus et scénarios éclairent une décision ; ils ne garantissent aucun rendement et ne constituent pas un conseil personnalisé.